스트레스 DSR — 7월, 지방 대출 한도도 조여질까
요즘 대출 뉴스에 '스트레스 DSR'이라는 말이 자주 보여요. 특히 "지방 주택담보대출도 7월부터 조여질 수 있다"는 얘기가 나오면서, 지방에서 집을 살까 고민하던 사람들이 술렁이고 있죠. (서울은 반대로 공급 절벽 우려에 집값이 들썩이는데, 지방은 대출 문이 좁아질지가 더 큰 걱정인 셈이에요.)
이름이 어려워 보이지만 핵심은 단순해요. 앞으로 금리가 오를 걸 미리 가정해서, 대출 한도를 더 깐깐하게 매기는 규제예요. 오늘은 이게 뭔지, 그리고 지금 왜 '지방'과 '7월'이 화두인지 풀어볼게요.
스트레스 DSR이 뭐길래
먼저 DSR부터요. DSR은 내 소득 대비 1년에 갚는 모든 빚의 원리금 비율이에요. 이 숫자가 한도를 넘으면 대출이 더 안 나오죠. 자세한 건 LTV·DTI·DSR 정리에서 다뤘어요.
여기에 '스트레스'가 붙으면 한 겹이 더해져요. 은행이 한도를 계산할 때 지금 금리가 아니라, 거기에 '스트레스(가산) 금리'를 얹은 더 높은 금리로 따지는 거예요. 왜냐고요? 변동금리로 대출받았다가 나중에 금리가 오르면 갚을 돈이 확 늘어나니까, '금리가 올라도 감당되는 만큼만 빌려가라'는 취지죠.
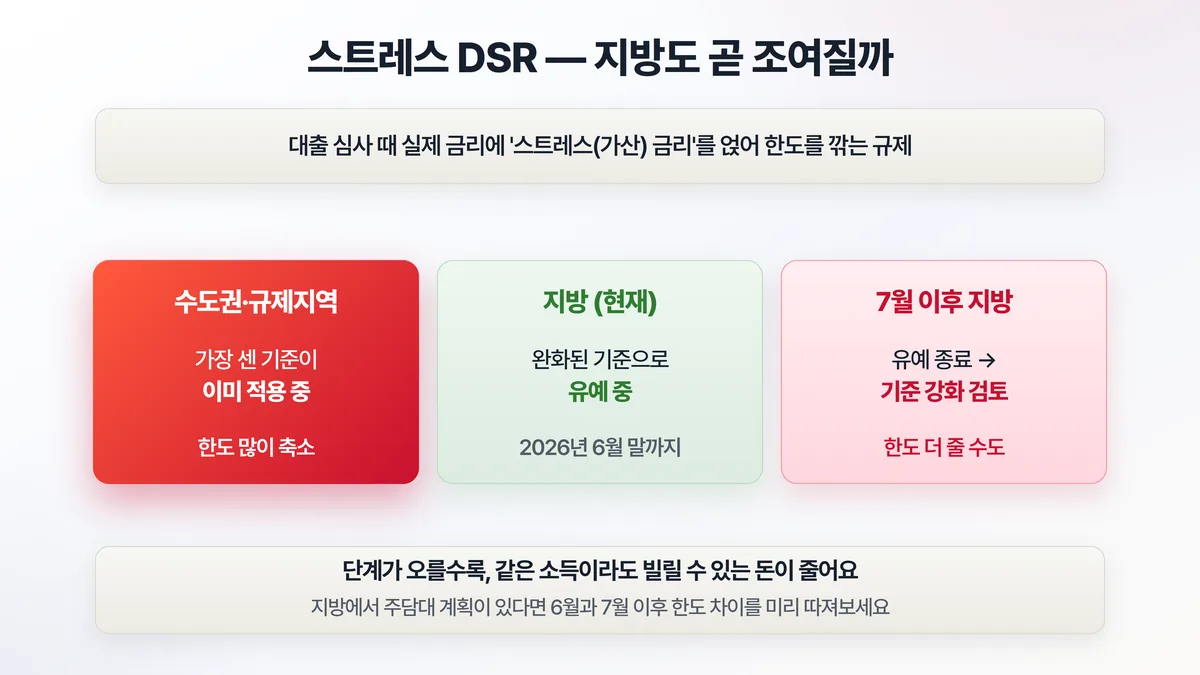
문제는 이 가산 금리를 얹으면 계산상 갚을 원리금이 커져서, 같은 소득이라도 빌릴 수 있는 돈이 줄어든다는 거예요. 그리고 이 규제는 단계적으로 세졌어요. 1단계, 2단계, 3단계로 갈수록 얹는 폭이 커지도록 설계됐거든요. 단계가 오를수록 한도는 더 빡빡해지는 구조예요.
지금 어디까지 와 있나
스트레스 DSR 3단계는 2025년 7월부터 전국에 시행됐어요. 이때부터 주택담보대출뿐 아니라 신용대출·기타대출까지 폭넓게 적용되기 시작했죠.
다만 모든 지역이 똑같이 센 기준을 받은 건 아니에요.
- 수도권·규제지역은 가장 강한 기준이 이미 적용되고 있어요. 그래서 같은 소득이어도 예전보다 한도가 눈에 띄게 줄었어요.
- 지방(비수도권)은 부동산 경기가 약한 점을 고려해, 한동안 완화된 기준으로 유예를 받아 왔어요. 가산 폭을 덜 얹어주는 식으로요.
즉, 지금까지 지방은 상대적으로 숨통이 트여 있던 셈이에요. 그런데 이 완화 적용에 '기한'이 걸려 있다는 게 핵심이에요.
7월, 지방이 분수령
지방에 적용되던 완화 기준은 2026년 6월 말까지로 기한이 정해져 있어요. 그 뒤로 어떻게 할지를 금융당국이 지금 저울질하고 있고요. 7월부터 지방에도 더 센 기준을 적용할지, 아니면 한 번 더 유예할지가 곧 결정될 분위기예요.
만약 유예가 끝나고 기준이 올라가면, 지방에서 주택담보대출을 받을 때도 한도가 더 줄어들 수 있어요. 6월에 알아본 한도와 7월에 알아본 한도가 달라질 수 있다는 뜻이죠.
여기서 한 가지는 분명히 해둘게요. 7월부터 정확히 어떤 기준이, 얼마만큼 적용될지는 글을 쓰는 시점(2026년 6월)까지 아직 확정되지 않았어요. "지방도 무조건 한도가 확 깎인다"고 단정하기보다는, '곧 바뀔 수 있으니 미리 챙겨야 하는 변수'로 보는 게 맞아요. 가산 금리의 구체적인 수치도 지역과 시점, 대출 종류에 따라 다르고요.
그래서 지금 뭘 해야 하나
규제가 어떻게 결정되든, 내가 할 수 있는 준비는 비슷해요. 청약으로 분양받든 기존 집을 매매하든, 결국 잔금 대출 한도가 받쳐줘야 하니까요.
- 내 한도부터 숫자로 확인하기. 막연히 "되겠지" 하지 말고, 내 소득과 기존 빚으로 대략의 여력을 따져보세요. 금리와 기간을 넣으면 월 상환액이 어떻게 달라지는지 대출 상환액 계산기로 바로 그려볼 수 있어요. 금리를 조금 높여서 넣어보면, 스트레스 금리가 얹혔을 때의 부담을 미리 가늠해볼 수도 있고요.
- 기존 빚 정리하기. DSR은 '모든 빚'을 보기 때문에, 신용대출·할부·마이너스 통장을 줄여두면 새 대출 여력이 늘어나요. 감당 가능한 빚인지 따지는 기준도 함께 보면 좋아요.
- 타이밍을 의식하기. 지방에서 대출 계획이 있다면, 규제 결정 일정이 내 자금 계획과 겹치는지 한 번쯤 확인해 두세요. 금리 환경까지 같이 보면 더 또렷해져요.
자주 묻는 질문
Q. 이미 받은 대출도 한도가 줄어드나요?
A. 아니에요. 스트레스 DSR은 새로 대출을 받거나 늘릴 때 적용되는 한도 기준이에요. 이미 실행된 대출의 조건이 소급해서 바뀌는 게 아니라, 앞으로 새 대출을 알아볼 때 한도가 더 빡빡해지는 거예요.
Q. 전세자금대출도 영향을 받나요?
A. 전세대출은 그동안 DSR 계산에서 빠지거나 완화되는 경우가 많았어요. 다만 가계부채 관리 흐름 속에서 적용 범위를 넓히려는 논의가 이어지고 있어서, '원래 빠지니까 괜찮다'고 단정하긴 어려워요. 전세대출을 낄 계획이라면 그때그때 최신 기준을 확인하는 게 안전해요.
내 한도부터 숫자로 잡기
정리하면 스트레스 DSR은 '금리가 올라도 감당되는 만큼만 빌려가라'며 한도를 깎는 규제이고, 단계가 오를수록 한도는 더 줄어들어요. 수도권·규제지역은 이미 센 기준이 적용 중이고, 지방은 6월 말까지 완화받던 게 곧 분수령을 맞아요.
규제는 내가 바꿀 수 없지만, 내 한도를 미리 계산해 두는 것은 지금 당장 할 수 있어요. 7월에 무엇이 달라지든 흔들리지 않으려면, 내 소득과 빚으로 가능한 대출이 얼마인지부터 숫자로 잡아두세요.
이 글은 일반적인 대출 규제 개념을 설명한 정보로, 구체적인 비율·적용 대상·시행 시기는 정책과 지역에 따라 다르며 수시로 바뀝니다. 일부 내용은 결정 전이며, 실제 대출 전에는 금융회사와 금융당국의 최신 안내를 확인하세요.