가계빚 또 역대 최대 — '가계신용'이 뭐고 왜 위험 신호일까
"가계빚 사상 최대 또 경신." 이 헤드라인, 1년에 몇 번씩 보는 것 같지 않으세요? 하도 자주 나와서 무뎌지기 쉬운데, 이번엔 숫자 크기보다 빚의 성격이 좀 달라져서 짚어둘 만해요.
오늘은 뉴스에 나오는 '가계신용'이 정확히 뭔지, 그리고 왜 이번 증가가 평소보다 신경 쓰이는 신호인지 정리해 볼게요.
'가계신용'이 정확히 뭐냐면요
가계빚 통계에 나오는 '가계신용'은 우리나라 가정들이 진 빚을 전부 합친 거예요. 두 가지로 이뤄져 있어요.
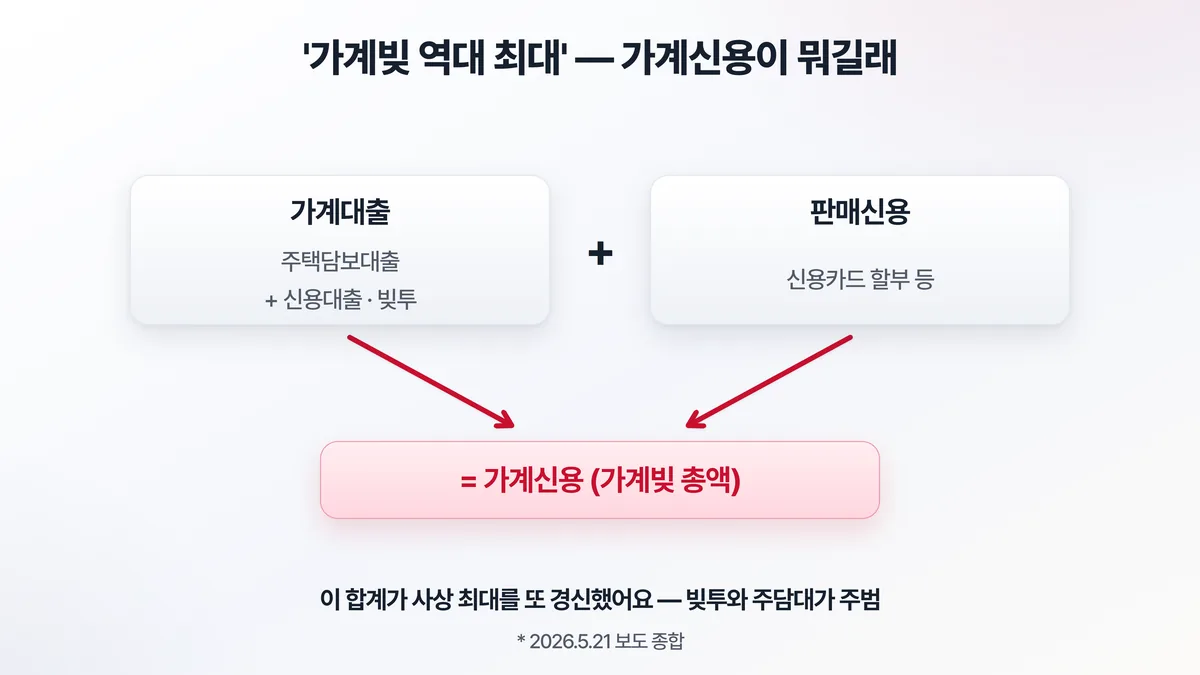
하나는 가계대출. 주택담보대출이 가장 크고, 신용대출과 주식 사려고 빌린 빚(빚투)도 여기 들어가요. 다른 하나는 판매신용. 신용카드 할부처럼 "먼저 쓰고 나중에 갚는" 돈이에요. 이 둘을 합친 게 가계신용이고, 이게 또 사상 최대를 갈아치웠습니다.
규모가 잘 와닿지 않을 텐데, 우리나라 가계신용 잔액은 1,900조 원을 넘어선 지 오래예요. 이게 어느 정도냐면 한 해 나라 경제 규모(명목 GDP)에 맞먹는 수준이에요. 온 국민이 1년 내내 번 돈을 한 푼도 안 쓰고 빚 갚는 데만 부어도 다 못 갚는다는 뜻이죠.
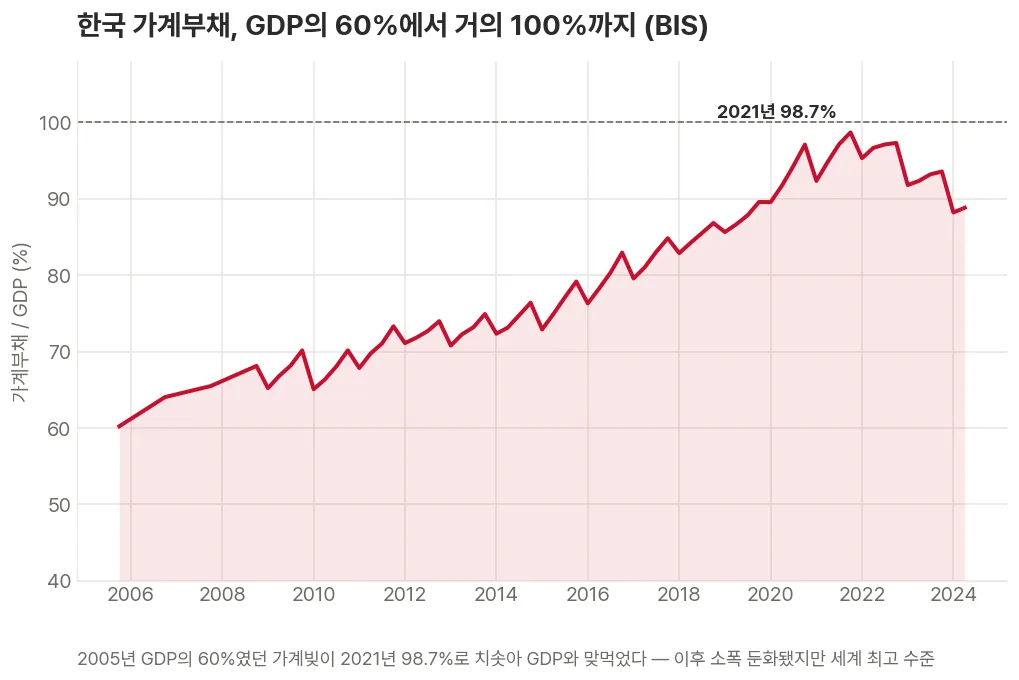
실제로 GDP 대비 가계빚 비율을 받아봤더니, 2005년만 해도 60% 수준이던 게 2021년엔 98.7%까지 치솟아 정말로 GDP와 맞먹는 지점을 찍었어요. 그 뒤 소폭 둔화됐지만 여전히 세계에서 손꼽히게 높은 수준이고요.
그런데 왜 또 늘었을까
이번 증가의 두 주범은 뚜렷해요. 주택담보대출과 빚투입니다.
집값이 들썩이니 집 사려는 대출이 늘었고, 코스피가 8천을 뚫는 불장이 펼쳐지니 빚내서 주식 사는 사람도 늘었어요. 자산 가격이 오를 때 "지금 안 사면 늦는다"는 조급함이 빚을 키우는 전형적인 그림이죠.
진짜 문제는 '얼마나'가 아니라 '어디서'예요
총액이 큰 건 새삼스럽지 않아요. 이번에 눈여겨볼 건 빚이 어디서 늘었느냐입니다.
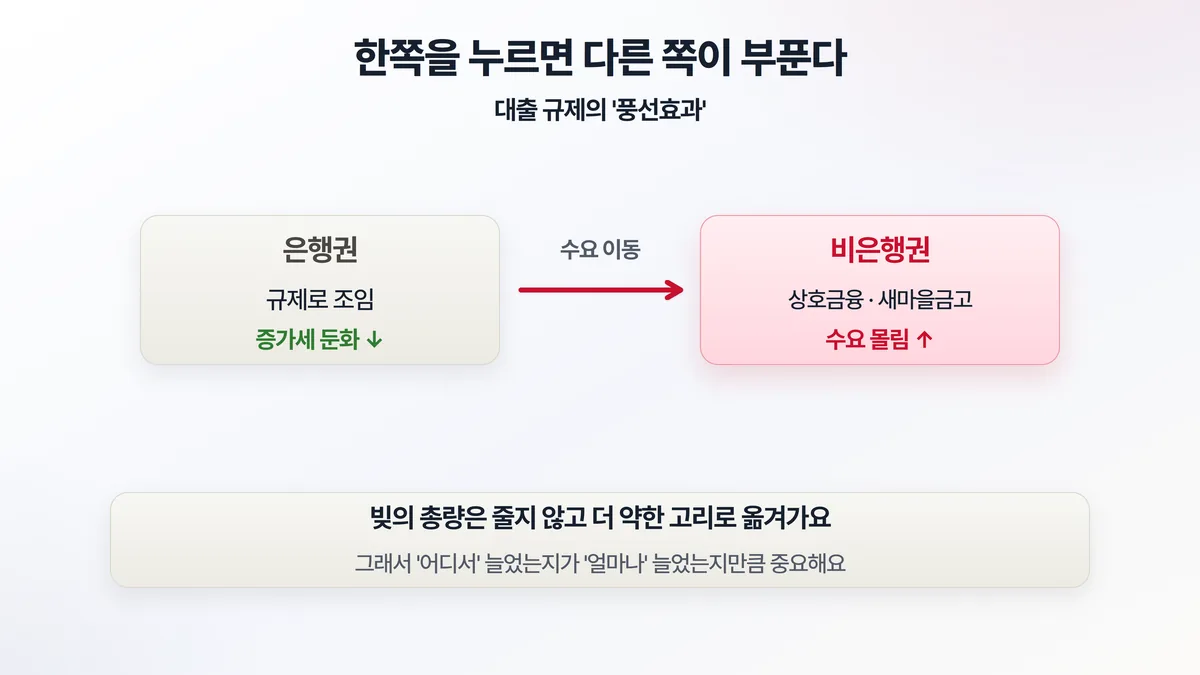
정부가 가계빚을 관리하려고 은행권 대출을 조였어요. 그러자 은행권 증가세는 둔화됐는데, 대출 수요가 사라진 게 아니라 상호금융·새마을금고 같은 비은행권으로 옮겨갔습니다. 이걸 '풍선효과'라고 해요. 풍선 한쪽을 누르면 다른 쪽이 부풀듯, 빚의 총량은 줄지 않고 더 약한 고리로 이동한 거죠.
왜 이게 문제냐면, 비은행권은 일반적으로 대출 금리가 더 높고 빌리는 사람의 상환 여력이 빠듯한 경우가 많아요. 그래서 같은 1조 원이 늘어도 은행에서 늘 때보다 비은행에서 늘 때가 더 부실 위험이 큽니다. 은행 문턱을 못 넘은 사람이 2금융권으로 밀려나는 흐름은 신용점수가 낮을수록 손해 보는 구조와 맞닿아 있어요. 점수가 받쳐주지 않으면 더 비싼 이자를 무는 곳밖에 갈 데가 없거든요. "얼마나 늘었나"만큼 "어디서 늘었나"를 봐야 하는 이유예요.
그래서 나는 뭘 봐야 할까
거시 통계지만 내 일로 끌어오면 이래요.
기준금리 글에서 봤듯, 가계빚이 많을수록 금리가 조금만 올라도 경제 전체가 받는 충격이 커져요. 이자 부담이 소비를 짓눌러서요. 그래서 가계빚 급증은 한국은행이 금리를 함부로 못 움직이게 만드는 족쇄이기도 합니다.
개인 차원의 교훈은 단순해요. 자산이 오를 때 빚을 늘리는 건 쉽고 달콤하지만, 그 빚은 자산이 떨어질 때도 그대로 남아요. 감당 가능한 빚인지, 특히 금리가 더 높은 2금융권 대출이라면 더 냉정하게 따져봐야 할 때입니다. 내가 실제로 얼마까지 빌릴 수 있고 그게 적정한지는 LTV·DTI·DSR로 대출 한도가 정해지는 원리를 알아두면 스스로 가늠해 볼 수 있어요.
내 대출이 매달 원리금으로 얼마를 짓누르는지 먼저 대출 상환액 계산기로 따져보면, 감당 가능한 빚인지 냉정하게 가늠할 수 있어요.
단, 빚을 늘리는 게 무조건 나쁘다는 얘기는 아니에요. 소득 대비 원리금 부담이 가볍고 고정금리로 묶어둔 실거주 주택대출이라면 얘기가 달라요. 문제가 되는 건 자산이 오를 거란 기대 하나로 변동금리·단기·고금리 빚을 무리하게 키우는 경우예요. 같은 '빚'이라도 어떤 빚이냐에 따라 위험이 천차만별이라는 거죠.
자주 묻는 질문
Q. 가계빚이 역대 최대면 곧 위기가 터지는 건가요?
A. 꼭 그렇진 않아요. 경제가 커지면 빚의 절대 규모도 자연히 늘기 때문에, 매번 '역대 최대'는 거의 당연한 결과예요. 그래서 총액보다 증가 속도와 소득 대비 비율, 그리고 빚이 어느 권역에서 늘었는지를 함께 봐야 진짜 신호를 읽을 수 있어요.
Q. 풍선효과는 정부 규제가 잘못됐다는 뜻인가요?
A. 규제 자체가 틀렸다기보다, 한쪽만 조이면 수요가 옆으로 새어 나간다는 한계를 보여주는 거예요. 은행을 조이면 비은행으로, 비은행까지 조이면 또 다른 틈으로 옮겨가죠. 그래서 전체 권역을 함께 관리하는 DSR 같은 잣대가 점점 중요해지는 거예요.
총액보다 '속도'와 '어디서'
가계빚 뉴스를 볼 때 이제 두 가지를 보세요. 총액(역대 최대는 거의 매번 맞아요)보다 증가 속도, 그리고 어느 권역에서 늘었는지. 비은행권으로 빚이 옮겨가는 흐름이 이어진다면, 그건 숫자 크기보다 훨씬 또렷한 경고음이에요.
이 글은 2026년 5월 가계신용 관련 보도를 바탕으로 한 일반 해설이며, 특정 금융상품의 가입·해지를 권유하지 않습니다.