LTV·DTI·DSR — 내가 빌릴 수 있는 돈을 정하는 3대 잣대
LTV·DTI·DSR은 내가 집 사려고 빌릴 수 있는 돈의 한도를 정하는 3대 잣대예요. LTV는 '집값 대비', DTI는 '소득 대비 주택대출', DSR은 '소득 대비 모든 빚'을 보고, 요즘은 이 DSR이 가장 강력합니다. 같은 집을 봐도 누구는 5억을 빌리고 누구는 3억밖에 못 빌리는 이유가 여기 있어요. 오늘은 이 셋을 한 번에 정리하고, 가장 중요해진 DSR을 예시로 풀어볼게요.
LTV·DTI·DSR은 각각 무엇 대비를 보나요?
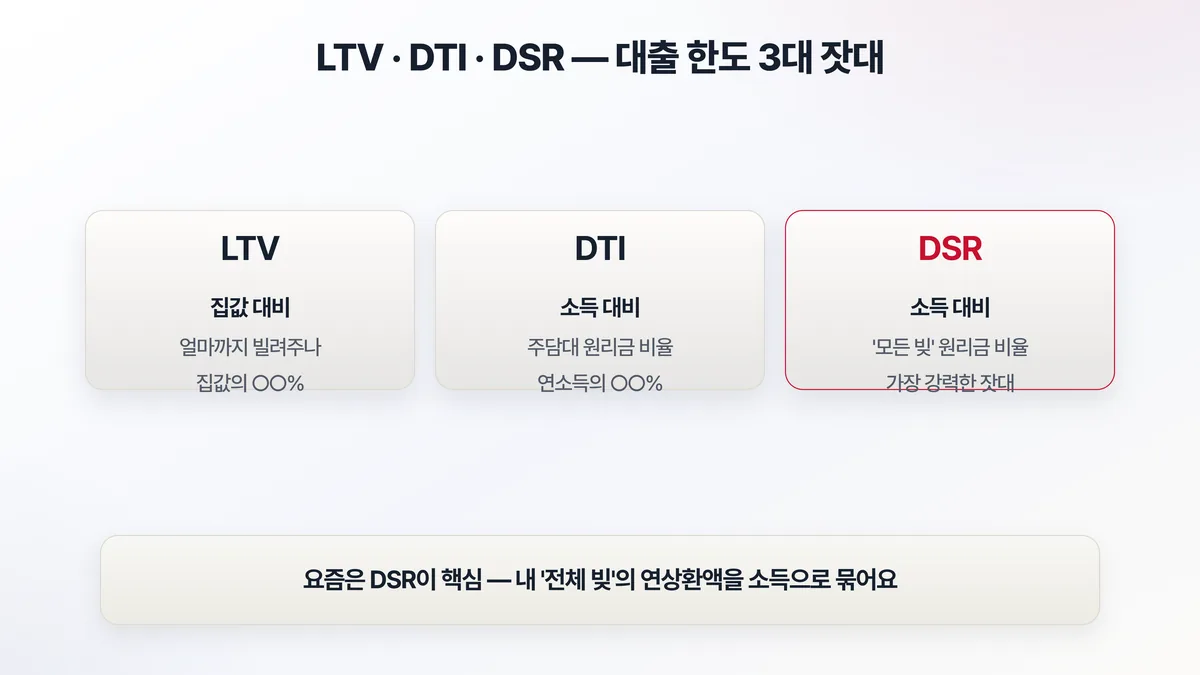
세 가지가 보는 기준이 달라요.
LTV(주택담보인정비율)는 집값 대비 얼마까지 빌려주냐예요. 집값의 ○○%까지만 대출해 준다는 거죠. 예를 들어 LTV 70%면 10억 집에 7억까지 빌릴 수 있어요. '집'을 기준으로 본 한도예요.
DTI(총부채상환비율)는 소득 대비 봐요. 내 연소득에서 주택담보대출 원리금이 차지하는 비율을 따져요. 소득이 적으면 아무리 비싼 집을 담보로 잡아도 한도가 줄어드는 거죠.
DSR(총부채원리금상환비율)도 소득 대비인데, DTI보다 훨씬 강력해요. 주택대출만이 아니라 내가 가진 '모든 빚'(신용대출, 카드론, 자동차 할부까지)의 연간 원리금을 다 합쳐서 소득과 비교하거든요. 그래서 요즘 대출 규제의 핵심이 바로 이 DSR이에요. 애초에 은행이 돈을 빌려주는 방식을 보면, 갚을 능력을 확인하고 빌려주는 게 당연한데, 그 능력을 숫자로 못 박은 게 이 잣대들이에요.
DSR은 어떻게 내 대출 한도를 정하나요?
가장 중요한 DSR을 예시로 볼게요.
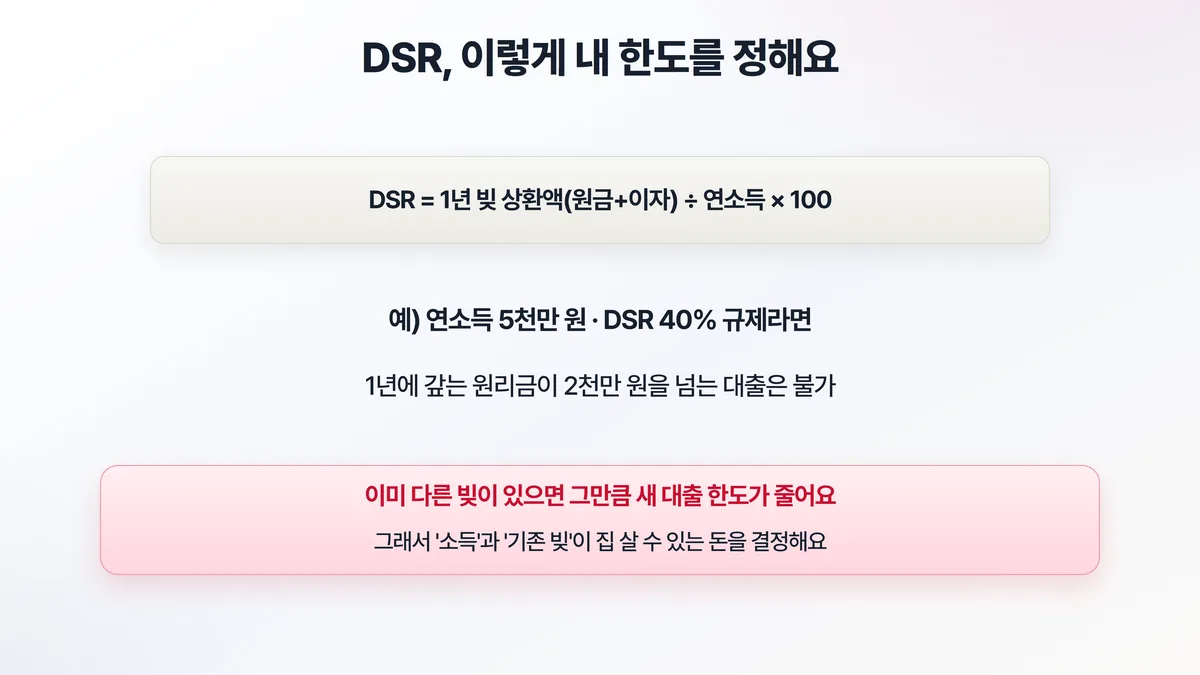
계산식은 이래요. DSR = 1년에 갚는 빚 원리금(원금+이자) ÷ 연소득 × 100.
예를 들어 연소득 5천만 원인 사람에게 'DSR 40%' 규제가 적용된다고 해볼게요. 그러면 1년에 갚는 모든 빚의 원리금이 2천만 원(5천만의 40%)을 넘으면 안 돼요. 이 한도 안에서만 대출이 나오는 거죠.
여기서 핵심이 나와요. 이미 다른 빚이 있으면, 그만큼 새 대출 한도가 줄어들어요. 자동차 할부로 연 500만 원을 갚고 있다면, 주택대출로 쓸 수 있는 여력은 1,500만 원어치로 줄어드는 거예요. 그래서 빚이 많은 사람일수록 집 살 대출 한도가 빡빡해집니다.
같은 5천만 원 연소득이라도 결과가 갈려요. 빚이 하나도 없으면 연 2천만 원어치 주택대출 여력이 그대로 살아 있지만, 신용대출과 할부로 이미 연 1천만 원을 갚고 있으면 남는 건 1천만 원어치뿐이에요. 한도가 절반으로 쪼그라드는 셈이죠.
결국 DSR 시대에 내가 빌릴 수 있는 돈은 '내 소득'과 '기존 빚'이 결정해요. 집값이 아무리 싸도 소득이 받쳐주지 않으면 한도가 안 나오는 거죠.
집 사기 전에 뭘 준비해야 하나요?
이 구조를 알면 준비가 달라져요.
- 기존 빚부터 정리: 새 대출 한도를 늘리려면 신용대출·할부 같은 기존 빚을 줄여두는 게 유리해요. 이 과정에서 신용점수가 한도와 금리에 미치는 영향도 함께 챙기면, 같은 소득으로도 조건이 좋아질 수 있어요.
- 내 한도 미리 계산: 소득과 기존 빚으로 DSR 한도를 미리 따져보면, 살 수 있는 집의 현실적인 가격대가 보여요.
- 금리도 변수: 금리가 오르면 같은 한도라도 갚을 원리금이 커져서 대출 가능액이 줄어요. 금리 환경도 같이 봐야 해요.
DSR이 적용 안 되는 대출도 있나요?
DSR이 모든 대출을 똑같이 옥죄는 건 아니에요. 전세자금대출이나 중도금대출처럼 정책적으로 DSR 계산에서 빠지는 대출도 있고, 소액 대출은 규제 문턱 아래라 비교적 자유로워요. 또 같은 빚이라도 만기를 길게 잡으면 1년에 갚는 원리금이 줄어서 DSR이 낮아지기도 해요. 30년 만기로 늘리면 매년 갚는 금액이 줄어드는 식이죠. 그래서 "내 DSR은 무조건 이 숫자"라고 단정하기보다, 어떤 대출을 어떤 조건으로 받느냐에 따라 달라진다는 걸 기억해 두는 게 좋아요.
월 상환액이 얼마일지 궁금하다면, 대출 원리금 상환 계산기로 바로 계산해보세요.
자주 묻는 질문
Q. LTV·DTI·DSR 중 하나만 통과하면 대출이 나오나요?
A. 아니에요. 세 잣대는 동시에 적용돼요. 셋 중 가장 빡빡하게 걸리는 한도가 내 최종 대출 한도가 돼요. 집값 기준(LTV)으로는 7억까지 되더라도, 소득 기준(DSR)으로 5억밖에 안 되면 5억이 한도예요. 결국 셋을 모두 넘어야 그 돈이 나옵니다.
Q. 마이너스 통장도 DSR에 잡히나요?
A. 네, 잡혀요. 실제로 당겨 쓴 금액이 없어도 한도 자체를 빚으로 보는 경우가 많아요. 그래서 집 살 계획이 있다면, 쓰지 않는 마이너스 통장은 미리 줄이거나 정리해 두는 게 한도 확보에 유리해요.
DSR이 내 집 예산을 정한다
정리하면 LTV는 '집값 대비', DTI는 '소득 대비 주택대출', DSR은 '소득 대비 모든 빚'을 봐요. 그리고 요즘은 DSR이 가장 강력한 잣대라, 내 소득과 기존 빚이 집 살 돈을 결정합니다.
집을 살 계획이 있다면, 막연히 "대출 많이 나오겠지" 기대하지 말고 내 DSR부터 계산해 보세요. 그게 현실적인 내 집 마련 예산의 출발점이에요. 한도가 정해지면 그다음은 실전이니, 부동산 거래가 계약부터 잔금까지 어떤 순서로 흘러가는지도 미리 훑어두면 마음이 한결 가벼워질 거예요.
이 글은 일반적인 대출 규제 개념을 설명한 정보로, 구체적인 비율과 적용 대상은 정책과 지역에 따라 다르며 수시로 바뀝니다. 실제 대출 전에는 금융회사의 최신 안내를 확인하세요.