기준금리가 오르면 내 삶은 뭐가 달라질까
기준금리가 오르면 내 대출이자는 오르고 예금이자는 따라 올라요. 3억 원을 30년 만기로 빌렸다면 금리가 1%포인트만 올라도 매달 18만 원, 1년이면 216만 원이 더 나갑니다.
기준금리는 한국은행이 정하는 '돈의 도매가격'이라, 이 숫자 하나가 대출금리·예금금리를 거쳐 집값과 주식, 물가까지 흘러와요. 오늘은 그 경로를 내 통장까지 끝까지 따라가 볼게요.
기준금리가 뭐예요?
기준금리는 한국은행이 시중은행이랑 돈을 주고받을 때 기준이 되는 금리예요. 은행 입장에서는 돈을 떼 오는 원가, 그러니까 돈의 도매가격인 셈이죠.
도매가가 오르면 동네 마트 소매가도 따라 오르잖아요? 돈도 똑같습니다. 한국은행이 기준금리를 올리면, 은행이 우리한테 돈을 빌려줄 때 받는 값(대출금리)도, 우리 돈을 맡아줄 때 주는 값(예금금리)도 따라 움직여요.
이 결정을 내리는 곳이 그 유명한 '금통위'고요, 1년에 여덟 번 모여서 올릴지 내릴지 그대로 둘지를 정합니다. 애초에 한국은행이 어떤 일을 하는 곳인지 알아두면 이 결정이 왜 그렇게 무게가 실리는지 더 잘 와닿아요.
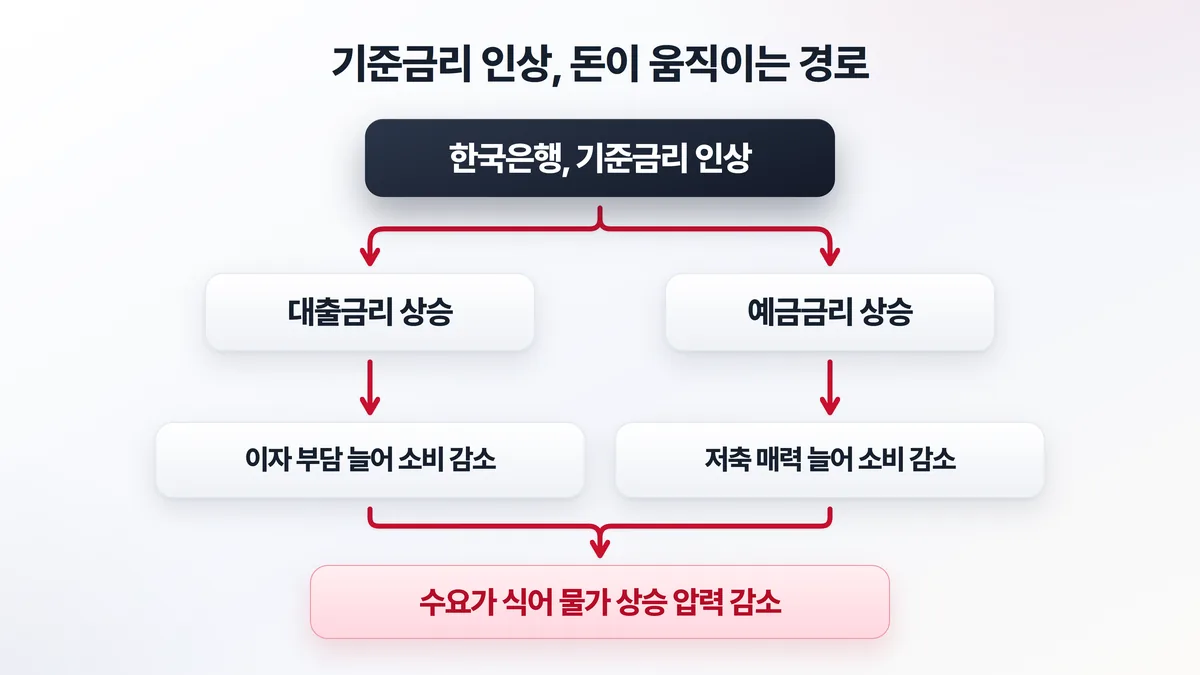
기준금리가 오르면 대출이자는 얼마나 오르나요?
기준금리가 오르면 제일 빨리 반응하는 게 변동금리 대출이에요. 주택담보대출 변동금리는 코픽스(COFIX)라는 지수에 연동되는데, 기준금리가 오르면 코픽스가 오르고 다음 갱신일에 내 대출금리가 올라요. 도망갈 곳이 없습니다.
감이 잘 안 오시죠? 3억 원을 30년 만기로 빌렸다고 해볼게요.
내 대출 조건을 직접 넣어 월 상환액이 얼마나 달라지는지는 대출 상환액 계산기로 1분이면 확인할 수 있어요.
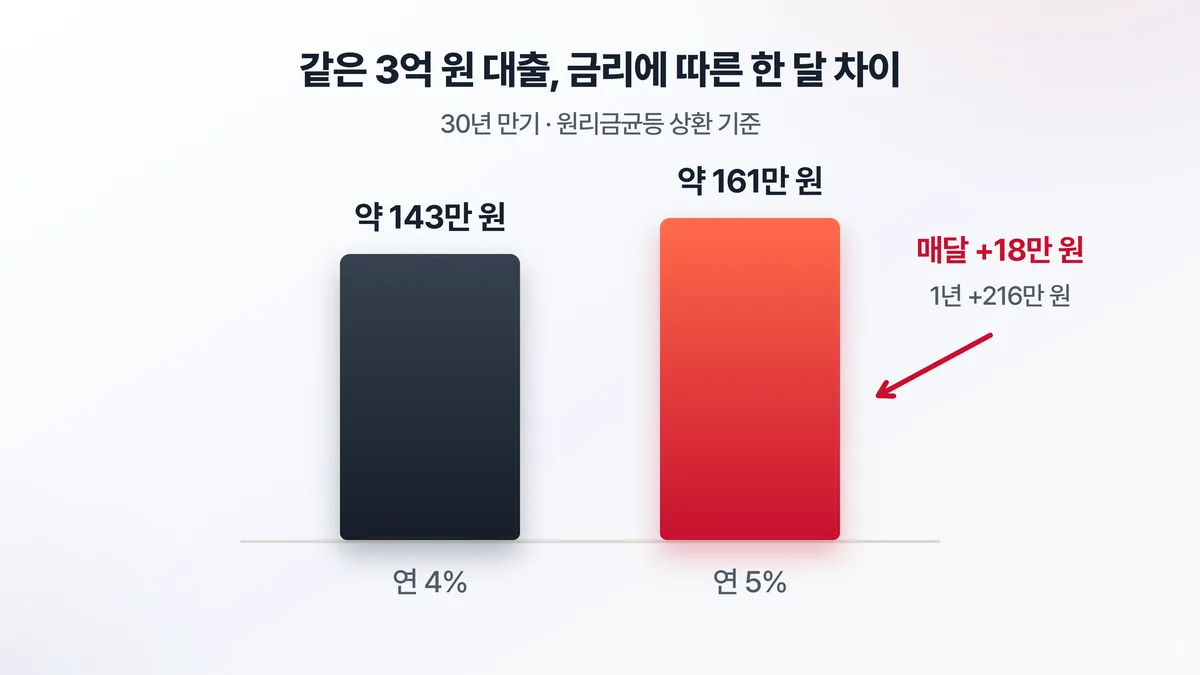
금리가 딱 1%포인트 올랐을 뿐인데 매달 18만 원이 더 나가요. 1년이면 216만 원입니다. 웬만한 월급쟁이 한 달 저축액이 통째로 증발하는 거죠. 금리 인상기마다 "영끌족 비명" 같은 기사가 쏟아지는 게 괜한 호들갑이 아니에요.
금리가 오르면 예금이자도 오르나요?
반대로 돈을 맡기는 입장에서는 금리 인상이 꽤 반갑습니다. 예금·적금 금리가 따라 오르거든요. 금리 인상기에는 은행들이 돈을 끌어모으려고 특판 예금을 경쟁적으로 내놓기도 해요.
다만 얄궂은 포인트가 하나 있어요. 은행은 대출금리는 빠릿빠릿하게 올리면서 예금금리는 천천히 올리는 경향이 있다는 거. 빌려주고 받는 이자와 맡아주고 주는 이자의 차이, 이른바 예대마진으로 은행이 돈을 버는 구조를 떠올리면 이 타이밍 차이가 왜 생기는지 납득이 가실 거예요. 그래서 금리가 오르는 시기에는 예금 만기를 짧게 가져가면서 더 좋은 조건으로 계속 갈아타는 게 보통 유리합니다.
금리가 오르면 집값과 주식은 어떻게 되나요?
부동산은 대부분 대출을 끼고 사잖아요. 금리가 오르면 같은 월 상환액으로 빌릴 수 있는 돈 자체가 줄어들고, 그만큼 집을 사겠다는 수요가 식어요. 사려는 사람이 줄면 가격도 힘을 잃고요. 물론 집값은 공급이나 정책, 심리까지 얽혀 움직이니까 금리 하나로 다 설명할 수는 없지만, 금리가 자산시장의 '중력' 역할을 한다는 건 분명해요.
주식도 비슷한데, 두 가지 이유가 있어요.
하나는 안전한 대안이 생긴다는 것. 예금이 연 5%를 주는데 굳이 떨어질지도 모르는 주식을 살 이유가 줄어들죠. 또 하나는 미래 이익의 가치가 깎인다는 것. 주가라는 건 결국 기업이 앞으로 벌 돈을 현재 가치로 당겨온 건데, 금리가 오르면 그 '당겨오는 비용'이 비싸져요. 특히 "지금은 적자지만 10년 뒤에 크게 벌 거예요" 하는 성장주들이 금리 인상에 유독 출렁이는 이유가 이거예요.
한국은행은 왜 금리를 올리나요?
이렇게 다들 아픈데 한국은행은 왜 금리를 올릴까요. 답은 물가예요.
물가가 빠르게 오른다는 건 시중에 돈이 너무 많이 풀려 있다는 신호거든요. 참고로 이 물가를 대체 어떻게 재는 건지 궁금하다면 소비자물가지수로 물가를 측정하는 방법을 알아두세요. "물가가 몇 % 올랐다"는 뉴스가 한결 또렷하게 들리거든요. 금리를 올리면 대출이 줄고, 소비가 줄고, 수요가 식으면서 물가를 밀어 올리던 힘이 빠져요. 그러니까 금리 인상은 "경기를 일부러 식혀서라도 물가를 잡겠다"는 결정인 거죠. 반대로 경기가 너무 가라앉으면 금리를 내려서 돈이 돌게 만들고요.
중앙은행은 이 둘 사이에서 영원히 줄타기를 하는 곳이라고 보시면 돼요.
금리는 늘 오르내려요 — 25년 사이클
기준금리는 한자리에 머무는 법이 없어요. 한국 기준금리(콜금리 기준)가 실제로 어떻게 움직였는지 받아봤어요.
| 시점 | 기준금리 |
|---|---|
| 2000년 무렵 | 5%대 |
| 2020년 6월(코로나) | 0.48% (역대 최저) |
| 2026년 현재 | 약 2.5% |
한국은행 콜금리 기준.
보면 금리는 경기와 물가에 따라 위아래로 크게 출렁여요. 2020년 코로나 때는 경기를 살리려 0.5% 아래까지 내렸다가 이후 물가가 뛰자 다시 올렸고 지금은 2%대에서 눈치를 보는 중이에요. 그러니까 지금 금리가 높게 느껴져도 영원하지 않고, 낮을 때도 영원하지 않아요. "지금이 고점이냐 바닥이냐"를 맞히기 어려운 만큼 내 대출과 예금은 어느 쪽으로 움직여도 버틸 수 있게 짜두는 게 안전해요.
2026년 지금 — 내릴 줄 알았는데 더 오를 수도?
2025년까지만 해도 시장은 "슬슬 금리가 내려올 것"이라는 기대를 품었어요. 미국 연준(Fed)이 긴축을 마무리하고 인하 쪽으로 방향을 틀 거라 봤거든요.
그런데 2026년 들어 그 기대가 흔들리고 있어요. 6월 FOMC에서 새 연준 의장 케빈 워시는 금리를 동결하면서도 점도표를 올려버렸어요. "이제 올릴 수도 있다"는 신호를 준 거죠. 금리가 내려가기는커녕 오히려 더 높게, 더 오래 유지될 수 있다는 전망이 나왔습니다.
한국은행도 마찬가지예요. 현재 기준금리 연 2.50%를 이미 동결 중이고, 미국이 매파적으로 돌면 한은도 쉽게 내리기 어려워요. 한·미 금리 차가 벌어질수록 원화가 약해지고 수입 물가가 올라 국내 물가를 자극하거든요. 그래서 지금은 "언제 내려가나"보다 "얼마나 오래 이 수준이 유지될까"를 묻는 게 더 현실적인 질문이에요.
변동금리 대출이 있는 분이라면 이 국면이 길어질 가능성을 직접 계산해볼 필요가 있어요. 대출 상환액 계산기에서 금리 1~2%포인트 더 오른 시나리오를 돌려보세요.
금리가 오를 때 · 내릴 때 챙길 것
금리가 오를 때: - 변동금리 대출 → 고정금리 갈아타기 시뮬레이션 (중도상환수수료와 비교) - 예금은 만기를 짧게 → 특판·금리 상승 시 재예치 기회 챙기기 - 무리한 대출 투자(빚투)는 가장 위험한 국면. 이자는 확정, 수익은 불확실
금리가 내릴 때: - 채권 가격은 금리와 반대로 움직여요 → 금리 고점에서 채권을 사두면 수익 기회 - 대출자는 고정→변동 전환 검토 시기 - 성장주·부동산이 반응하는 타이밍 (하지만 예측보다 내 재정 상태가 먼저)
자주 묻는 질문
Q. 기준금리가 2.5%인데 왜 제 대출금리는 5%가 넘나요?
A. 기준금리는 은행이 돈을 떼 오는 '도매가'일 뿐이에요. 여기에 은행의 운영비·마진, 그리고 '이 사람이 못 갚을 수도 있다'는 위험을 값으로 매긴 가산금리가 얹혀요. 그래서 내 신용점수가 높을수록, 담보가 튼튼할수록 이 얹히는 폭이 줄어 대출금리가 낮아져요. 기준금리는 출발점일 뿐, 최종 가격은 내 조건이 정한다고 보시면 돼요.
Q. 금리가 오를 것 같으면 고정금리로 갈아타야 하나요?
A. "무조건 그렇다"는 정답은 없어요. ① 대출 남은 기간이 길수록, ② 앞으로 금리가 더 오를 거라 볼수록 고정이 유리하지만, ③ 갈아탈 때 무는 중도상환수수료가 그 이득을 깎아먹을 수 있어요. 보통 만기가 얼마 안 남았다면 갈아타는 실익이 적고요. 내 대출의 남은 기간·수수료·금리차를 놓고 직접 계산해 보는 게 먼저예요.
Q. 금리가 언제 내려갈지 어떻게 알 수 있나요?
A. 중앙은행이 가장 크게 보는 두 가지가 물가(CPI)와 고용이에요. 물가가 목표(미국 2%, 한국도 비슷)에 근접하고 고용이 식으면서 경기 과열 우려가 줄어들 때 인하 신호가 나와요. 그래서 매달 발표되는 소비자물가지수 수치가 "이번 달 0.X% 내려갔다"고 나오면 금리 인하 기대가 높아지고, 반대면 꺾이죠. 중앙은행의 발표문("점도표" 등)을 읽는 것도 방법이지만, 일반인에게 가장 현실적인 건 CPI 추이를 꾸준히 눈여겨보는 거예요.
Q. 미국이 금리를 올리면 왜 우리 금리까지 들썩이나요?
A. 한국 금리가 미국보다 너무 낮아지면, 돈은 이자를 더 주는 미국으로 빠져나가려 해요. 그 과정에서 원화를 팔고 달러를 사니 환율이 오르고(원화 약세), 수입 물가가 올라 국내 물가를 자극하죠. 그래서 한국은행은 미국 금리를 아예 무시하긴 어렵고 어느 정도 보조를 맞추게 돼요. 금리가 '나라 안 사정'만으로 정해지지 않는 이유예요. 2026년 6월 워시 연준 의장의 첫 FOMC가 전형적인 사례로, 미국 점도표가 위로 올라가자 한국 금융시장도 즉각 반응했어요.
내 통장으로 돌아오면
위에 정리한 것들 중 지금 내 상황에 해당하는 게 있으면 하나씩 확인해 보는 걸로 마무리할게요.
변동금리 대출이 있다면 고정금리로 갈아타는 게 나은지 계산해 보세요. 예금은 만기를 짧게 가져가고요. 무리한 빚투는 금리 인상기에 가장 피해야 할 것 — 이자는 확정인데 수익은 불확실하니까요.
다음에 "금통위 기준금리 결정"이라는 뉴스가 나오면, 이제 남의 이야기가 아니라 내 월 상환액과 내 예금금리가 움직이는 예고편으로 들리실 거예요. 그거면 오늘 글은 제 몫을 다 한 겁니다.