예금자보호 1억 시대 — 내 돈, 은행이 망해도 어디까지 안전할까
은행에 돈을 맡길 때 막연히 "설마 은행이 망하겠어?" 생각하시죠. 그런데 실제로 저축은행이 문을 닫는 일은 드물지만 분명히 있었고, 그때 예금자를 지켜주는 게 바로 예금자보호 제도예요.
이 제도의 한도가 최근 바뀌었어요. 오랫동안 5천만 원이었는데 1억 원으로 올랐습니다. 큰 변화라 한 번 정리해 둘 만해요. 내 돈이 어디까지 안전한지, 1억이 넘으면 어떻게 해야 하는지 5분이면 끝납니다.
5천만 원에서 1억 원으로
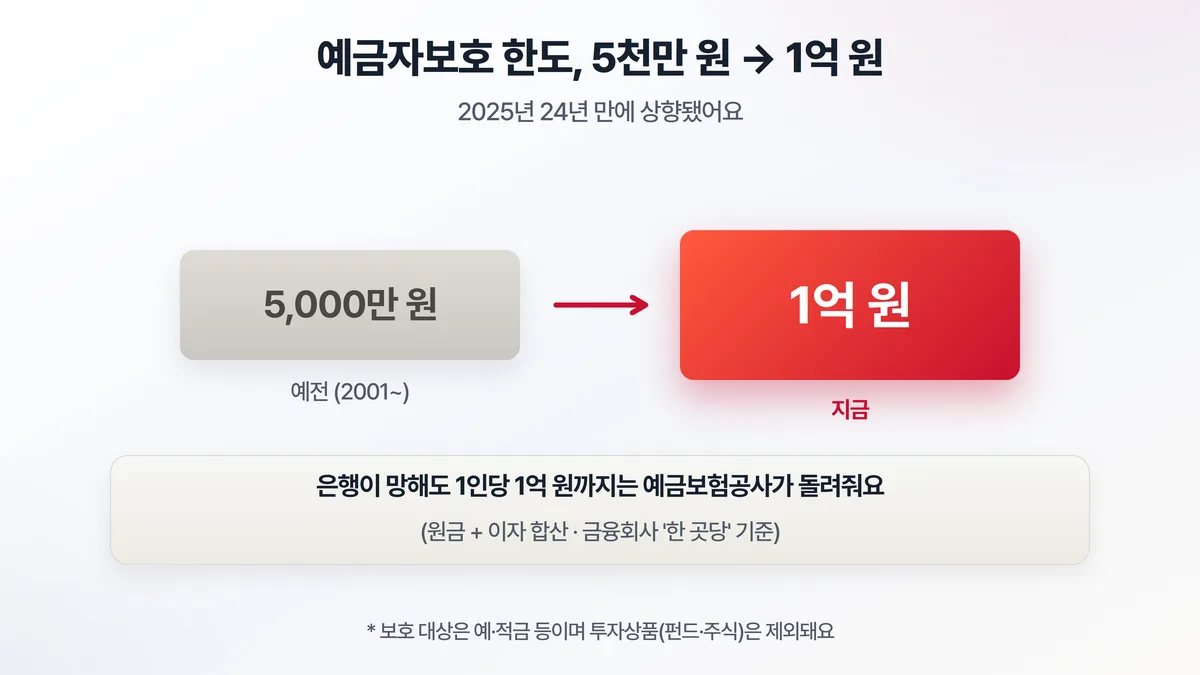
예금자보호란, 내 돈을 맡아둔 금융회사가 파산해도 예금보험공사가 일정 한도까지 대신 돌려주는 제도예요. 이 한도가 2001년 이후 줄곧 5천만 원이었는데, 그동안 경제 규모와 물가가 많이 커졌죠. 그래서 24년 만에 1억 원으로 상향됐습니다.
돈을 받아 굴리는 은행 입장에서 보면 이 제도가 왜 필요한지 더 와닿아요. 은행은 예금을 받아 대출로 굴리며 그 금리 차이로 먹고사는데, 그 과정에서 만에 하나 부실이 나도 예금자는 보호받게 해두자는 거예요. 그래야 사람들이 마음 놓고 은행에 돈을 맡기거든요.
중요한 포인트가 몇 개 있어요.
- '원금 + 이자'를 합쳐서 1억까지예요. 원금만 1억이 아니라요. 예를 들어 원금 9,800만 원에 이자 300만 원이 붙으면 합이 1억 100만 원이라, 100만 원은 보호 한도를 넘겨요.
- 금융회사 '한 곳당' 1억이에요. 이게 뒤에 나올 핵심입니다.
- 보호해 주는 건 예금·적금 같은 원금 보장형 상품이에요. 펀드·주식·채권 같은 투자상품은 대상이 아니에요. 투자는 수익을 노리는 대신 손실 위험을 직접 떠안는 것이라, 처음부터 보호 대상이 아니거든요.
여기서 예금과 적금이 헷갈린다면 목돈을 한 번에 넣는 예금과 매달 쌓는 적금의 차이를 먼저 보고 와도 좋아요. 둘 다 원금 보장형이라 보호 대상이라는 점은 같아요.
내 예·적금에 이자가 붙어 만기에 원금+이자가 얼마가 되는지(보호 한도 1억을 넘기는지)는 예금·적금 이자 계산기로 미리 계산해 둘 수 있어요.
1억이 넘는 돈은 '나눠 담기'
여기서 가장 실용적인 팁이 나와요. 보호가 '금융회사 한 곳당' 1억이라는 점을 이용하는 거예요.
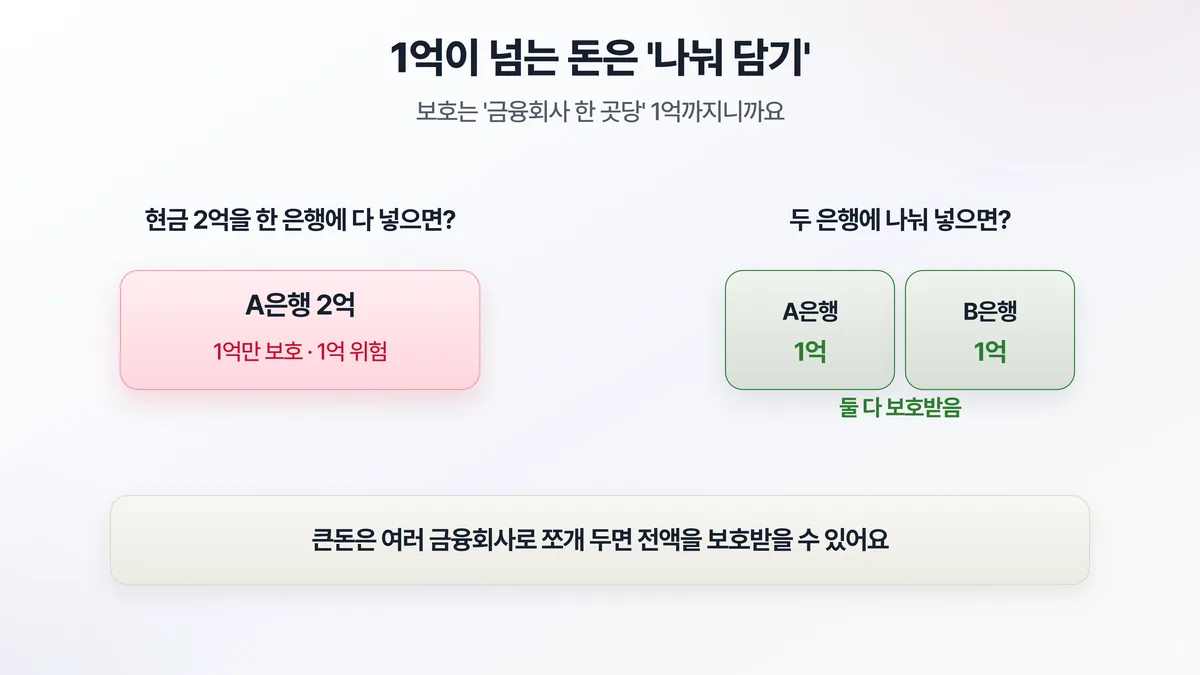
예를 들어 현금 2억을 한 은행에 다 넣어두면, 그 은행이 잘못됐을 때 1억만 보호받고 나머지 1억은 위험해져요. 하지만 A은행에 1억, B은행에 1억으로 나눠 두면 양쪽 다 보호받습니다. 큰돈일수록 여러 금융회사로 쪼개 두는 게 기본 원칙인 이유예요.
참고로 같은 은행이라도 본점·지점은 한 곳으로 칩니다(합산). 진짜 다른 '회사'로 나눠야 각각 보호돼요. 예를 들어 A은행 본점에 6천만 원, 같은 A은행 강남지점에 6천만 원을 넣어도 합산해서 1억 2천만 원으로 보니, 2천만 원은 보호를 못 받아요.
그럼 어디에 맡기든 똑같을까
한도 안에서는 어느 금융회사든 보호가 똑같아요. 그래서 한도(1억) 이내라면, 예금금리를 조금 더 주는 저축은행을 활용하는 것도 합리적인 선택이에요. "저축은행은 불안하지 않나" 싶지만, 1억 이내라면 망해도 예금보험공사가 보장하니 사실상 안전한 거죠.
다만 지난 가계빚 글에서 비은행권 부실 위험을 얘기했듯, 한도를 넘는 큰돈을 금리만 보고 한 곳에 몰아넣는 건 위험해요. 금리는 한도 안에서 챙기고, 한도를 넘는 돈은 나눈다 — 이 두 원칙을 같이 가져가면 됩니다.
단, 이런 경우엔 좀 달라요
나눠 담기가 만능은 아니에요. 금융회사가 파산하면 예금보험공사가 보험금을 지급하는데, 절차가 진행되는 동안 한동안 그 돈을 못 빼는 일이 생길 수 있어요. 당장 다음 달에 전세금이나 수술비로 써야 할 돈이라면, 금리 몇 푼보다 '바로 찾을 수 있느냐'가 더 중요하죠. 이런 돈은 흔들릴 일 없는 큰 은행에 두는 편이 마음 편해요.
또 외화예금이나 일부 금융상품은 보호 범위가 조금씩 달라요. 새 상품에 큰돈을 넣기 전엔 "이거 예금자보호 되나요?"라고 한 번 물어보는 습관을 들이면 좋아요.
자주 묻는 질문
Q. 한 은행에 예금이랑 적금을 따로 들면 각각 1억씩 보호되나요?
A. 아니에요. 같은 금융회사 안에 있는 예금·적금은 모두 합산해서 1억까지만 보호돼요. 상품을 나눠도 '한 회사'면 한 묶음으로 봅니다. 따로 보호받고 싶으면 아예 다른 회사로 옮겨야 해요.
Q. 부부가 각자 명의로 나누면 보호 한도가 늘어나나요?
A. 네. 보호 한도는 '사람(예금자)별'로 따져요. 같은 은행이라도 남편 명의 1억, 아내 명의 1억은 각각 1억씩 보호받아요. 가족 명의를 활용하면 한 은행에서도 안전하게 둘 수 있는 금액이 늘어나는 셈이에요.
1억까지, 내 현금의 안전망
정리하면 이래요. 예금자보호는 이제 한 금융회사당 원금+이자 1억까지, 대상은 예·적금(투자상품 제외). 1억이 넘으면 여러 곳에 나눠 담기. 이거면 내 현금 자산의 안전은 거의 챙긴 겁니다.
이런 기본기는 평소엔 시시해 보여도, 금융 불안이 닥쳤을 때 진짜 빛을 발해요. 내 돈을 지키는 가장 확실한 지식이니 가족과도 공유해 두시길요.
이 글은 2026년 5월 기준 예금자보호 제도에 대한 일반 정보예요. 구체적인 보호 대상·한도 적용은 예금보험공사 및 각 금융회사 안내를 확인하시기 바랍니다.