종합소득세 마감 코앞 — 직장인인 나도 신고 대상일까?
2026년 종합소득세 신고 마감은 6월 1일 월요일이고, 대상인데 안 하면 세금의 20%가 무신고 가산세로 붙어요. 월급만 받는 직장인은 회사 연말정산으로 끝나지만, 월급 외에 다른 소득(부업·임대·금융소득 등)이 끼어 있으면 본인이 직접 합산 신고를 해야 합니다.
"회사가 연말정산 해줬으니 난 상관없어"라고 넘기다 헛다리를 짚는 분이 의외로 많아요. 5분이면 내가 대상인지 알 수 있으니, 오늘 딱 정리해 드릴게요.
종합소득세가 뭐예요?
이름이 어렵지만 뜻은 단순해요. 한 해 동안 내가 번 모든 소득을 다 합쳐서(종합) 한 번에 정산하는 세금이에요.
소득에 세금이 어떤 원리로 매겨지는지 큰 그림이 궁금하다면 소득세·부가세의 기본 구조를 먼저 보고 오면 이 글이 훨씬 쉽게 읽혀요. 우리 월급에서 매달 소득세가 미리 빠져나가는 것도 같은 맥락이고요.
매달 월급에서 세금과 4대 보험이 얼마나 떼여 실수령액이 되는지는 연봉 실수령액 계산기로 바로 확인해 보세요.
회사 월급만 받는 분들은 회사가 연말정산으로 이걸 대신 끝내줘요. 그래서 "난 상관없다"가 대부분 맞습니다. 문제는 월급 말고 다른 소득이 끼어 있을 때예요. 그 소득은 회사가 알 수 없으니 본인이 직접 합산 신고를 해야 하거든요.
직장인인 나도 종합소득세 신고 대상일까요?
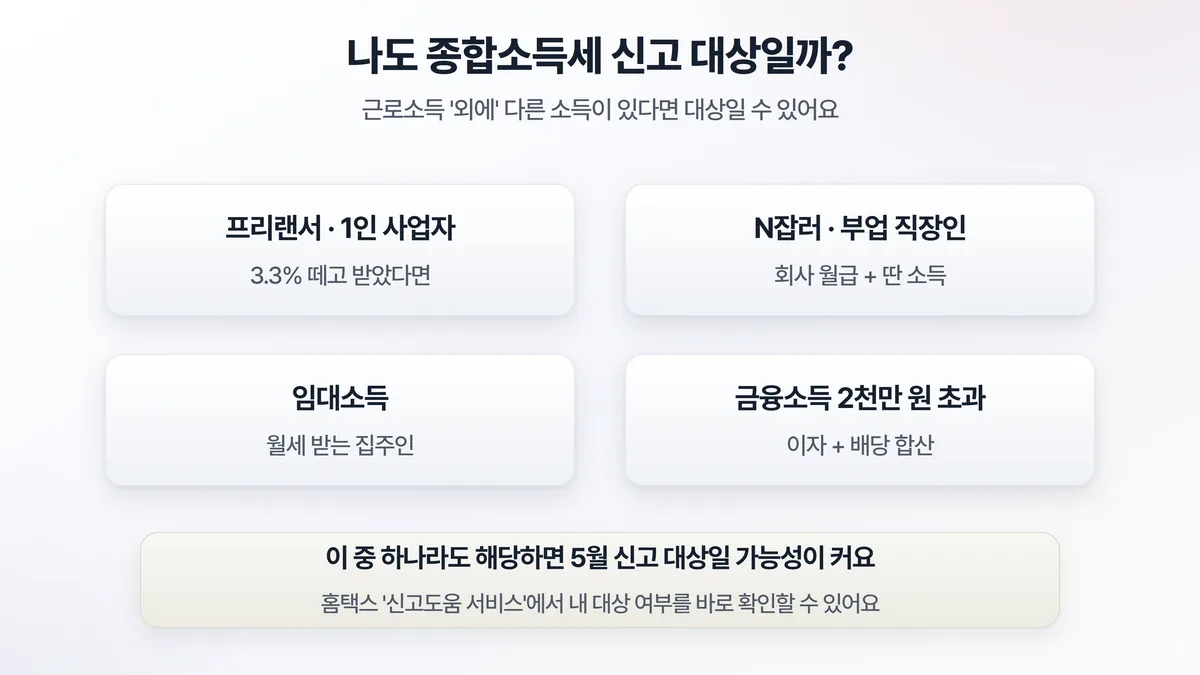
대표적인 경우는 이 넷이에요.
프리랜서·1인 사업자. 돈 받을 때 3.3% 떼고 받았다면 거의 대상입니다. 그 3.3%는 '미리 떼놓은 세금'이라 5월에 정산해야 끝나요.
N잡러·부업 직장인. 회사 월급 외에 부업 소득이 있다면 합산 대상이에요. 요즘 배달, 스마트스토어, 강의, 원고료 받는 직장인 많죠. 이 소득들이 여기 해당합니다. 매달 월급에서 국민연금이며 건강보험이며 떼이는 게 억울했던 분이라면, 국민연금이 어떻게 굴러가는지도 한 번 짚어두면 내 소득에서 빠져나가는 돈의 그림이 더 또렷해져요.
임대소득. 월세 받는 집주인이라면 대상이에요(소액 분리과세 등 예외는 있지만 일단 확인이 필요).
금융소득 2천만 원 초과. 이자와 배당을 합쳐 1년에 2천만 원을 넘으면 종합과세 대상이 돼요. 예금·주식 배당이 큰 분들이 여기 걸립니다.
이 중 하나라도 해당하면 신고 대상일 가능성이 큽니다. 확실하게 확인하는 방법이 있어요. 국세청 홈택스(모바일은 손택스 앱)에 로그인하면 '종합소득세 신고도움 서비스'가 있는데, 국세청이 이미 파악한 내 소득 자료를 바탕으로 "당신은 대상입니다/아닙니다"를 알려줘요. 5월엔 안내문(우편·카톡)을 받은 분도 많고요.
종합소득세 신고를 안 하면 어떻게 되나요?
여기가 핵심이에요. 그냥 넘어가면 두 가지로 손해를 봅니다.
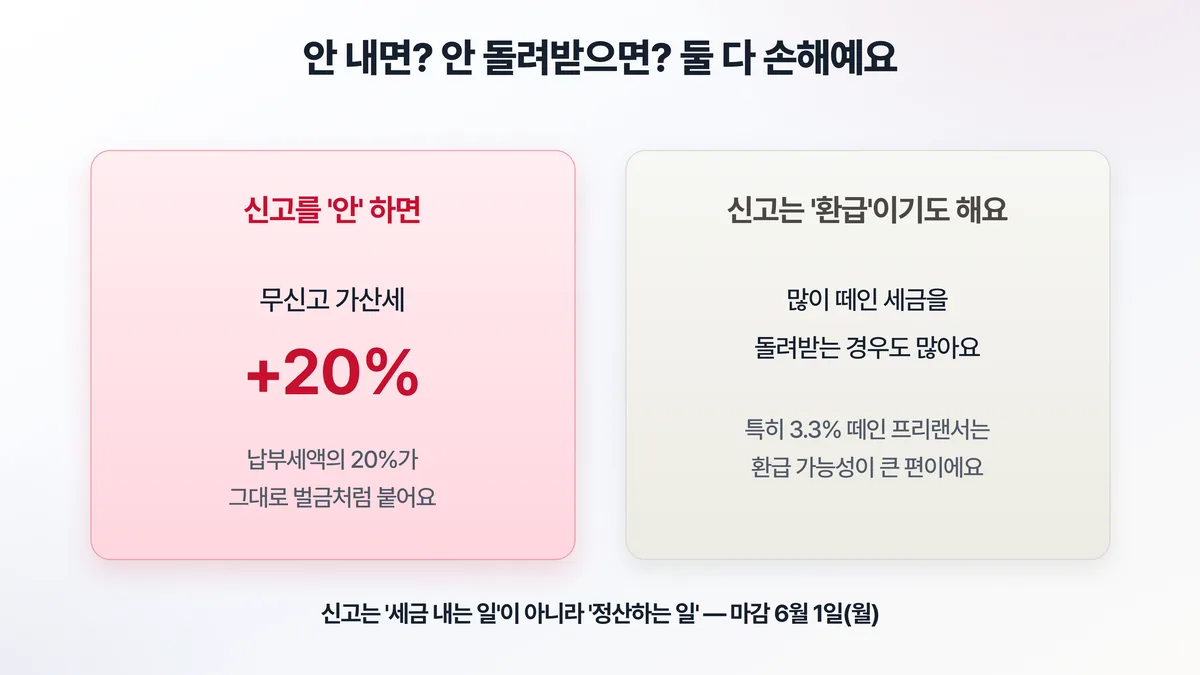
대상인데 신고를 안 하면, 무신고 가산세가 붙어요. 원래 낼 세금의 20%가 벌금처럼 추가됩니다(부정한 경우엔 더 무겁고요). 게다가 안 낸 기간만큼 납부지연 가산세까지 따로 붙어요. "몰라서 안 했다"는 봐주지 않습니다.
숫자로 보면 더 와닿아요. 가령 내야 할 세금이 200만 원인데 신고를 건너뛰었다면, 무신고 가산세 20%만 해도 40만 원이 그냥 얹힙니다. 여기에 납부지연 가산세가 하루하루 더 붙고요(연 환산 8% 안팎). 미루다 보면 100만 원 넘던 세금이 한 해 만에 130만~140만 원으로 불어나는 셈이라, 안 낸 게 아니라 비싸게 미룬 거예요.
그런데 반대 면도 있어요. 신고가 곧 환급일 때도 많아요. 특히 3.3% 떼고 받은 프리랜서는, 실제로 내야 할 세금보다 많이 떼인 경우가 흔해서 신고하면 차액을 돌려받습니다. 그러니까 종합소득세 신고는 "세금 더 내러 가는 일"이 아니라 "정산하러 가는 일"이에요. 토해낼 수도, 돌려받을 수도 있는 거죠. 안 하면 돌려받을 것도 못 받습니다.
부업이 있어도 신고 안 해도 되는 경우는 언제인가요?
겁만 줬으니 반대 경우도 짚을게요. 부업이 있다고 무조건 신고 대상은 아니에요. 부업이 '근로소득'(예: 아르바이트도 4대 보험 들어가는 형태) 하나뿐이고 회사가 이미 연말정산을 끝냈다면, 합쳐서 따로 신고할 게 없는 경우가 많아요. 일시적으로 받은 기타소득이 연 300만 원 이하라면 분리과세로 끝낼 선택권도 있고요. 즉 '딴 소득=무조건 신고'가 아니라 그 소득의 종류와 금액이 기준이에요. 헷갈리면 홈택스 신고도움 서비스가 제일 정확합니다.
마감 전 체크리스트
- [ ] 내가 대상인지 모르겠다 → 홈택스 '신고도움 서비스'에서 5분이면 확인
- [ ] 소득이 단순하다(프리랜서 등) → 홈택스가 자동으로 채워주는 '모두채움' 신고로 클릭 몇 번이면 끝
- [ ] 소득 구조가 복잡하다(사업+임대+금융 등) → 무리하지 말고 세무사 상담. 수수료보다 절세·가산세 회피 이득이 큰 경우가 많아요
- [ ] 마감일 → 6월 1일(월). 미루다 서버 몰리는 마지막 날 말고 주말에 미리
자주 묻는 질문
Q. 회사에서 연말정산을 다 했는데 또 종합소득세 신고를 해야 하나요?
A. 월급 외에 다른 소득(부업, 임대, 금융소득 등)이 있을 때만 추가로 합산 신고를 해요. 월급 하나만 받았다면 연말정산으로 끝이라 따로 할 게 없습니다.
Q. 작년에 부업으로 100만 원밖에 못 벌었는데도 신고 대상인가요?
A. 소득 종류에 따라 달라요. 사업·프리랜서 소득이면 금액이 적어도 원칙적으로 합산 대상이지만, 그만큼 세금도 적거나 오히려 환급일 수 있어요. 반대로 일시적 기타소득이라면 소액은 분리과세로 끝나기도 합니다. 홈택스에서 내 소득 유형부터 확인하는 게 빨라요.
무서운 건 세금이 아니라 모르는 것
종합소득세는 매년 5월 돌아오는 연례행사예요. 한 번 흐름을 익혀두면 내년부터는 30분이면 끝납니다. 무서운 건 세금 자체가 아니라 '몰라서 놓치는 것' — 가산세든 환급이든요. 세금은 이렇게 미리 알아두면 아끼는 구조라, 증여세를 미리 알면 크게 아끼는 것과 똑같은 원리예요.
이번 주말, 혹시 떠오르는 딴 소득이 있다면 홈택스 한 번 열어보세요. 안 해도 되는 분이면 5분 만에 안심할 수 있고, 해야 하는 분이면 20% 벌금을 면하는 거니까 어느 쪽이든 남는 장사입니다.
이 글은 2026년 종합소득세 신고(신고·납부 기한 6월 1일) 관련 국세청 안내와 보도를 바탕으로 한 일반 정보예요. 개별 사례의 정확한 판단은 홈택스 안내나 세무 전문가 상담을 따르시기 바랍니다.