예금과 적금, 뭐가 다를까 — 굴리기의 시작
예금은 목돈을 한 번에 맡기는 거고, 적금은 매달 조금씩 부어 나가는 거예요. 그래서 같은 연 4% 금리라고 적혀 있어도 만기에 손에 쥐는 이자가 두 배 가까이 차이 나죠. 둘 다 은행에 돈을 넣어두는 건데 왜 이런 차이가 생기는지, 단리와 복리, 중도해지까지 헷갈리는 부분만 짚어볼게요.
예금과 적금, 뭐가 다른가요?
가장 큰 차이는 돈을 넣는 방식이에요.
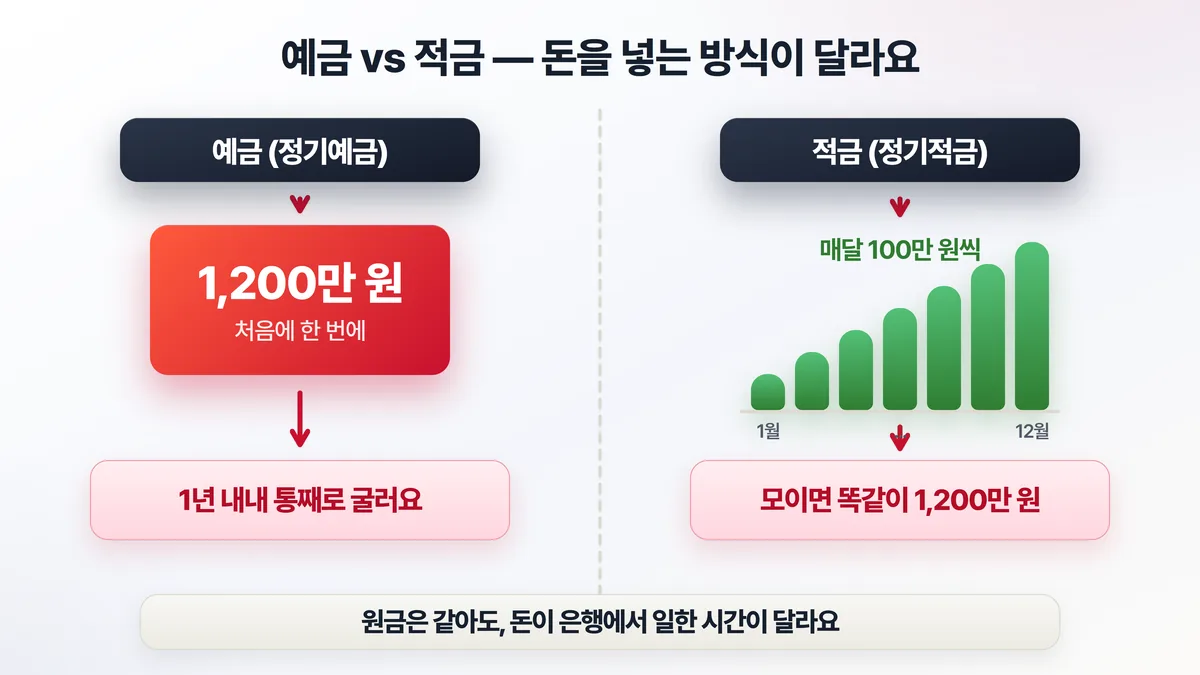
예금은 목돈을 한 번에 맡기는 거예요. 1년짜리 정기예금에 1,200만 원을 딱 넣어두면, 그 돈이 1년 내내 통째로 은행에서 굴러요. 만기까지 건드리지 않는 게 약속이고요.
적금은 반대예요. 매달 조금씩 부어 나가는 방식이죠. 매달 100만 원씩 1년을 넣으면 12개월 뒤 원금은 똑같이 1,200만 원이 돼요. 목돈이 없어도 시작할 수 있다는 게 적금의 매력이에요. 월급에서 자동이체로 빠져나가게 해두면 강제 저축 효과도 있고요.
자, 여기서 많은 분이 헷갈리는 지점이 나와요. 원금은 둘 다 1,200만 원, 금리도 똑같이 연 4%인데 왜 받는 이자가 다를까요?
같은 4%인데 왜 이자가 다른가요?
핵심은 돈이 은행에서 머무는 시간이에요.
예금은 첫날부터 1,200만 원 전부가 1년을 꽉 채워 일해요. 그래서 이자는 단순하게 1,200만 원 × 4% = 48만 원이죠.
적금은 사정이 달라요. 첫 달에 넣은 100만 원만 12개월을 일하고, 둘째 달 100만 원은 11개월, 그다음은 10개월... 마지막 달에 넣은 100만 원은 딱 한 달만 이자가 붙어요. 돈마다 일한 기간이 다른 거예요.
그래서 적금 이자를 계산하면 대략 26만 원 정도가 나와요. 같은 4%라는데 예금의 절반 수준이죠. 속은 기분이 들 수도 있지만, 속은 게 아니에요. 적금 금리는 '평균적으로 절반 기간만 굴러간다'는 전제가 깔린 숫자거든요.
그래서 광고에서 '연 5% 적금!' 같은 문구를 보면, 실제 손에 쥐는 이자는 단순히 원금의 5%가 아니라 그 절반쯤이라고 생각하는 게 마음 편해요. 헷갈릴 땐 은행 앱이나 포털의 이자 계산기에 직접 숫자를 넣어보는 게 제일 정확하고요.
표로 보면 더 확실해요 — 적금 5%의 실제 얼굴
'절반쯤'이라는 게 막연하니 표면금리별로 직접 계산해봤어요. 매달 10만 원씩 1년 붓는 적금이에요.
| 표면금리 | 적금 실효(세전) | 적금 세후 | 정기예금 같은 금리(세후) |
|---|---|---|---|
| 3% | 1.62% | 1.37% | 2.54% |
| 4% | 2.17% | 1.83% | 3.38% |
| 5% | 2.71% | 2.29% | 4.23% |
적금=매달 적립, 정기예금=목돈 일시. 이자소득세 15.4% 적용.
보세요. 적금 5%의 실제 수익률은 2.71%예요. 표면의 약 54% 수준이죠. 세금까지 떼면 2.29%고요. 같은 5%라도 목돈을 한 번에 넣는 정기예금은 세후 4.23%니까 거의 두 배 차이예요. "적금 5%"의 5%를 1년 수익률로 착각하면 안 되는 이유가 이거예요. 다만 이건 '적금이 손해'라는 뜻이 아니라, 목돈이 없을 때 강제로 모으는 도구라는 점을 기억하면 돼요.
단리와 복리는 어떻게 다른가요?
이자 얘기가 나온 김에 하나 더 짚을게요. 같은 금리라도 단리냐 복리냐에 따라 결과가 또 갈려요.
단리는 처음 넣은 원금에만 계속 이자가 붙어요. 100만 원을 연 5%로 3년 두면, 매년 똑같이 5만 원씩, 3년에 15만 원이 붙죠.
복리는 좀 달라요. 첫해 붙은 이자가 둘째 해엔 원금에 합쳐져서, 그 위에 또 이자가 붙어요. 이자가 이자를 낳는 구조죠. 그래서 처음엔 차이가 미미하지만 시간이 길어질수록 격차가 눈덩이처럼 벌어져요.
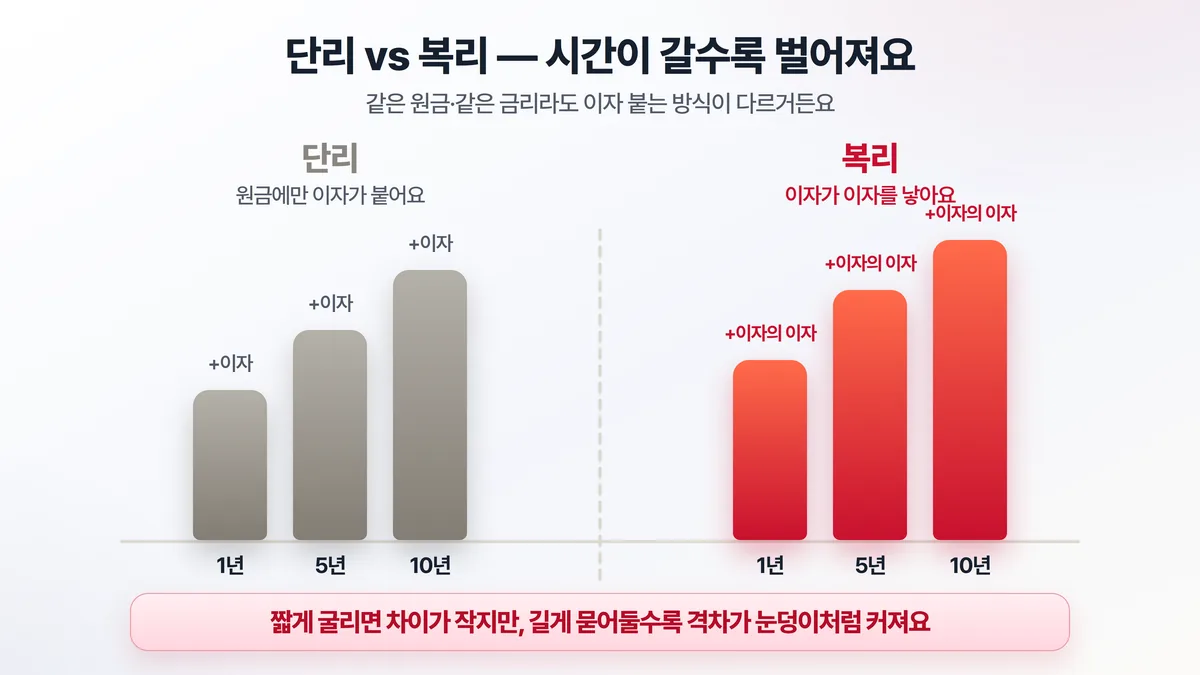
1~3년짜리 예적금이라면 사실 단리든 복리든 체감 차이는 크지 않아요. 진짜 위력은 10년, 20년 단위로 길게 묻어둘 때 나오죠. 그래서 짧게 굴릴 땐 금리 0.1%라도 높은 상품을 찾는 게 차라리 이득이에요.
참고로 우리나라 정기예금은 대부분 단리예요. 복리 상품도 있긴 한데, 똑같아 보여도 '월복리'인지 '연복리'인지 따져봐야 진짜 비교가 돼요.
만기를 못 채우고 중도해지하면 어떻게 되나요?
예적금엔 '만기'라는 약속 기간이 있어요. 1년, 2년, 이런 식으로요. 문제는 급하게 돈이 필요해서 중간에 깰 때 생겨요.
만기 전에 해지하면 약속했던 금리를 거의 못 받아요. 연 4% 상품이었어도 중도해지하면 0.5%, 심하면 그 이하로 뚝 떨어지기도 해요. 원금이야 당연히 돌려받지만, 기대했던 이자는 사실상 날아가는 셈이죠.
그래서 가입할 때 무작정 긴 만기를 고르기보다, 만기까지 안 건드릴 자신이 있는 기간으로 잡는 게 중요해요. 비상금까지 통째로 묶어두면 결국 깨게 되거든요. 목돈은 예금에 넣더라도, 갑자기 쓸 돈은 따로 자유롭게 넣고 빼는 통장에 두는 식으로 나누는 게 현실적이에요.
한 가지 더. 적금은 매달 꼬박꼬박 넣는 게 원칙이지만, 한두 번 깜빡해도 계약이 깨지진 않아요. 다만 안 넣은 만큼 만기가 밀리거나 이자가 조금 줄 수 있으니, 가능하면 자동이체로 챙기는 게 속 편해요.
내 적금·예금 이자가 궁금하다면, 적금·예금 이자 계산기에서 세후 수령액까지 확인해보세요.
자주 묻는 질문
Q. 예금이랑 적금, 둘 중 뭐부터 해야 하나요?
A. 모아둔 목돈이 있으면 예금, 매달 조금씩 모으는 단계면 적금이 맞아요. 보통은 적금으로 목돈을 만든 다음, 그 목돈을 예금에 옮겨 굴리는 순서로 많이 가요. 둘은 경쟁 관계가 아니라 이어달리기에 가까워요.
Q. 은행이 망하면 넣어둔 돈은 어떻게 되나요?
A. 예금자보호 제도 덕분에 한 은행당 원금과 이자를 합쳐 5천만 원까지는 법으로 보호받아요. 그래서 큰돈이라면 한 곳에 다 넣기보다 여러 은행에 나눠두는 분들도 많죠. 은행이 어떻게 굴러가는지 궁금하면 은행이 돈 버는 구조 글도 같이 보면 좋아요.
Q. 금리가 자꾸 바뀐다는데, 가입한 뒤에도 바뀌나요?
A. 대부분의 정기예적금은 가입 시점 금리가 만기까지 고정이에요. 그래서 금리가 오를지 내릴지에 따라 가입 타이밍을 고민하게 되죠. 금리가 더 오를 것 같으면 짧게, 곧 내릴 것 같으면 긴 만기로 묶어두는 식으로요.
굴리기의 첫 단추
정리하자면 예금은 목돈을 통째로, 적금은 푼돈을 차곡차곡. 같은 금리여도 돈이 굴러간 시간이 다르니 이자가 다르고, 거기에 단리냐 복리냐가 한 겹 더 얹어지는 거예요.
사실 예적금은 화려한 재테크는 아니에요. 그래도 돈 굴리기의 가장 단단한 첫 단추인 건 분명하죠. 여기서 만든 목돈이 있어야 그다음 단계로 넘어갈 수 있으니까요.