인플레이션·디플레이션·스태그플레이션 — 헷갈리는 3형제 정리
경제 뉴스에서 제일 자주 나오는 단어를 꼽으라면 단연 '인플레이션'일 거예요. 거기에 디플레이션, 스태그플레이션까지 더해지면 슬슬 헷갈리기 시작하죠.
오늘은 이 헷갈리는 '플레이션 3형제'를 한 번에 정리해 드릴게요. 그리고 의외의 사실 하나 — 물가가 안 오르는 게(0%) 오히려 나쁠 수 있다는 것까지요. 이거 알면 물가 글 같은 뉴스가 훨씬 선명하게 읽힙니다.
3형제 한눈에 구분하기
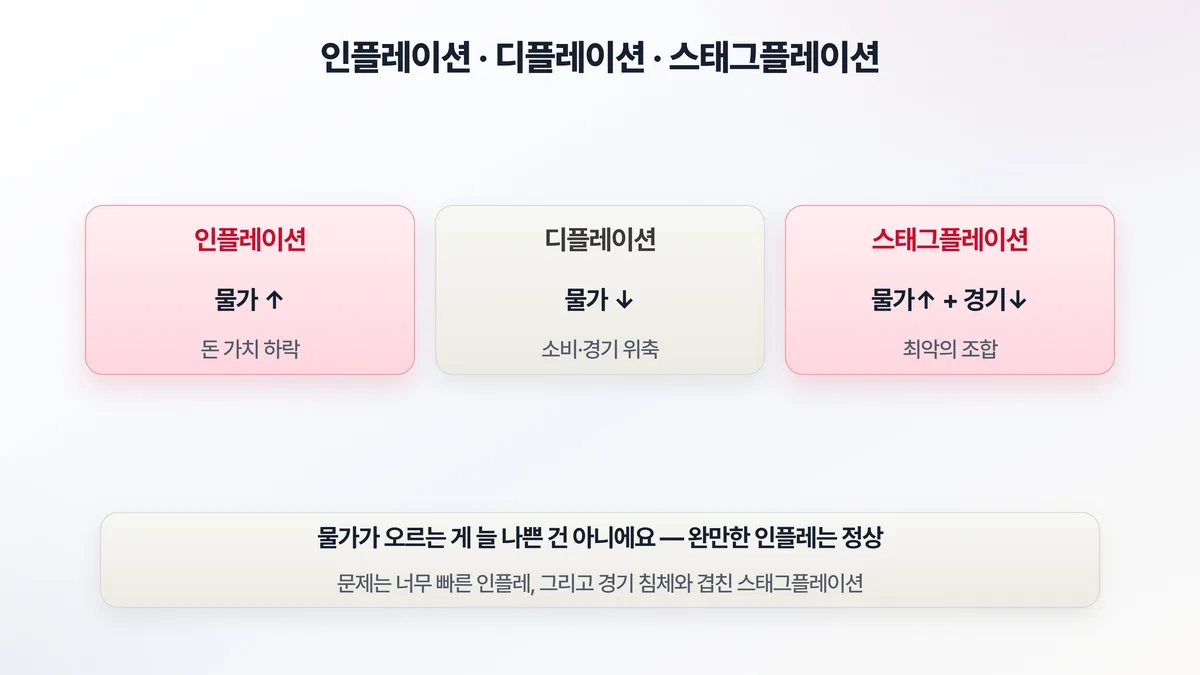
인플레이션은 물가가 오르는 거예요. 물건값이 오른다는 건 뒤집어 보면 내 돈의 가치가 떨어진다는 뜻이죠. 작년엔 만 원으로 살 수 있던 걸 올해는 못 사니까요. 예를 들어 물가가 매년 3%씩 오르면, 지금 100만 원의 가치는 10년 뒤 약 74만 원 수준으로 쪼그라들어요. 가만히 둔 현금이 조용히 녹는 셈이죠.
디플레이션은 반대로 물가가 떨어지는 거예요. "물가 내리면 좋은 거 아냐?" 싶지만, 사실 더 무서운 신호일 수 있어요(뒤에서 설명할게요).
스태그플레이션이 제일 헷갈리는데, 이건 '경기 침체(스태그네이션)'와 '인플레이션'의 합성어예요. 물가는 오르는데 경기는 나쁜, 최악의 조합이죠. 보통은 경기가 좋아야 물가가 오르는데, 이건 경기가 나쁜데도 물가가 오르는 거라 손쓰기가 가장 까다로워요. 유가 급등 같은 공급 충격이 대표적 원인이에요. 실제로 1970년대 두 차례 오일쇼크 때 미국은 물가가 두 자릿수로 뛰는 와중에 경기는 가라앉아, 금리를 올려야 할지 내려야 할지 정책이 사면초가에 빠졌어요. 이렇게 물가와 경기가 따로 노는 건 경기가 좋아졌다 나빠졌다 도는 경기순환의 평소 리듬에서 벗어난 비정상 상태라, 정책 처방이 그만큼 어려워요.
왜 디플레이션이 더 무서울까
물가가 내리는 디플레이션이 왜 위험 신호일까요? 소비를 멈추게 만들기 때문이에요.
생각해 보세요. 물건값이 계속 떨어질 거라고 예상하면, 사람들은 "조금 더 기다렸다 사자"며 소비를 미뤄요. 다들 안 사니 기업은 물건이 안 팔려 생산을 줄이고, 직원을 해고하고, 소득이 줄어든 사람들은 더 안 사고… 이런 악순환에 빠져요. 경제 전체가 얼어붙는 거죠. 그래서 디플레이션은 한번 빠지면 헤어나기 어려운 늪으로 악명이 높아요. 1990년대 이후 일본이 좀처럼 물가가 오르지 않는 정체에 20년 넘게 시달린 게 대표적인 사례고요.
그래서 중앙은행은 '물가 0'을 원하지 않아요
여기서 의외의 사실이 나와요. 한국은행 같은 중앙은행의 목표는 물가 상승률 0%가 아니라 2%예요.
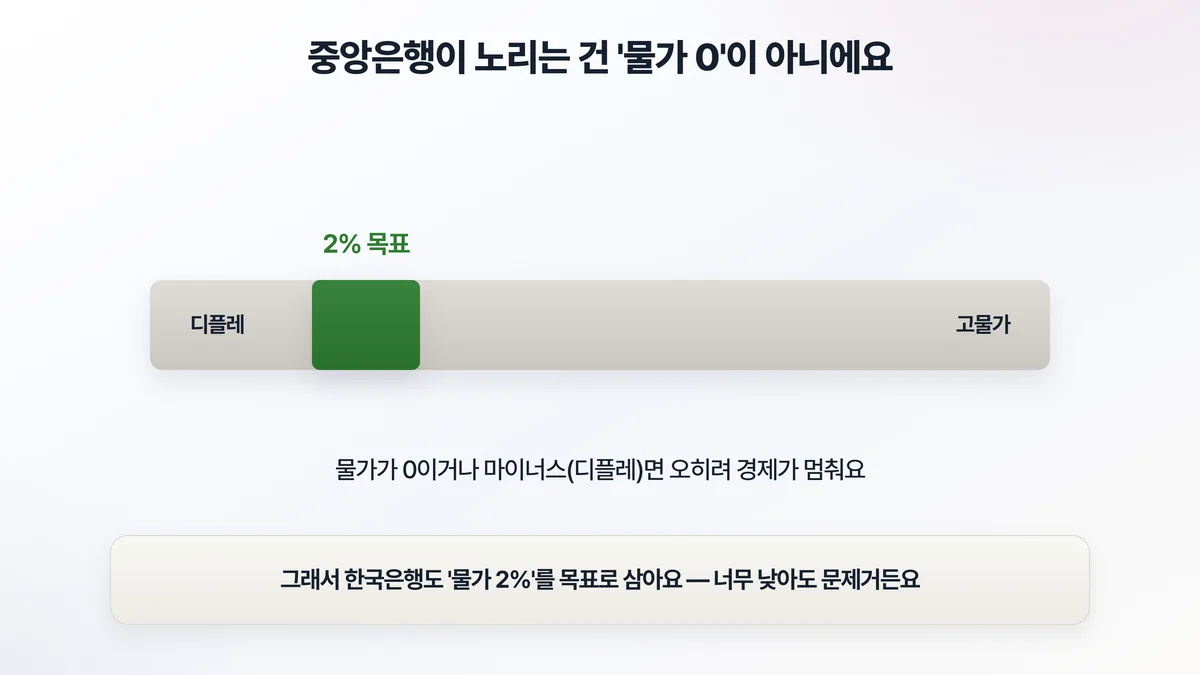
왜 굳이 물가를 2% 올리려 할까요. 완만한 인플레이션이 경제를 돌게 하는 윤활유이기 때문이에요. 물가가 천천히 오르면 사람들은 "지금 사는 게 낫다"며 소비하고, 기업은 적당한 가격 상승 속에 투자하고 임금을 올려요. 경제가 건강하게 순환하는 거죠. 반대로 물가가 0이거나 마이너스면 위에서 본 디플레이션 늪에 빠질 위험이 있고요.
그래서 기준금리 글에서 봤듯, 중앙은행은 물가가 2%를 크게 웃돌면 금리를 올려 식히고, 너무 낮으면 내려서 데워요. '딱 적당한 2%'를 향한 줄타기를 끊임없이 하는 거예요.
여기서 짚고 넘어갈 게 있어요. 뉴스에 나오는 '물가 상승률 2%'는 내 장바구니 체감과 자주 어긋나요. 그 숫자는 정부가 정해둔 대표 품목 묶음의 평균이라, 그 2%를 어떻게 재는지 푼 소비자물가지수(CPI) 이야기를 함께 보면 "왜 나는 5% 오른 것 같은데 뉴스는 2%라 하지?"라는 답답함이 풀려요.
자주 묻는 질문
Q. 물가가 5% 오른 다음 해에 2%로 내려가면 디플레이션인가요?
A. 아니에요. 흔히 헷갈리는 부분인데, 그건 디플레이션이 아니라 '물가가 오르는 속도가 느려진' 거예요(이걸 디스인플레이션이라고 불러요). 작년보다 비싸진 건 그대로고, 더 비싸지는 속도만 줄어든 거죠. 물가 수준 자체가 작년보다 내려가야(상승률이 마이너스여야) 비로소 디플레이션이에요.
Q. 인플레이션이면 무조건 손해인가요?
A. 사람마다 달라요. 현금이나 예금만 들고 있으면 돈 가치가 깎여 손해지만, 돈을 빌린 사람은 갚을 빚의 실질 부담이 가벼워져 오히려 유리할 수 있어요. 부동산이나 주식처럼 값이 같이 오르는 자산을 가진 쪽도 마찬가지고요. 그래서 인플레이션은 '누가 무엇을 들고 있느냐'에 따라 희비가 갈려요.
단, 이 3형제가 늘 칼같이 나뉘는 건 아니에요. 완만한 인플레이션이라도 월급은 그대로인데 물건값만 오르면 체감상 디플레이션 못지않게 팍팍하고, 자산을 많이 가진 사람과 그렇지 않은 사람의 격차가 벌어지기도 해요. 그래서 '물가 2%'라는 평균 숫자 하나만으로 내 살림을 다 설명하긴 어렵습니다.
0이 아니라 2%가 건강해요
정리할게요. 인플레이션(물가↑), 디플레이션(물가↓), 스태그플레이션(물가↑+경기↓). 그리고 물가는 0이 좋은 게 아니라 완만하게 오르는 2%가 건강한 거예요. 너무 빠른 인플레도, 마이너스인 디플레도 다 문제고요.
이제 "물가 상승률 몇 %" 뉴스를 보면, 단순히 "비싸졌네"가 아니라 "2% 목표에서 얼마나 벗어났나, 그래서 금리가 어디로 갈까"로 읽으실 수 있을 거예요. 그게 경제를 한 단계 깊게 보는 눈입니다.
이 글은 경제 기초 개념을 설명한 일반 정보입니다.