전세 보증금, 떼이지 않으려면 이 세 가지는 꼭 하세요
전세 계약을 앞둔 친구한테 얼마 전에 이런 연락을 받았어요. "등기부등본 떼봤는데 뭘 봐야 하는지 모르겠어." 그 마음 이해해요. 인생에서 가장 큰 돈이 오가는 계약인데, 정작 학교에서도 회사에서도 아무도 안 가르쳐 주잖아요.
전세 사기 뉴스는 몇 년째 끊이질 않고, 정부도 든든전세주택 공급 같은 대책을 계속 내놓고 있어요. 하지만 결국 내 보증금을 지키는 건 제도가 아니라 계약할 때 내가 챙긴 몇 가지입니다. 오늘은 그걸 정리할게요. 애초에 전세로 갈지 말지 고민 중이라면 전세와 월세를 숫자로 따져 보는 법을 먼저 보고 와도 좋아요. 전세를 앞두셨거나, 가족 중에 앞둔 사람이 있다면 끝까지 읽어 두세요.
먼저, '깡통전세'부터 거르세요
전세 사고의 출발점은 대부분 깡통전세예요. 집을 팔아도 내 보증금을 다 못 돌려주는 상태의 집을 말합니다. 이걸 거르는 잣대가 딱 하나 있어요.
전세 보증금을 대출로 마련할 생각이라면, 그 금리로 매달 갚을 이자가 얼마인지 대출 상환액 계산기로 먼저 따져 감당 가능한지 확인해 두세요.
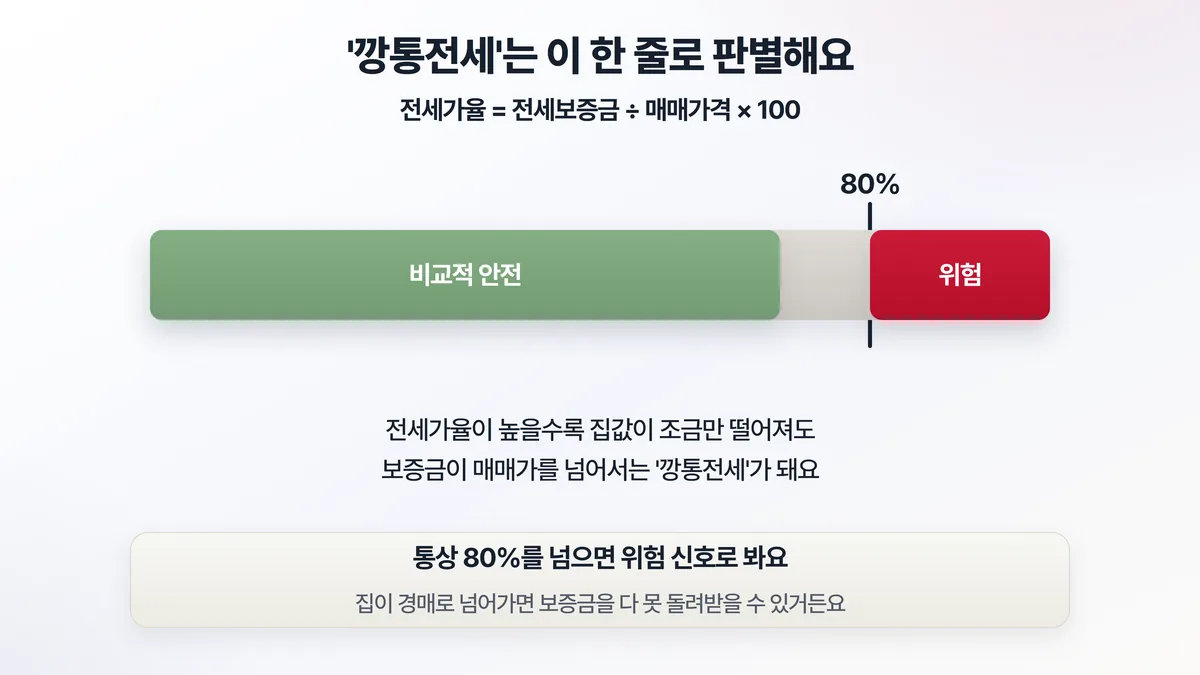
전세가율 = 전세보증금 ÷ 그 집의 매매가격 × 100. 예를 들어 5억짜리 집에 전세 4억이면 전세가율 80%예요. 이 비율이 높을수록 위험합니다. 집값이 조금만 떨어져도 보증금이 매매가에 육박하거나 넘어서거든요. 그러면 집이 경매로 넘어갔을 때 낙찰가로 내 보증금을 다 못 건질 수 있어요.
통상 80%를 넘으면 위험 신호로 봅니다. 계약 전에 그 동네 비슷한 집의 실거래가(국토부 실거래가 공개시스템에서 무료 조회)와 전세금을 비교해서 전세가율부터 계산해 보세요. 이 한 번의 계산이 사고의 상당수를 미리 걸러 줍니다.
보증금을 지키는 3중 안전장치
집을 골랐다면, 이제 보증금에 갑옷을 입힐 차례예요. 순서대로 세 겹입니다.
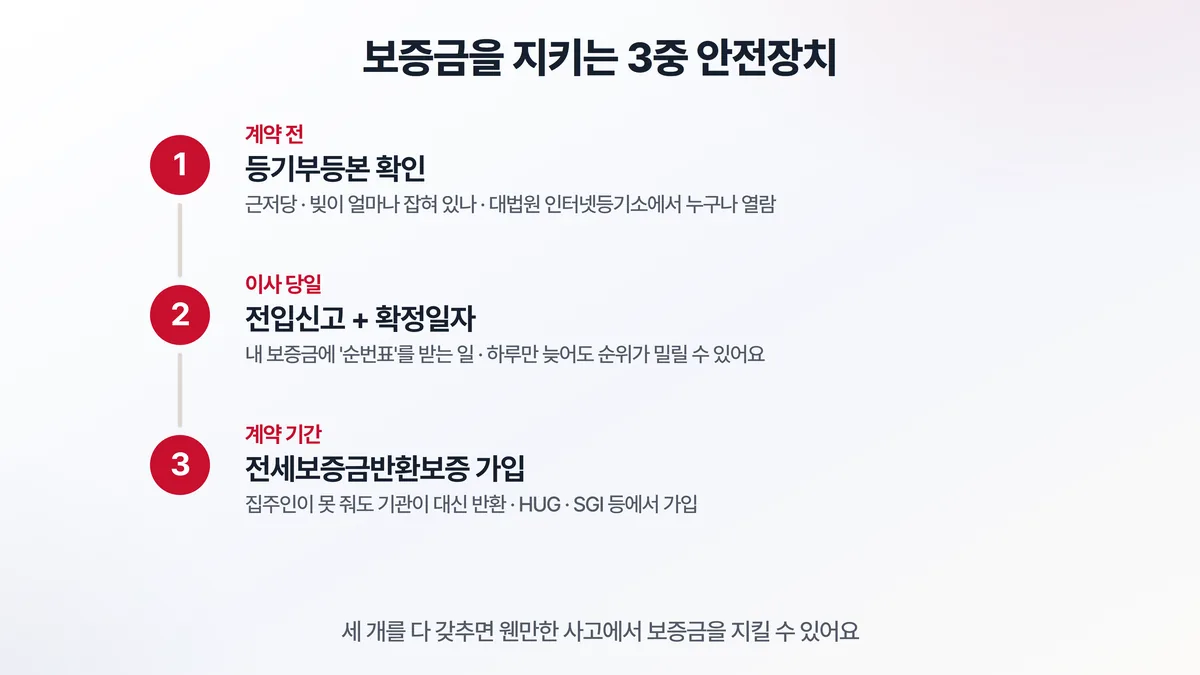
① 계약 전 — 등기부등본 확인. 그 집에 빚(근저당)이 얼마나 잡혀 있는지 보는 거예요. 대법원 인터넷등기소에서 누구나 몇백 원에 뗄 수 있어요. 어디를 봐야 하는지 막막하다면 등기부등본 보는 법에 칸칸이 정리해 뒀어요. 집을 담보로 한 대출이 이미 많다면, 사고 시 은행이 내 보증금보다 먼저 돈을 가져갑니다. 앞서 본 전세가율에 이 근저당까지 더해서 따져야 진짜 위험도가 보여요. 계약 당일에도 한 번 더 떼서 변동이 없는지 확인하는 게 좋습니다.
② 이사 당일 — 전입신고 + 확정일자. 이게 가장 중요한데 의외로 많이들 미뤄요. 전입신고를 하고 확정일자를 받으면, 내 보증금이 법적으로 '순번표'를 받습니다(이걸 대항력과 우선변제권이라고 해요). 집이 잘못돼도 이 순번 덕분에 내 돈을 돌려받을 권리가 생기는 거예요. 핵심은 타이밍입니다. 이사 들어간 날 바로 하세요. 하루만 늦어도 그 사이 집주인이 새로 받은 대출에 순위가 밀릴 수 있거든요. 요즘은 정부24·인터넷등기소로 당일 처리됩니다.
③ 계약 기간 — 전세보증금반환보증 가입. 마지막 갑옷이에요. 집주인이 만기에 보증금을 못 돌려주면, 보증기관(HUG, SGI 등)이 대신 돌려주고 집주인에게 받아내는 상품입니다. 보증료가 들지만, 보증금 전체를 지키는 보험이라고 생각하면 대부분 남는 선택이에요. 가입 조건(전세가율 등)이 있으니 계약 전에 가입 가능한 집인지 확인해 두면 더 좋고요.
셋 다 갖춰야 빈틈이 없다
세 개를 다 갖추면 웬만한 사고에서 보증금을 지킬 수 있어요. 반대로 말하면, 이 중 하나라도 빠지면 그 틈으로 사고가 들어옵니다. 전세 사기범들은 정확히 이 빈틈을 노리거든요.
한 가지만 더. 계약서 쓰기 전에 집주인이 세금을 체납했는지(미납 국세) 확인할 수 있는 제도도 생겼어요. 임대인 동의 없이도 열람 가능하니, 큰 보증금이라면 이것까지 챙기면 완벽합니다. 계약서를 쓰고 잔금을 치르기까지 어떤 순서로 흘러가는지는 계약부터 잔금까지 부동산 거래 순서에 따로 정리해 뒀어요. 전체 그림이 궁금하면 같이 보셔도 좋아요.
전세는 한국에만 있는 독특한 제도라, 구조를 알고 들어가는 사람과 모르고 들어가는 사람의 위험이 천지차이예요. 이 글이 누군가의 보증금을 지키는 데 쓰인다면 더 바랄 게 없겠습니다. 집 이야기는 공급 절벽 글에서도 다뤘으니 같이 보셔도 좋아요.
이 글은 2026년 5월 기준 일반적인 전세 제도 정보를 정리한 것으로, 제도의 세부 조건(보증 한도·가입 요건 등)은 바뀔 수 있어요. 실제 계약 전에는 등기소·보증기관의 최신 안내를 꼭 확인하시기 바랍니다.