채권 투자 기초 — '돈을 빌려주고 이자 받는' 투자
주식은 다들 한 번쯤 해봤어도 채권은 왠지 어렵고 전문가들만 하는 것 같죠. 그런데 채권의 본질은 의외로 단순해요. 돈을 빌려주고 이자를 받는 것. 우리가 은행에 예금하고 이자 받는 것과 비슷해요.
오늘은 이 채권이 뭔지, 주식과 어떻게 다른지, 그리고 채권 투자에서 가장 헷갈리는 "금리가 오르면 채권값이 떨어진다"는 원리까지 풀어볼게요. 자산의 한 축을 이해하는 기본기예요.
채권 = 내가 돈을 빌려주는 것
주식과 채권의 차이를 한 줄로 정리하면 이래요. 주식은 회사의 '주인(주주)'이 되는 거고, 채권은 회사에 '돈을 빌려주는(채권자)' 거예요.
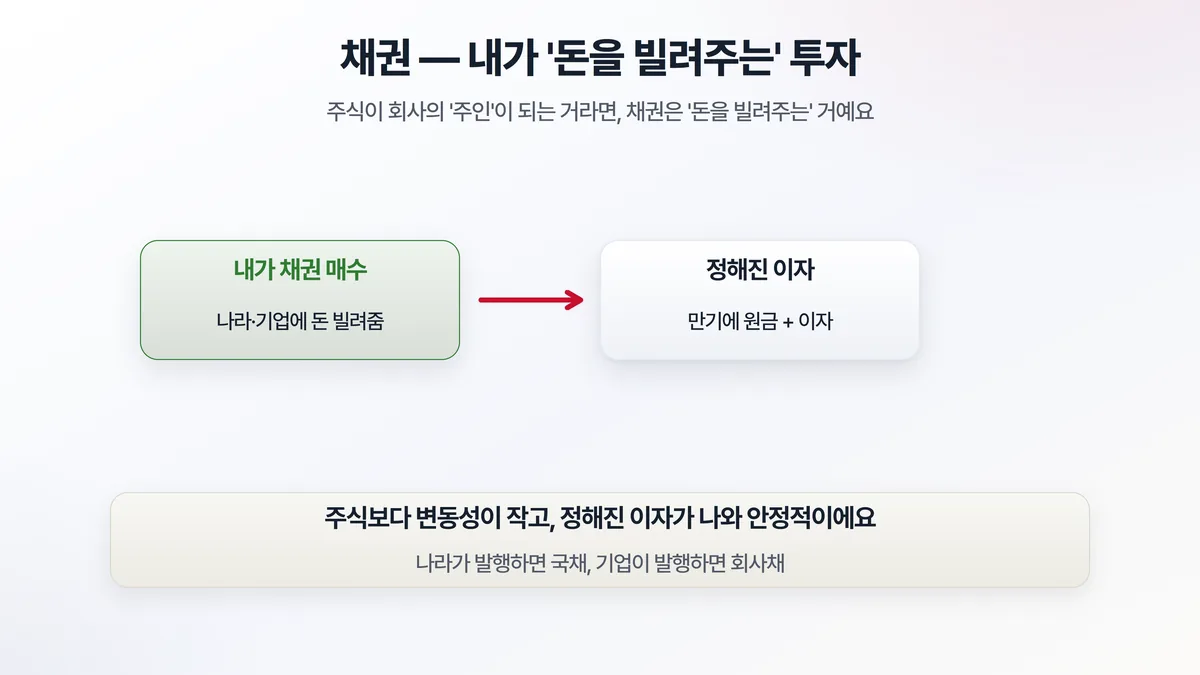
내가 채권을 산다는 건 나라나 기업에 돈을 빌려주는 거예요. 그 대가로 정해진 이자를 받고 만기가 되면 원금을 돌려받아요. 나라가 발행하면 '국채', 기업이 발행하면 '회사채'라고 불러요.
주식과 비교하면 성격이 뚜렷해요. 주식은 회사가 잘되면 크게 벌 수 있지만 망하면 휴지가 되죠. 채권은 회사가 떼돈을 벌어도 정해진 이자만 받지만, 대신 변동성이 작고 이자가 확정적이에요. 심지어 회사가 망해도 채권자는 주주보다 먼저 돈을 돌려받을 권리가 있어요. 그래서 채권은 주식보다 안전한 자산으로 분류돼요. 지난 금 투자 글에서 자산을 분산하라고 했는데 채권이 그 분산의 핵심 축이에요.
가장 헷갈리는 것: 금리와 채권값은 반대로 움직여요
채권 투자에서 딱 하나만 이해하라면 이거예요. 금리가 오르면 채권값은 떨어지고 금리가 내리면 채권값은 오른다. 직관과 반대라 헷갈리는데 원리를 알면 당연해요.
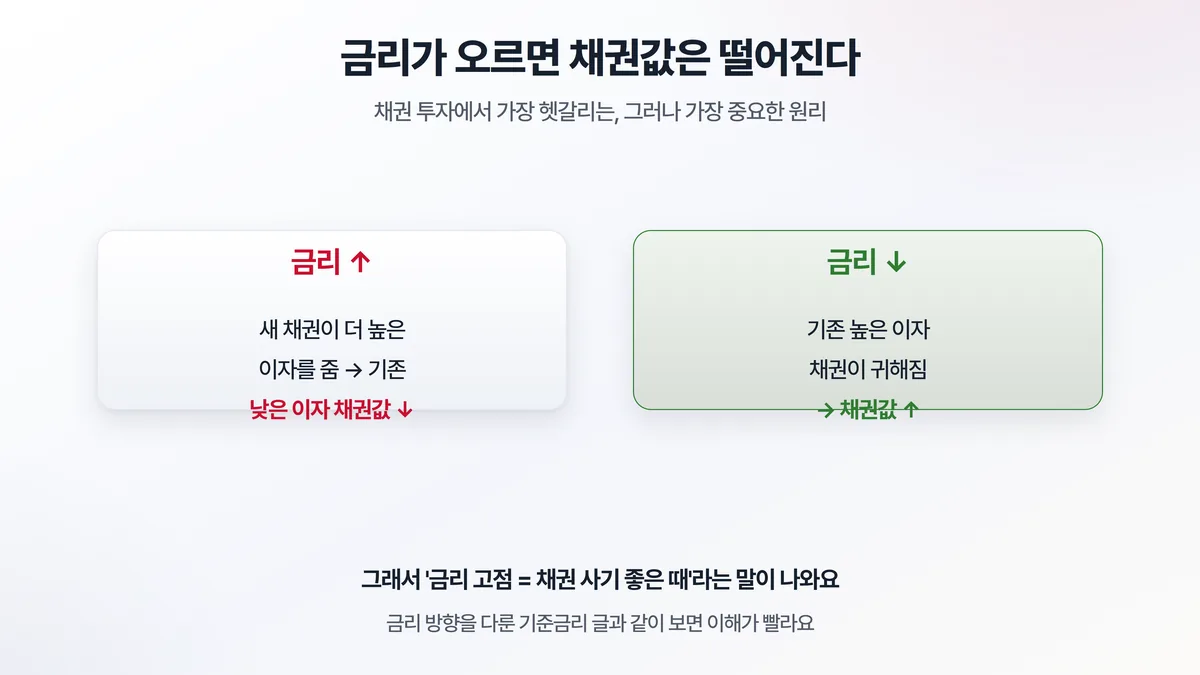
이렇게 생각해보세요. 내가 연 3% 이자를 주는 채권을 갖고 있어요. 그런데 기준금리가 올라서 새로 나오는 채권이 연 5% 이자를 준다면? 누가 내 3%짜리를 사겠어요. 내 채권을 팔려면 가격을 깎아줘야 해요. 그래서 금리가 오르면 기존 채권값이 떨어지는 거예요.
반대로 금리가 내려서 새 채권이 연 1%밖에 안 준다면, 내 3%짜리 채권은 귀해지죠. 그래서 금리가 내리면 기존 채권값이 올라요.
여기서 유명한 투자 격언이 나와요. "금리 고점은 채권 사기 좋은 때." 금리가 정점을 찍고 내려갈 일만 남았다면 지금 높은 이자의 채권을 사두면 이자도 두둑이 받고 나중에 금리가 내릴 때 채권값 상승(매매차익)까지 노릴 수 있거든요.
단기채 vs 장기채 — 만기에 따라 위험이 달라요
채권에는 만기가 있어요. 1년 미만 단기채부터 10년·30년짜리 장기채까지 다양한데, 만기가 길수록 금리 변화에 훨씬 크게 반응해요.
단기채는 곧 원금을 돌려받으니 금리가 바뀌어도 가격이 크게 안 흔들려요. 대신 이자가 낮죠. 장기채는 금리 변화가 긴 기간에 걸쳐 누적되다 보니 가격이 더 크게 움직여요. 금리가 내릴 때 수익이 클수록 금리가 오를 때 손실도 커요.
그래서 "지금이 금리 고점"이라 판단할 때 장기채를 사두는 게 고전적인 채권 전략이에요. 금리가 내려오기 시작하면 장기채 가격이 더 크게 올라 매매차익도 노릴 수 있거든요. 반대로 금리가 언제까지 이 수준에 머물지 모르겠다면 단기채나 채권 ETF로 만기를 짧게 굴리면서 다음 기회를 기다리는 방법도 있어요.
주식이랑 얼마나 다른가 — 24년치로 비교
"채권이 더 안전하다"는 말을 숫자로 보면 분명해져요. 미국 주식(S&P500)과 미국 국채를 2002년부터 24년간 비교했어요.
| 구분 | 연 수익률 | 연 변동성 | 2008년 |
|---|---|---|---|
| 주식 | +11.2% | 14.7% | −37% |
| 국채 | +3.6% | 6.6% | +18% |
변동성은 클수록 많이 출렁인다는 뜻이에요.
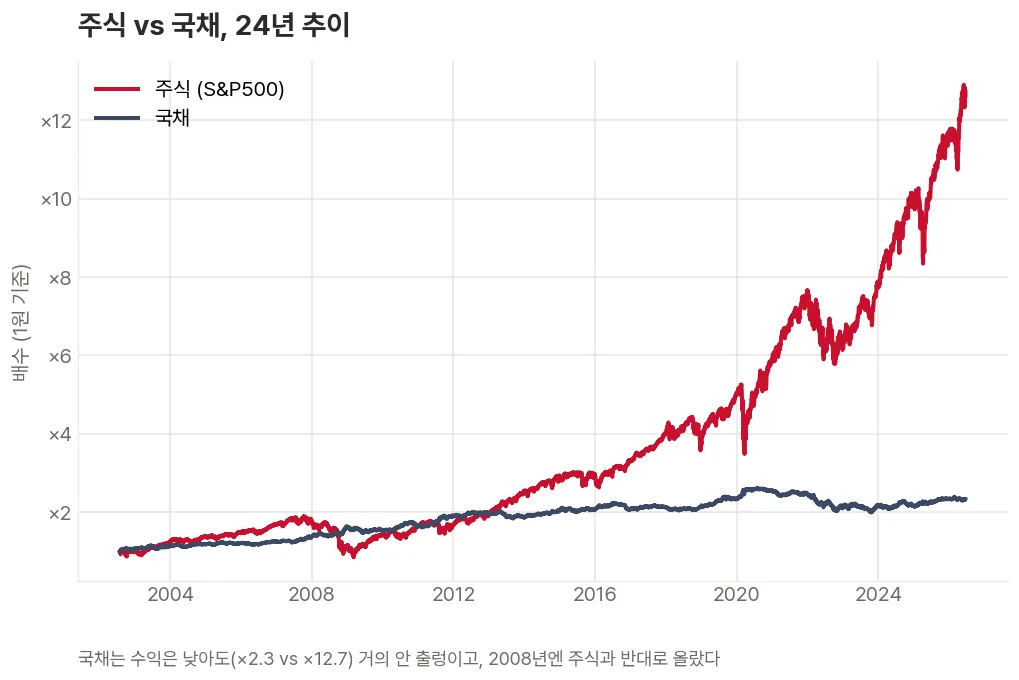
채권은 수익률이 주식의 3분의 1쯤이지만 출렁임(변동성)도 절반 수준이라 마음이 훨씬 편해요. 결정적인 건 2008년 금융위기예요. 주식이 −37% 무너질 때 국채는 오히려 +18% 올랐거든요. 다들 위험을 피해 안전한 국채로 몰린 거죠. 주식과 채권의 움직임이 거의 따로 노는(상관 −0.1) 덕분에 둘을 섞으면 한쪽이 무너질 때 다른 쪽이 받쳐줘요. 채권을 '포트폴리오의 수비수'라 부르는 이유가 이 숫자에 있어요.
자주 묻는 질문
Q. 채권도 원금 손실이 나나요? 안전자산이라면서요.
A. 두 경우에 손실이 날 수 있어요. ① 만기 전에 중간에 팔 때 — 그새 금리가 올랐으면 채권값이 떨어져 손해를 볼 수 있어요(위에서 본 원리예요). ② 발행한 곳이 망할 때 — 특히 신용등급 낮은 회사채는 부도 위험이 있죠. 반대로 우량 채권을 만기까지 들고 가면 정해진 이자와 원금을 받아요. '안전'은 '만기 보유 + 발행자가 튼튼할 때' 이야기예요.
Q. 개인도 채권을 살 수 있나요? 어떻게 사요?
A. 네, 요즘은 증권사 앱에서 국채·회사채를 주식처럼 직접 살 수 있어요. 다만 개별 채권은 종목 고르기와 만기 관리가 번거로워서 초보라면 여러 채권을 묶어둔 채권 ETF나 채권형 펀드로 시작하는 게 한결 수월해요.
Q. 국채와 회사채, 뭘 골라야 하나요?
A. 안전성과 수익률의 맞교환이에요. 나라가 갚는 국채는 가장 안전하지만 이자가 낮고 회사채는 이자가 더 높은 대신 그 회사의 부도 위험을 떠안아요. 그래서 회사채는 꼭 신용등급(AAA부터)을 확인해야 하고, 이자가 유난히 높은 채권은 그만큼 위험하다는 신호로 읽어야 해요.
채권 한눈에 정리
채권은 돈을 빌려주고 정해진 이자를 받는, 주식보다 안전한 투자예요. 금리와 채권값은 시소처럼 반대로 움직여서 금리 방향을 읽으면 채권 투자 타이밍도 보여요.
2026년 들어 연준이 금리를 예상보다 더 오래 높게 유지하겠다는 신호를 내보내면서 채권을 다시 들여다보는 투자자가 늘고 있어요. 금리 고점 부근에서 채권을 사두면 두둑한 이자에 나중에 금리가 내릴 때의 가격 상승까지 노릴 수 있어요. 주식의 변동성이 부담스럽다면 채권을 포트폴리오에 섞어 균형을 맞춰보세요. 개별 채권이 낯설다면 채권 ETF로 시작하는 게 편해요.
이 글은 투자 개념을 설명한 일반 정보이며, 특정 상품의 매수·매도를 권유하지 않습니다. 투자 판단과 결과의 책임은 본인에게 있습니다.