엔비디아 또 사상 최대 실적 — 이게 왜 삼성·하이닉스 얘기일까
오늘 새벽 미국에서 엔비디아 실적이 나왔어요. 또 역대 최대입니다. 분기 매출 816억 달러, 우리 돈으로 120조 원이 넘어요. 그런데 정작 한국 증권가가 이 발표에 촉각을 곤두세운 이유는 따로 있습니다.
엔비디아가 잘 팔리면, 삼성전자와 SK하이닉스도 같이 웃거든요.
미국 반도체 회사 실적이 왜 우리 대표 기업들의 운명과 묶여 있을까요? 오늘은 'AI 슈퍼사이클'이라는 말의 정체와, 그 안에서 한국이 차지하는 자리를 풀어볼게요.
먼저 엔비디아 성적표부터
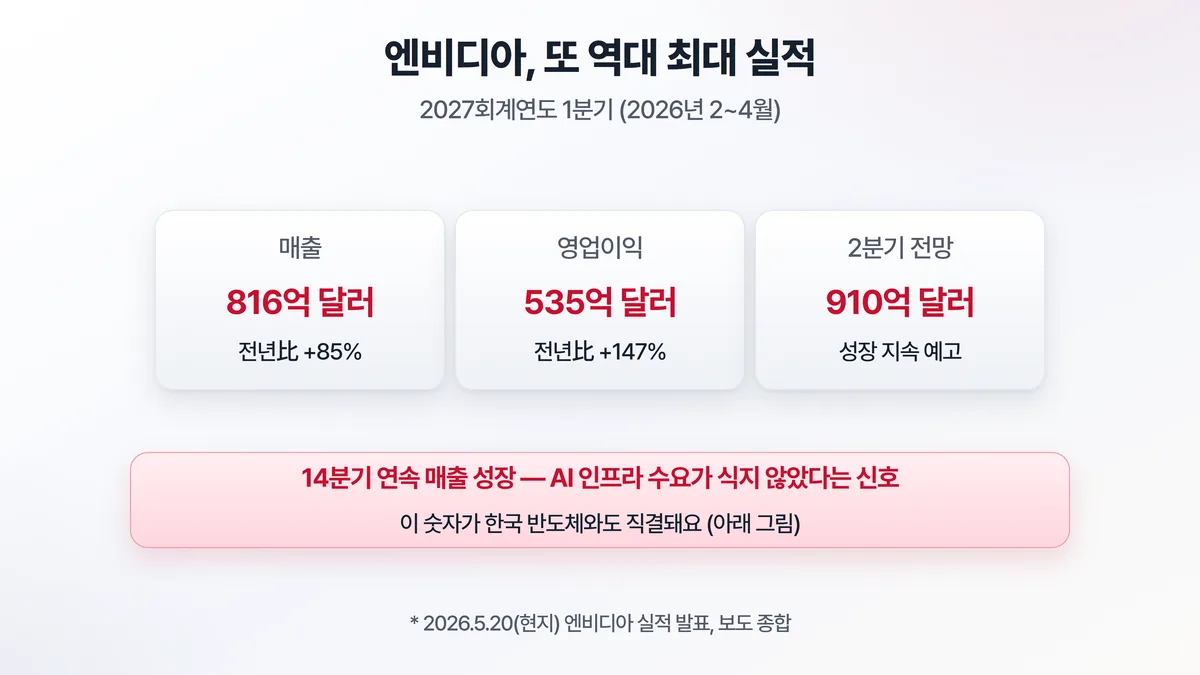
숫자가 비현실적이에요. 매출이 1년 전보다 85% 늘었고, 영업이익은 147% 뛰었습니다. 다음 분기 전망(910억 달러)은 이번보다 더 높고요. 무려 14분기 연속 매출이 늘고 있어요.
엔비디아는 AI를 돌리는 핵심 칩(GPU)을 사실상 독점하다시피 공급하는 회사예요. 전 세계가 AI 데이터센터를 짓느라 이 칩을 못 구해서 난리인 상황이고, 그 수요가 이 숫자로 나타난 거죠. 시장에서 "AI 슈퍼사이클"이라고 부르는 게 바로 이 거대한 호황의 파도예요.
그런데 칩은 엔비디아 혼자 만들지 않아요
여기가 핵심이에요. AI 칩 하나가 완성되기까지는 여러 회사의 분업이 필요합니다.
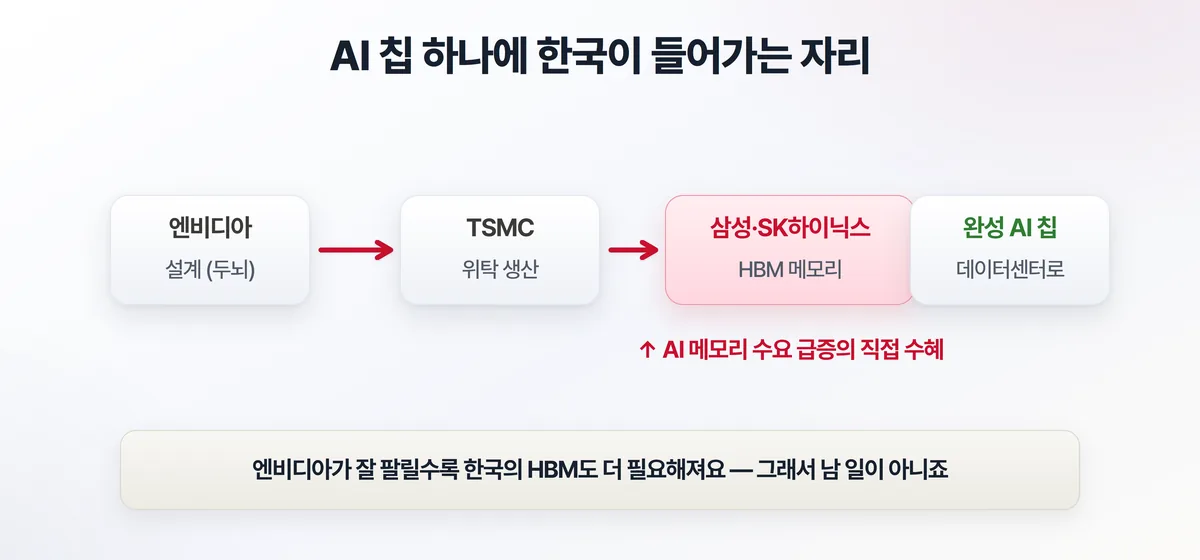
엔비디아는 칩을 설계만 해요. 실제 생산은 대만 TSMC가 맡고, 그 칩이 제대로 작동하려면 HBM이라는 특수 메모리가 반드시 붙어야 합니다. 이 고성능 메모리를 만드는 거의 유일한 회사들이 바로 SK하이닉스와 삼성전자예요.
쉽게 비유하면, 엔비디아가 슈퍼카의 엔진이라면 HBM은 그 엔진에 연료를 초고속으로 밀어 넣는 펌프예요. 펌프 없이는 엔진이 제 성능을 못 내죠. 엔비디아 GPU 한 장에 이 HBM이 보통 6~8개씩 올라가요. 그러니 엔비디아가 칩을 한 장 더 팔 때마다 한국산 메모리 주문은 여러 개씩 따라 붙는 구조예요. 칩이 많이 팔릴수록 한국산 HBM 주문이 같이 폭증하고, 엔비디아 실적이 한국 뉴스 1면에 오르는 이유가 이거예요.
한국 수출과 코스피를 끌어올린 주인공이 반도체라는 건 익히 알려진 얘기죠. 실제로 4월 수출이 859억 달러로 역대급을 찍었을 때도 반도체 한 품목이 173% 폭증하며 통계를 끌어올렸어요. 그 반도체 호황의 엔진이 바로 이 AI 칩 수요인 셈입니다.
좋기만 한 이야기일까
균형도 잡아야죠. 이 구조엔 양면이 있어요.
밝은 면은 분명합니다. AI 투자가 이어지는 한 한국 메모리 산업엔 큰 기회고, 실제로 1분기 성장률과 나라 경제 성적표인 GDP를 끌어올린 동력이었어요. 메모리 한 품목이 수출과 성장률을 동시에 밀어 올린다는 건, 그만큼 이 산업의 무게가 크다는 뜻이죠.
그늘도 봐야 해요. 첫째, 한 곳에 너무 기댔다는 점. 한국 경제가 반도체, 그것도 AI 메모리 한 줄기에 과하게 의존하면, 이 사이클이 꺾일 때 충격도 그만큼 커요. 반도체가 기침하면 외국인 수급에 민감한 코스피 전체가 몸살을 앓을 수 있다는 얘기죠. 둘째, 반도체는 원래 사이클 산업이에요. 호황 뒤엔 늘 공급과잉과 불황이 따라왔어요. 멀리 갈 것도 없이 2022~2023년만 해도 메모리 가격이 반 토막 나며 삼성·하이닉스가 적자를 봤던 시기가 있었죠. 지금의 슈퍼사이클이 영원하다고 믿는 순간이 가장 위험합니다.
단, 이번 사이클은 좀 다르다는 반론도 있어요. 과거 반도체 호황이 스마트폰·PC처럼 한 번 사면 한참 안 바꾸는 수요였다면, AI 데이터센터는 한 번 짓고 끝이 아니라 계속 칩을 채워 넣어야 하는 '진행형' 투자거든요. 그래서 이번엔 사이클이 더 길게 갈 거라는 기대가 있어요. 물론 그 기대가 빗나갈 수도 있으니, '다를 수도 있다'와 '이번엔 다르다'는 분명히 구분해서 들어야 하고요.
자주 묻는 질문
Q. 그럼 엔비디아 실적이 좋으면 삼성·하이닉스 주가도 무조건 오르나요?
A. 방향은 같이 가는 편이지만 '무조건'은 아니에요. HBM은 누가 더 좋은 걸 먼저 납품하느냐 경쟁이 치열해서, 같은 호황에도 회사마다 희비가 갈려요. 엔비디아 실적이 좋아도 그 주문을 우리 회사가 얼마나 따냈는지를 같이 봐야 진짜 그림이 보여요.
Q. HBM이 그렇게 중요하면 다른 나라도 만들면 되지 않나요?
A. 만들기가 정말 어려워서 그래요. HBM은 얇은 메모리 칩을 수십 층으로 쌓아 올리는 고난도 기술이라, 현재 의미 있는 물량을 양산하는 곳이 SK하이닉스·삼성·미국 마이크론 정도예요. 진입 장벽이 높다는 게 지금은 한국에 유리하게 작용하고 있어요.
엔비디아 실적은 한국 뉴스
오늘의 메시지는 하나예요. 이제 엔비디아 실적 발표는 미국 뉴스가 아니라 한국 경제 뉴스로 봐야 합니다. 그 안에 삼성·하이닉스의 다음 분기, 나아가 한국 수출과 코스피의 단서가 들어 있거든요.
다음에 "엔비디아 어닝"이라는 헤드라인을 보면, 그게 곧 우리 대표 기업들의 주문서 이야기라는 걸 떠올려 보세요. 남의 나라 회사 실적이 아니라요.
이 글은 2026년 5월 20일(현지) 엔비디아 실적 발표와 관련 보도를 바탕으로 한 산업 해설이며, 특정 종목의 매수·매도 추천이 아닙니다.