리츠(REITs), 5만 원으로 건물주 되는 법
"건물주가 꿈"이라는 말, 농담처럼 하지만 진심이 담겨 있죠. 가만히 있어도 임대료가 들어오는 삶, 누군들 안 부럽겠어요. 그런데 빌딩 한 채를 사려면 수십, 수백억이 필요하니 대부분은 꿈으로만 남겨두죠.
그런데 5만 원으로도 건물주가 될 수 있다면요? 오늘은 소액으로 부동산에 투자하는 '리츠(REITs)'를 풀어볼게요. 공급 절벽 글에서 부동산을 거시적으로 봤다면, 오늘은 직접 투자하는 방법 이야기예요.
리츠 = 여럿이 돈 모아 건물 사기
리츠는 영어 'Real Estate Investment Trusts'의 약자인데, 뜻은 간단해요.
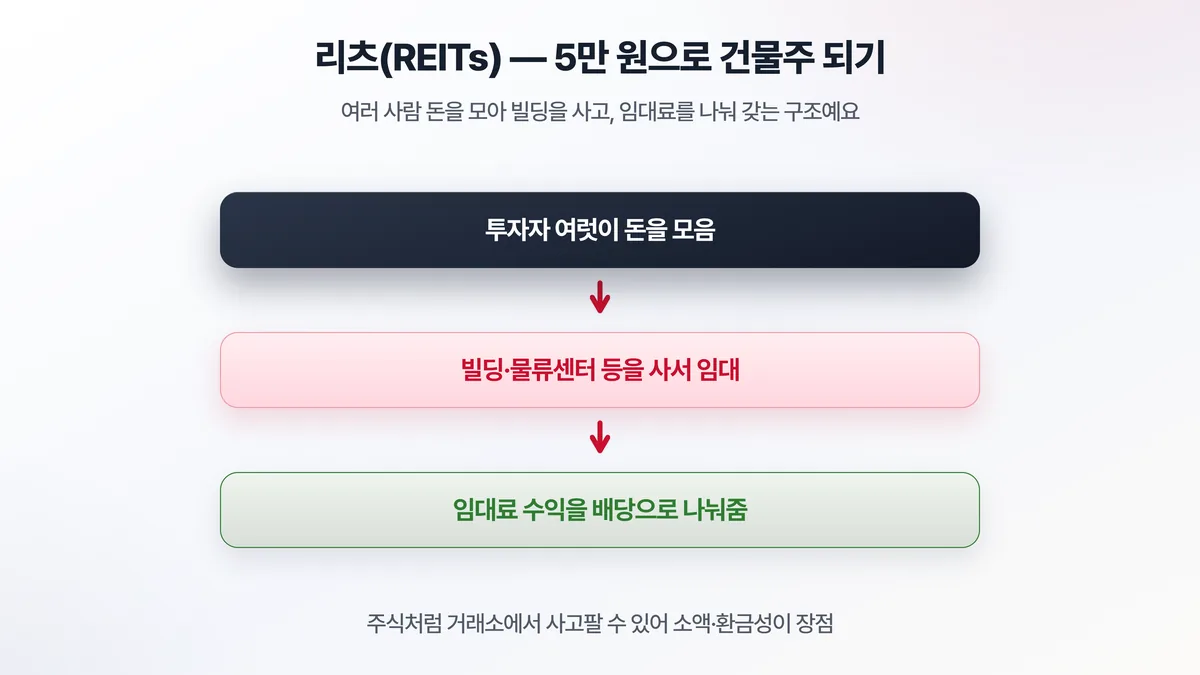
여러 투자자의 돈을 모아 큰돈을 만들고, 그 돈으로 빌딩이나 물류센터, 쇼핑몰 같은 부동산을 사요. 그리고 거기서 나오는 임대료 수익을 투자한 만큼 배당으로 나눠주는 거예요. 나 혼자선 못 사는 강남 빌딩을, 수천 명이 조금씩 돈을 모아 사고 임대료를 나눠 갖는 구조죠.
핵심은 이 리츠가 주식처럼 거래소에 상장돼 있다는 점이에요. 그래서 주식 사듯 몇만 원어치만 살 수도 있고, 팔고 싶을 때 언제든 팔 수 있어요. 진짜 건물을 사는 것과 달리 소액으로, 간편하게 '건물주 지분'을 갖는 셈이에요.
한 가지 더 알아두면 좋은 게 있어요. 우리나라 상장 리츠는 법으로 배당가능이익의 90% 이상을 배당으로 풀어야 해요. 그래서 배당을 많이 주는 편이고, 배당수익률이 연 5~7% 안팎인 종목도 흔하죠. 1만 원에 산 리츠가 한 해 600원을 배당으로 준다면 수익률은 6%인 식이에요. 1년에 한두 번 몰아주는 곳도 있고, 분기마다 나눠 주는 곳도 있어요.
리츠 배당이 세후 얼마인지는 배당금 계산기로 투자금과 배당수익률을 넣어 따져 볼 수 있어요.
직접 부동산 사기와 뭐가 다를까
리츠의 매력과 한계를 직접 투자와 비교하면 선명해져요.
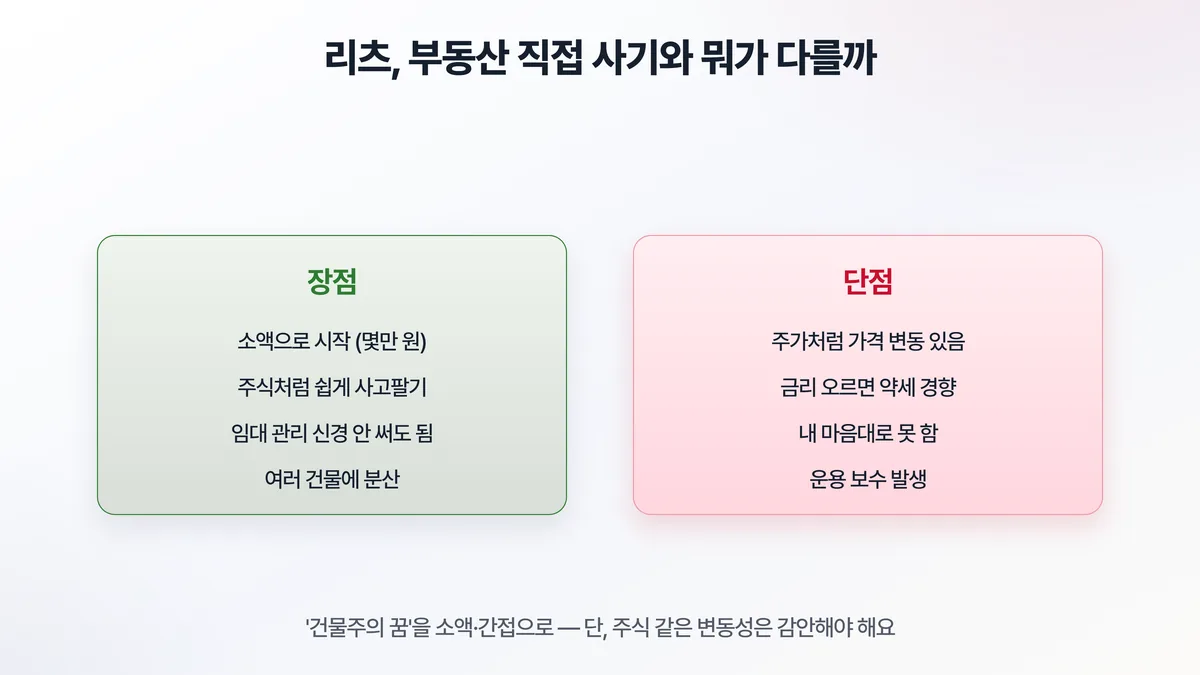
장점부터요. 몇만 원으로 시작할 수 있고, 주식처럼 쉽게 사고팔 수 있어요(환금성). 세입자 관리나 건물 수리 같은 골치 아픈 일도 운용사가 알아서 하니 신경 쓸 게 없고요. 여러 건물에 분산되니 한 건물이 비어도 충격이 작아요.
단점도 분명해요. 거래소에 상장돼 있으니 주가처럼 가격이 출렁여요. 진짜 부동산은 시세를 매일 안 보지만, 리츠는 매일 가격이 보이니 마음이 흔들릴 수 있죠. 배당으로 한 해 6%를 받아도 주가가 10% 빠지면 그해 성적은 마이너스인 식이라, 수익과 위험이 한 몸으로 움직인다는 점은 리츠에도 그대로 적용돼요. 특히 금리가 오르면 리츠는 약세를 보이는 경향이 있어요(빚 내서 건물 산 구조라 이자 부담이 커지고, 배당 매력이 상대적으로 줄어서요). 그리고 내가 직접 고른 건물이 아니라 운용사가 굴리니 통제권이 없고, 운용 보수도 나가요. 이렇게 전문가에게 돈을 맡겨 굴리는 구조는 펀드와 닮았는데, 그 대가로 매년 자산의 0.5~1%쯤을 보수로 떼는 곳이 많아요.
리츠, 실제로 얼마나 출렁였나 — 22년치로
"주가처럼 출렁인다"는 말이 어느 정도인지 미국 리츠 지수(VNQ)를 주식(S&P500)과 22년간 비교해봤어요.
| 구분 | 연 수익률 | 그중 배당 | 연 변동성 | 2008년 |
|---|---|---|---|---|
| 리츠(VNQ) | +7.4% | +4.5%p | 21.5% | −73% |
| 주식(S&P500) | +10.8% | +2.0%p | 14.8% | −50% |
총수익(배당 재투자) 기준, 2004~2026.
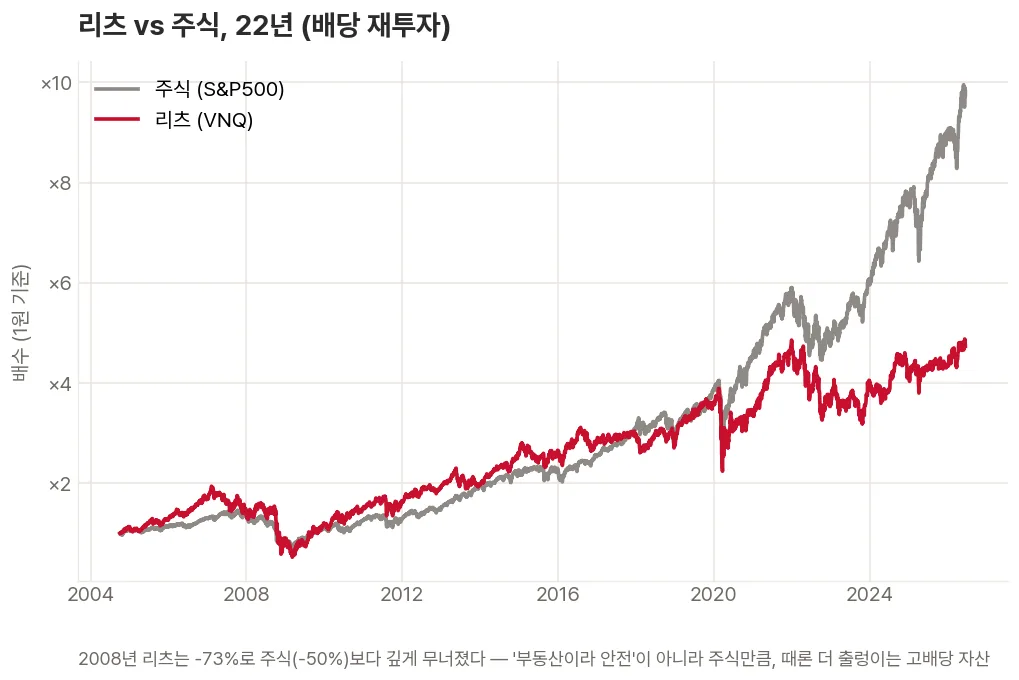
두 가지가 확 드러나요. 첫째, 리츠는 수익의 절반 넘게가 배당이에요(연 7.4% 중 4.5%p). "건물주처럼 임대료 받는다"는 말이 숫자로도 맞죠. 둘째, 그런데 변동성은 주식보다 오히려 커요(21.5% vs 14.8%). 결정적으로 2008년 금융위기 때 주식이 −50% 빠질 때 리츠는 −73% 무너졌어요. 빚 내서 건물 산 구조라 금리·경기 충격에 더 약했던 거죠. 그래서 리츠는 '부동산이라 안전'이 아니라 '주식만큼, 때론 더 출렁이는 고배당 자산'으로 보는 게 맞아요.
자주 묻는 질문
Q. 리츠는 손실이 날 수도 있나요?
A. 네, 날 수 있어요. 배당은 또박또박 들어와도 주가가 떨어지면 평가손실이 생기고, 공실이 늘거나 부동산 경기가 나빠지면 배당 자체가 줄기도 해요. '예금처럼 안전한 월세'가 아니라, 가격이 움직이는 투자 상품이라는 점을 기억해 두세요.
Q. 리츠랑 부동산 펀드는 같은 건가요?
A. 비슷하지만 환금성에서 달라요. 상장 리츠는 주식처럼 장중에 바로 사고팔 수 있는 반면, 부동산 펀드는 만기까지 묶이거나 중도 환매가 어려운 경우가 많아요. "당장 못 빼도 괜찮은 돈인가"를 먼저 따져 보면 선택이 쉬워져요.
리츠, 이렇게 보세요
정리하면 리츠는 소액으로, 간편하게, 분산해서 건물주가 되는 길이에요. 임대 관리의 번거로움 없이 임대료 배당을 받을 수 있죠. 대신 주식 같은 가격 변동과 금리 민감성은 감안해야 해요.
단, 모든 리츠가 같진 않아요. 어떤 부동산을 담았는지에 따라 성격이 꽤 달라요. 오피스 빌딩 위주 리츠는 경기와 공실에 민감하고, 물류센터 리츠는 온라인 쇼핑 흐름을 타고, 주유소나 도로 같은 인프라 리츠는 상대적으로 임대료가 안정적인 편이에요. "리츠 = 다 똑같은 부동산"이 아니라, 안에 무엇이 들어 있는지를 보고 골라야 한다는 뜻이에요.
"부동산은 목돈 있어야 한다"는 통념과 달리, 리츠는 적립식으로 매달 조금씩 모아갈 수도 있어요. 부동산에 관심은 있는데 목돈이 없다면, 리츠로 감을 익히며 시작하는 것도 방법이에요.
이 글은 투자 개념을 설명한 일반 정보이며, 특정 상품의 매수·매도를 권유하지 않습니다. 투자 판단과 결과의 책임은 본인에게 있습니다.