PER, PBR — 이 주식이 비싼지 싼지 판단하는 가장 쉬운 잣대
주식 얘기를 듣다 보면 꼭 나오는 말이 있어요. "그 종목 PER이 너무 높아", "PBR 1도 안 되는데?" 마치 아는 사람들끼리 쓰는 암호 같죠.
그런데 이 두 숫자, 알고 보면 정말 단순해요. 주식이 지금 비싼지 싼지를 판단하는 가장 기본적인 잣대거든요. 오늘은 어려운 용어 하나 없이, 치킨집 사장님이 되는 상상으로 이 둘을 완전히 내 것으로 만들어 볼게요. 한 번 이해하면 평생 써먹습니다. 이건 회사의 '가치'를 따지는 잣대인데, 가격의 흐름과 분위기를 읽는 캔들차트 보는 법은 또 다른 각도의 도구예요.
PER: "몇 년이면 본전 뽑지?"
PER부터 가요. 영어로는 주가수익비율인데, 뜻은 이거예요. "이 회사가 버는 돈으로, 내가 산 가격의 본전을 뽑으려면 몇 년 걸리나?"
치킨집으로 생각해 볼게요.
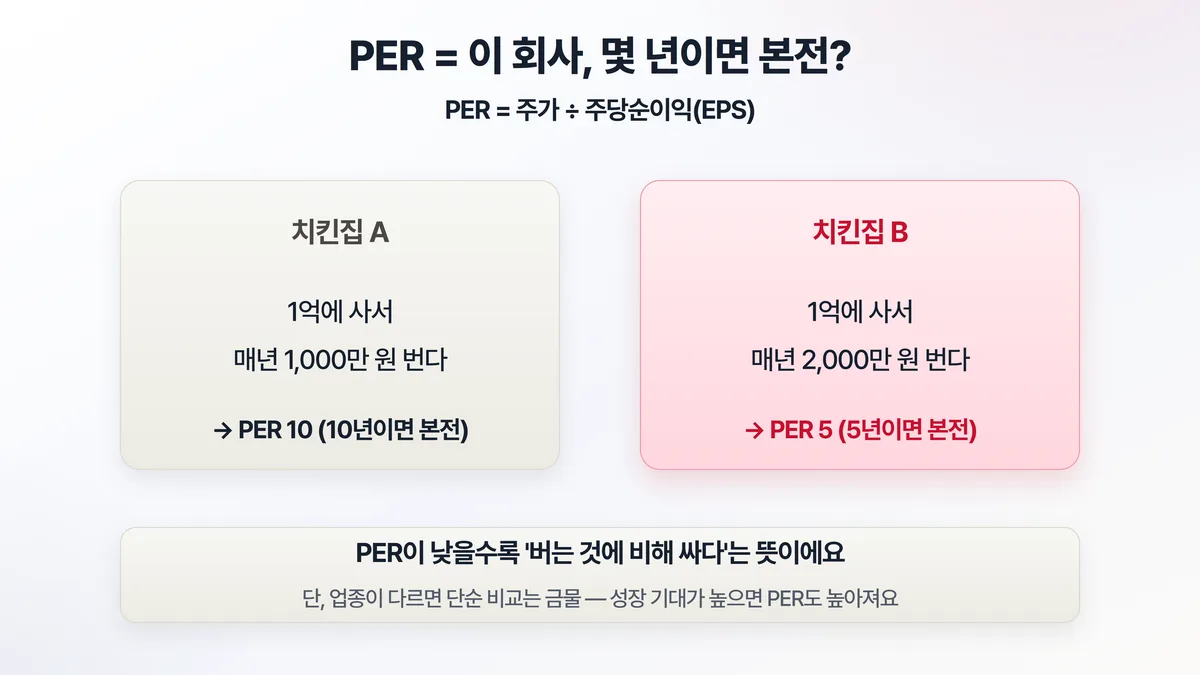
치킨집 A를 1억 원에 샀는데 매년 1,000만 원을 번다면, 본전 뽑는 데 10년 걸려요. 이때 PER이 10이에요. 옆집 B도 1억인데 매년 2,000만 원을 번다면? 5년이면 본전이니 PER 5고요.
자, 둘 중 어디가 더 '싸게 잘 산' 걸까요? 당연히 B죠. 같은 1억을 주고 더 빨리 본전을 뽑으니까요. 그래서 이렇게 기억하시면 됩니다. PER이 낮을수록, 버는 것에 비해 주가가 싸다.
계산식은 간단해요. PER = 주가 ÷ 주당순이익. 주당순이익(EPS)은 회사가 번 돈을 주식 수로 나눈 거고요. 다행히 이 숫자는 증권앱이 다 계산해서 보여줘요. 우리는 "낮으면 상대적으로 싸다" 정도만 알면 됩니다.
단, PER엔 함정이 하나 있어요
그럼 무조건 PER 낮은 걸 사면 될까요? 여기 중요한 단서가 붙어요.
업종이 다르면 단순 비교하면 안 돼요. 성장이 빠른 IT·바이오 기업은 "지금은 적게 벌어도 앞으로 훨씬 많이 벌 것"이라는 기대 때문에 PER이 높게 형성돼요. 반대로 성장이 느린 업종은 PER이 낮게 유지되고요. 그러니 반도체 회사와 은행을 PER만으로 "누가 더 싸"라고 비교하면 안 됩니다. 같은 업종끼리, 또는 그 회사의 과거 PER과 비교하는 게 기본이에요.
PER이 낮은 게 "싼 기회"일 수도 있지만 "시장이 이 회사의 미래를 어둡게 본다"는 신호일 수도 있어요. 숫자 하나로 단정하지 않는 게 핵심입니다. 지난 ETF 글에서 "테마 쏠림을 조심하라"고 했던 것과 같은 맥락이에요.
PBR: "가진 재산에 비하면 어때?"
PER이 '버는 힘'을 본다면, PBR은 '가진 재산'을 봅니다.
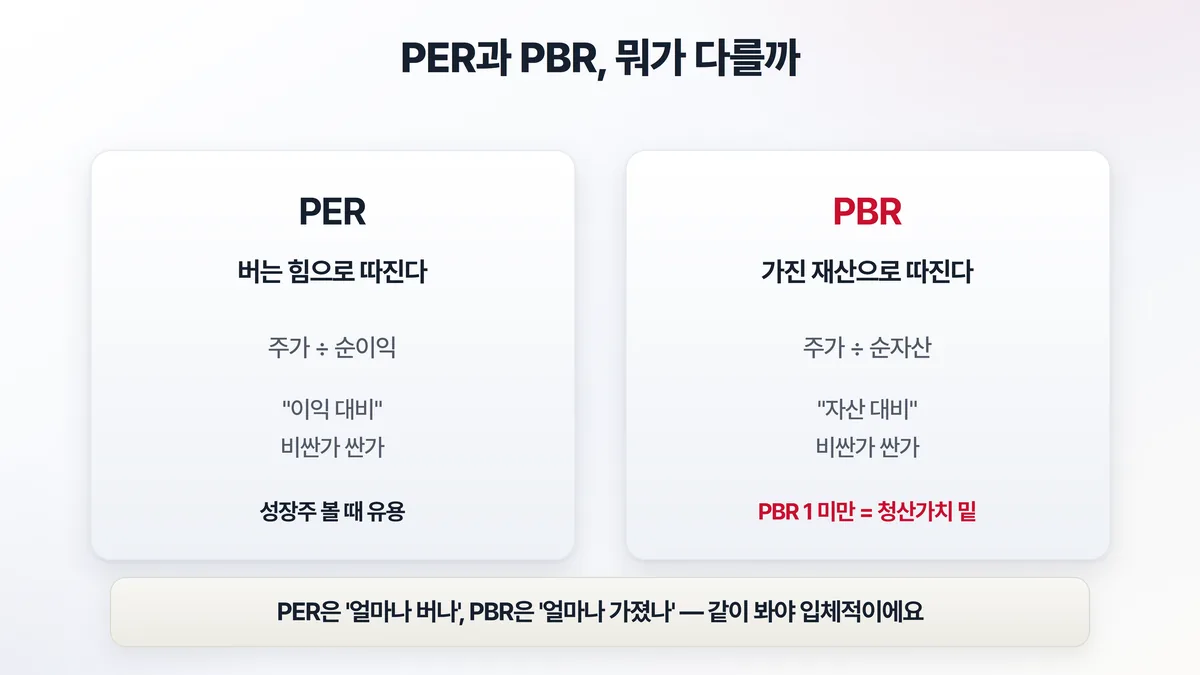
PBR은 주가 ÷ 주당순자산이에요. 회사가 가진 모든 재산에서 빚을 뺀 '순자산'과 주가를 비교하는 거죠. 쉽게 말해 "이 회사를 지금 문 닫고 재산을 다 팔면 주주가 받을 돈"에 비해 주가가 어떤가를 보는 겁니다. 주식 한 주가 회사의 작은 조각이라는 걸 떠올리면, 그 조각이 들고 있는 재산값을 따지는 셈이에요.
여기서 유명한 기준선이 PBR 1이에요. PBR이 1이면 주가 = 순자산. 그런데 PBR이 1보다 낮다면, 회사를 청산해서 재산을 나눠 갖는 것보다 주가가 더 싸다는 뜻이에요. 이론적으로는 "회사 문 닫는 게 주식 가진 것보다 이득"인 묘한 상태죠. 그래서 PBR 1 미만 종목이 많으면 "이 시장 저평가됐다"는 이야기가 나오는 거예요.
둘을 같이 봐야 입체적이에요
PER과 PBR은 한쪽만 보면 반쪽짜리예요.
- PER만 낮고 PBR은 높다 → 버는 건 좋은데 가진 재산은 적은 회사 (예: 자산 가벼운 IT 기업)
- PBR만 낮고 PER은 높다 → 재산은 많은데 요즘 못 버는 회사 (예: 자산 무거운 전통 제조업)
- 둘 다 낮다 → 저평가 신호일 수 있지만, 시장이 외면하는 이유가 있는지 확인 필요
그래서 "PER은 얼마나 버나, PBR은 얼마나 가졌나"를 같이 놓고 봐야 회사의 진짜 모습이 보여요.
그럼 저PER 가치주가 항상 이길까 — 26년치로 보면
"PER 낮은 가치주가 결국 이긴다"는 말을 자주 듣는데, 진짜 그런지 미국 가치주와 성장주 지수를 26년치(2000~2026) 받아서 비교해봤어요.
| 구간 | 가치주 | 성장주 | 승자 |
|---|---|---|---|
| 2000년대 | +20% | −15% | 가치주 |
| 2010년대 | +131% | +258% | 성장주 |
| 2020년대 | +148% | +219% | 성장주 |
| 전체(26년) | 6.8배 | 9.3배 | 성장주 |
미국 S&P500 가치주(IVE)·성장주(IVW) 지수 기준.
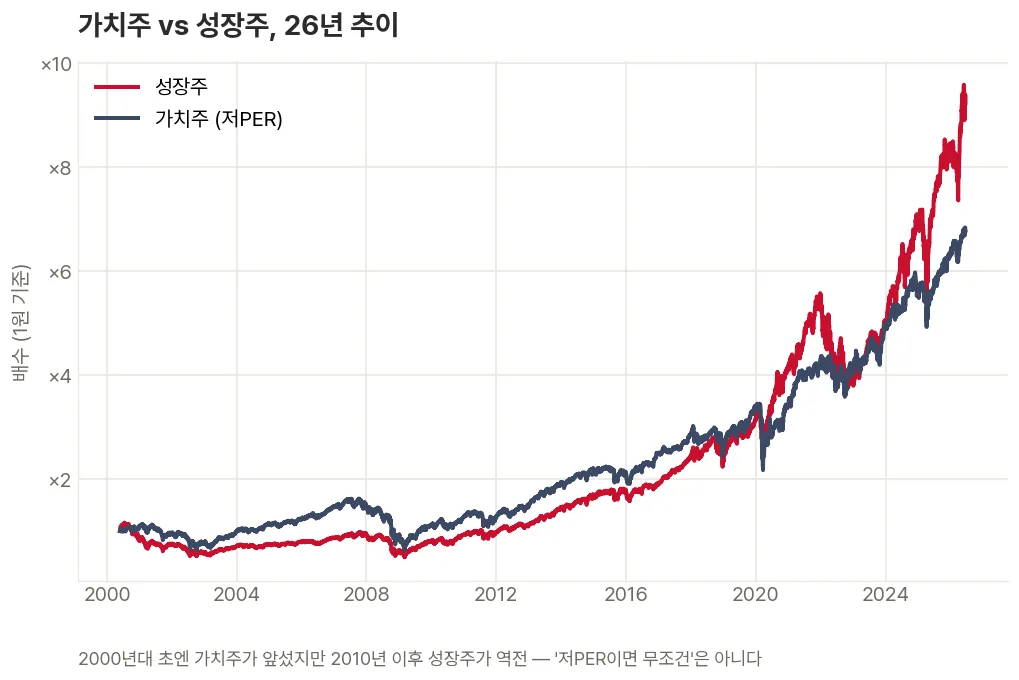
재밌죠. 닷컴버블이 꺼진 2000년대엔 저PER 가치주가 확실히 이겼어요. 그런데 2010년 이후로는 애플·구글 같은 성장주가 판을 뒤집었고 26년 전체로 보면 오히려 성장주가 앞섰어요. 그러니까 "저PER이면 무조건 좋다"는 건 시대에 따라 맞기도 틀리기도 해요. PER이 낮다는 건 '싸다'는 신호일 수도, '시장이 미래를 어둡게 본다'는 신호일 수도 있다는 본문 얘기가 데이터로도 확인되는 거죠.
자주 묻는 질문
Q. 적정 PER은 몇인가요? PER 10이면 싼 거예요?
A. 딱 떨어지는 절대 기준은 없어요. 성장이 빠른 업종은 PER 30도 정상이고, 성숙한 업종은 PER 8도 비싼 걸 수 있거든요. 그래서 'PER 10'이라는 숫자 자체보다 같은 업종의 평균, 그리고 그 회사의 과거 PER과 비교해서 높은지 낮은지를 봐야 의미가 있어요.
Q. PER이 마이너스(-)로 뜨는 건 무슨 뜻이에요?
A. 회사가 적자라는 뜻이에요. PER은 '주가 ÷ 순이익'인데 순이익이 마이너스면 계산이 음수가 되거나 '-'로 표시돼요. 이럴 땐 PER이 의미가 없어서, 적자 기업은 PER 대신 매출 성장률이나 PBR 같은 다른 잣대로 봐야 해요.
Q. PBR이 1보다 낮으면 무조건 사도 되는 저평가인가요?
A. 꼭 그렇진 않아요. 청산가치보다 주가가 싸 보여도, 시장이 그렇게 매긴 데는 이유가 있을 수 있거든요(사양산업, 장부값만 높고 실제 가치는 낮은 자산, 계속되는 적자 등). 이런 걸 '가치 함정(value trap)'이라고 불러요. 싸 보이는 만큼 위험이 숨어 있다는 건 위험과 수익이 한 몸이라는 원리와도 통해요. PBR 1 미만은 '일단 들여다볼 후보'이지, '무조건 매수 신호'는 아니에요.
두 잣대로 가격표 읽기
오늘 두 잣대를 정리하면 이래요. PER은 수익으로 따진 가격표, PBR은 재산으로 따진 가격표. 둘 다 낮을수록 '싸다'는 쪽이지만, 싼 데는 이유가 있을 수 있으니 숫자 하나로 결론 내지 말 것.
이 두 개만 알아도 증권앱의 종목 정보 화면이 갑자기 읽히기 시작할 거예요. 여기에 자주 따라붙는 짝꿍 지표로는 '배당수익률'과 'ROE'가 있는데, 배당수익률로 주식 월급 만드는 법은 앞선 글에서 다뤘으니 같이 보면 그림이 더 또렷해질 거예요.
이 글은 투자 기초 개념을 설명한 정보이며, 특정 종목의 매수·매도 추천이 아닙니다. 투자 판단과 결과에 대한 책임은 투자자 본인에게 있습니다.