배당주, '주식이 주는 이자'로 월급 만들기 — 함정까지
오늘은 주식 투자의 짝꿍 개념인 배당을 가져왔어요.
주식이라고 하면 보통 '싸게 사서 비싸게 파는' 시세차익만 떠올리는데, 또 하나의 길이 있어요. 회사가 번 돈의 일부를 주주에게 나눠주는 배당이죠. 잘 고르면 주식을 들고만 있어도 통장에 돈이 꽂히는, 일종의 '주식 월급'이 됩니다. 주식을 산다는 게 회사 조각을 갖는 것이라는 걸 떠올리면, 배당은 그 조각만큼 이익을 나눠 받는 셈이에요. 오늘은 이 배당을 어떻게 읽고, 어떤 함정을 피해야 하는지 풀어볼게요.
배당수익률 = 주식이 주는 이자율
배당을 이야기할 때 핵심 숫자가 배당수익률이에요.
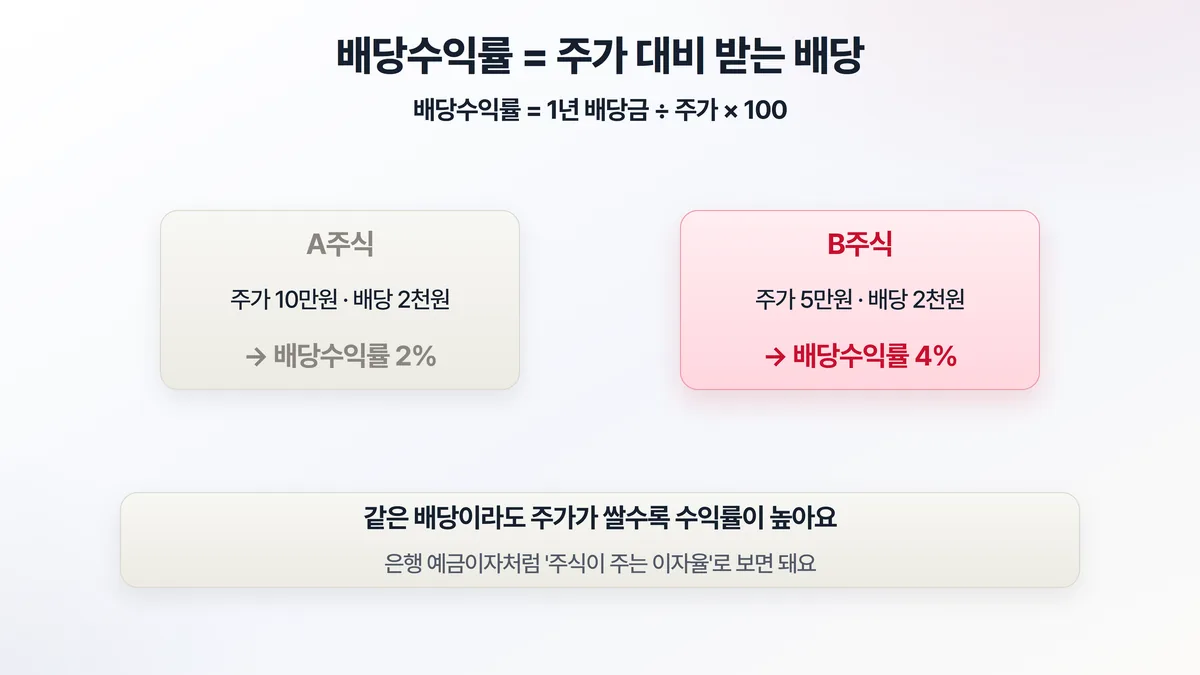
계산은 간단해요. 1년 배당금 ÷ 주가 × 100. 예를 들어 주가 10만 원짜리 주식이 1년에 2천 원을 배당하면 배당수익률은 2%, 주가가 5만 원이면 같은 2천 원이라도 4%가 되죠. 은행 예금이 주는 이자율과 똑같은 개념이에요. "이 주식은 연 몇 %짜리 이자를 주나"로 보면 됩니다.
그래서 예금금리가 낮을 때는 "예금보다 배당수익률 높은 우량주에 묻어둔다"는 전략이 인기를 끌어요. 매년 따박따박 들어오는 배당이 든든한 현금흐름이 되니까요. 비슷하게 돈을 빌려주고 이자를 받는 채권도 현금흐름을 만드는 길인데, 배당주는 여기에 주가가 오를 가능성까지 얹힌다는 차이가 있어요. 대신 채권 이자처럼 금액이 약속된 건 아니라, 회사 사정이 나빠지면 배당이 줄 수도 있죠. 부동산의 임대수익을 배당처럼 나눠 받는 리츠(REITs)도 같은 '현금흐름' 가족이에요.
그런데 '수익률 높은 주식'을 덜컥 사면 안 돼요
여기서 초보자가 가장 많이 빠지는 함정이 있어요. "배당수익률 높은 거 사면 되겠네!" 하고 숫자만 보고 고르는 거예요.
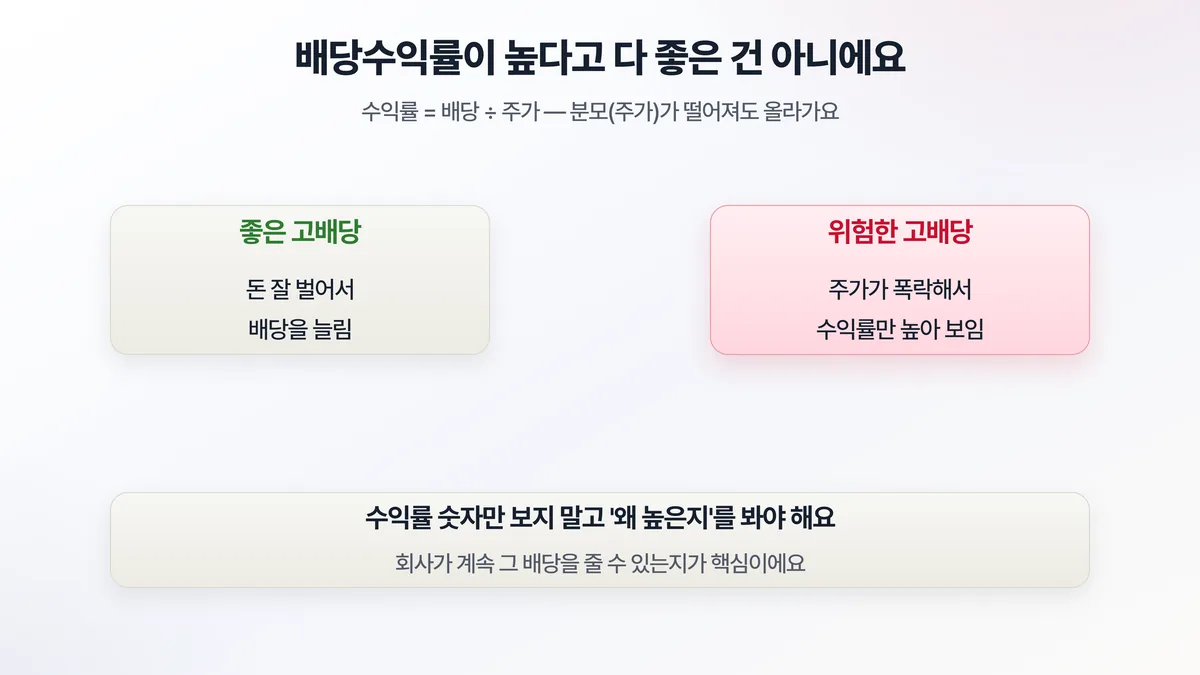
함정의 원리는 계산식에 숨어 있어요. 배당수익률 = 배당 ÷ 주가잖아요. 분모인 주가가 떨어지면, 배당이 그대로여도 수익률 숫자는 올라가요. 예를 들어 5만 원짜리 주식이 2천 원을 배당하면 수익률은 4%인데, 회사가 휘청여서 주가가 2만 5천 원으로 반토막 나면 같은 2천 원이라도 수익률은 8%로 보여요. 8%라는 숫자에 혹해서 들어갔다가 주가가 더 빠지면, 배당으로 번 것보다 시세에서 잃는 게 훨씬 큽니다. 그러니까 배당수익률이 갑자기 높아진 주식은 두 가지 경우예요.
- 좋은 경우: 회사가 돈을 잘 벌어서 배당을 늘린 것
- 위험한 경우: 회사에 문제가 생겨 주가가 폭락하는 바람에 수익률만 높아 보이는 것
두 번째 경우라면, 높은 배당수익률은 미끼예요. 곧 회사가 배당을 줄이거나(감배) 끊을(무배) 수도 있고, 주가는 더 떨어질 수 있죠. 그래서 "왜 이 수익률이 높은가"를 반드시 따져야 해요. "싼 데는 이유가 있을 수 있다"는 것과 똑같은 원리예요. 결국 수익이 크면 위험도 같이 커진다는 한 몸의 원리가 배당에서도 그대로 작동하는 거예요. 연 8% 배당이 공짜로 굴러올 리는 없으니까요.
좋은 배당주를 고르는 체크포인트
그럼 어떤 배당주가 믿을 만할까요. 몇 가지만 기억하세요.
- 꾸준함: 오랜 기간 배당을 거르지 않고, 조금씩 늘려온 회사(배당 성장)인지. 한두 해 반짝이 아니라 10년 기록을 보는 게 좋아요.
- 배당성향: 회사가 번 돈 중 배당으로 주는 비율이에요. 너무 높으면(예: 번 돈 대부분을 배당) 미래 투자 여력이 없거나 무리하는 것일 수 있어요. 보통 30~50% 정도면 배당과 재투자가 균형을 이룬다고 봐요.
- 본업의 건강함: 결국 배당의 원천은 회사가 버는 돈이에요. 앞서 말한 것처럼, 사업 자체가 튼튼해야 배당도 지속됩니다.
단, 배당이 전부는 아니에요
한 가지 덧붙이면, 배당이 많다고 무조건 좋은 회사는 아니에요. 한창 빠르게 크는 회사는 번 돈을 배당으로 나눠주기보다 공장을 짓거나 신사업에 재투자해서 몸집을 키우는 게 주주에게 더 이득일 때가 많아요. 실제로 크게 성장한 기술 기업 중에는 한동안 배당을 한 푼도 안 준 곳이 수두룩해요. 그러니 "배당 안 주니까 나쁜 주식"이라고 단정하면 안 돼요. 배당주는 안정적인 현금흐름을 원하는 사람에게 맞는 선택이고, 빠른 성장을 노린다면 또 다른 잣대가 필요한 거죠.
배당의 진짜 힘은 '재투자'에 있어요
배당이 왜 중요한지 숫자로 보면 더 와닿아요. 미국 S&P500을 33년간(1993~2026) 들고 있었다고 해볼게요. 배당을 안 쓰고 그때그때 같은 주식에 다시 넣었느냐 아니냐로 결과가 이렇게 갈려요.
| 방식 | 33년 뒤 | 연 수익률 |
|---|---|---|
| 주가만(배당 무시) | 16.9배 | +8.8% |
| 배당까지 재투자 | 30.7배 | +10.8% |
S&P500 기준, 배당 재투자는 Total Return 지수.
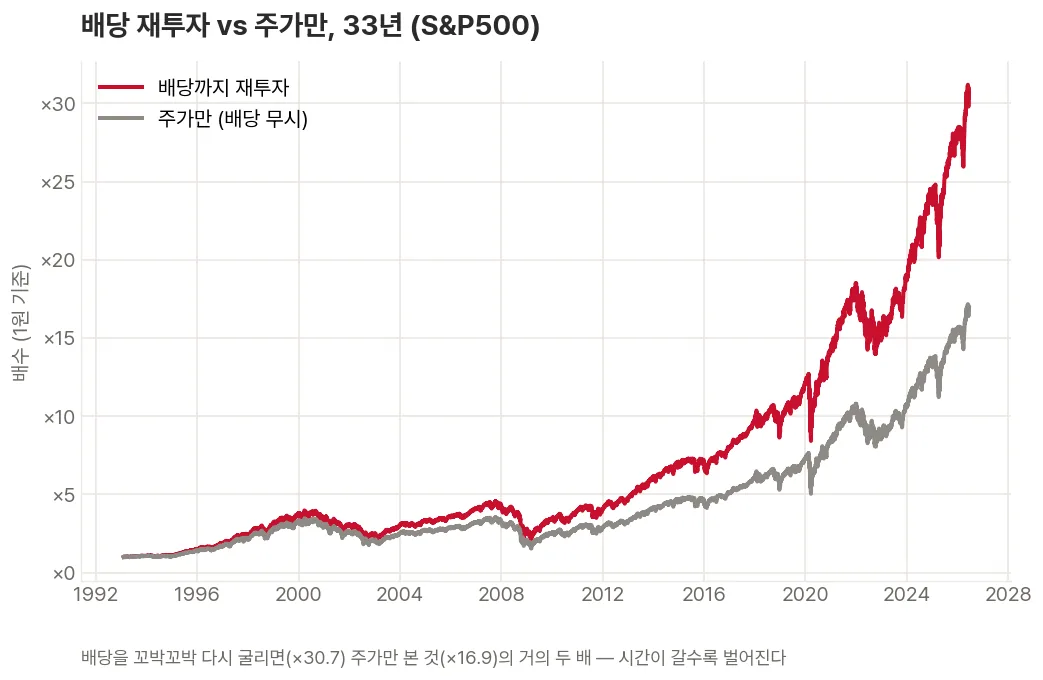
배당을 꼬박꼬박 재투자한 쪽이 최종 금액이 거의 1.82배 더 컸어요. 연 수익률 차이는 2%포인트 남짓인데 그게 33년간 복리로 쌓이니 이만한 격차가 난 거죠. 배당의 진짜 위력은 '받아서 쓰는 것'보다 '다시 굴리는 것'에 있다는 얘기예요. 그래서 장기 투자자들이 배당을 현금으로 빼지 않고 자동 재투자로 굴리는 거고요.
자주 묻는 질문
Q. 배당은 언제, 얼마나 자주 받나요?
A. 회사마다 달라요. 우리나라는 1년에 한 번(연배당) 주는 곳이 많고, 분기마다(연 4회) 주는 회사도 있어요. 배당을 받으려면 '배당 기준일'에 주식을 보유하고 있어야 하니, 사기 전에 그 회사의 배당 일정을 확인하는 게 좋아요.
Q. 배당금에도 세금이 붙나요?
A. 네. 배당소득에는 보통 15.4%가 원천징수돼요. 예를 들어 배당금 10만 원을 받으면 약 1만 5천 원이 세금으로 빠지고 8만 4천 원 남짓이 통장에 들어와요. 그래서 배당수익률을 따질 때 세후 기준으로도 한 번 가늠해 보면 좋아요.
내 투자금으로 배당이 세후 얼마나 들어오는지, 목표 월배당에 얼마가 필요한지는 배당금 계산기로 계산해 보세요.
헷갈릴 땐 이것만
정리하면 배당수익률은 주식이 주는 이자율이고, 잘 고른 배당주는 시세와 별개로 현금흐름을 만들어줘요. 하지만 수익률 숫자만 보고 고르면 함정에 빠지기 쉽다는 것 — 왜 높은지, 계속 줄 수 있는지를 봐야 한다는 게 핵심입니다.
배당이 부담 없이 분산까지 되는 방법을 원한다면, 개별 종목 대신 배당주를 묶은 ETF로 시작하는 것도 좋은 출발점이에요.
이 글은 투자 기초 개념을 설명한 정보이며, 특정 종목의 매수·매도 추천이 아닙니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.