원·달러 환율이 오르면 누가 웃고 누가 울까
해외직구 장바구니에 담아둔 물건을 며칠 미루다 결제하려는데, 가격이 만 원 넘게 올라 있던 적이 있어요. 물건값은 그대로였는데 말이죠. 범인은 환율이었습니다.
그날 이후로 환율 뉴스를 챙겨보게 됐는데, 보다 보니 재미있는 게 하나 있더라고요. "환율이 올랐다"는 똑같은 뉴스를 두고 어떤 기사는 호재라고 하고 어떤 기사는 악재라고 해요.
둘 다 맞습니다. 환율은 누군가에게는 좋고 누군가에게는 나쁜, 철저하게 입장이 갈리는 숫자거든요. 그래서 환율 뉴스는 "오늘은 누가 웃고 누가 우는가"로 읽는 게 정확해요.
환율부터 1분 만에 정리할게요
원·달러 환율은 그냥 1달러의 가격이에요.
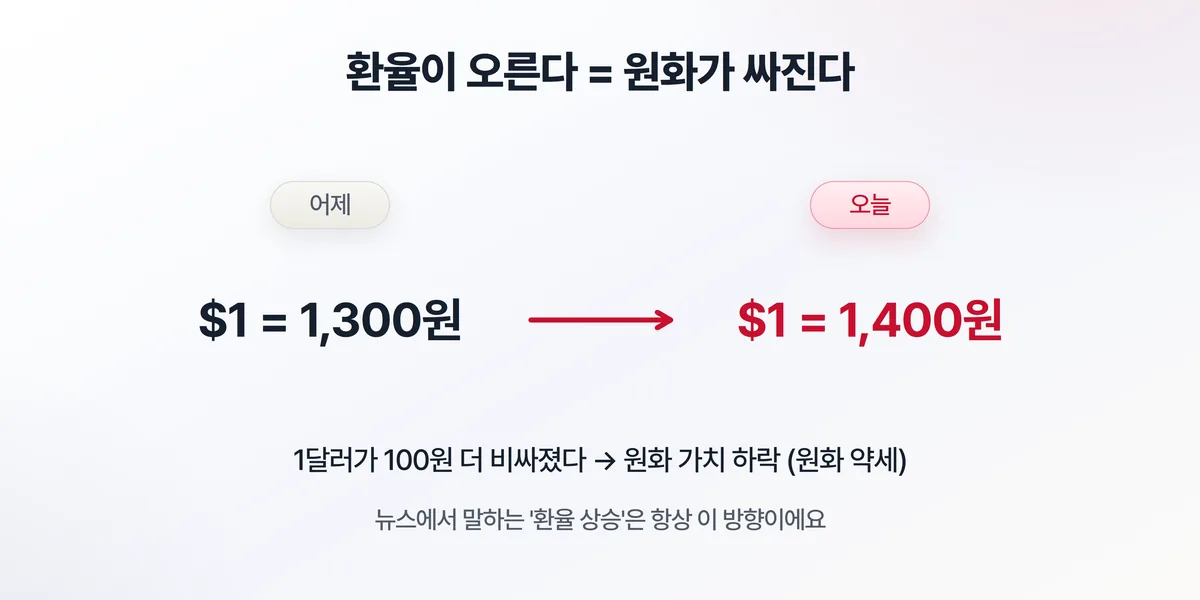
환율이 1,300원에서 1,400원이 됐다? 1달러 사는 데 100원이 더 필요해진 거니까, 뒤집어 말하면 원화의 힘이 약해진 거예요. 그래서 "환율 상승 = 원화 약세 = 달러 강세"는 전부 같은 말입니다. 따지고 보면 환율은 돈의 가치가 어디서 오는가라는 질문을 나라 밖으로 넓힌 셈이에요.
여기까지만 머리에 넣어두면 아래 내용은 전부 자동으로 풀려요.
웃는 쪽부터 볼게요
제일 크게 웃는 건 수출기업이에요. 미국에 물건 팔고 1만 달러를 받았다고 하면, 환율 1,300원일 때는 1,300만 원인데 1,400원이 되면 같은 돈이 1,400만 원이 돼요. 아무것도 안 했는데 매출이 100만 원 늘어난 거죠. 심지어 달러로 매기는 수출 가격을 좀 깎아줘도 남는 장사가 되니까 가격 경쟁력까지 생겨요. 반도체, 자동차, 조선 같은 산업이 환율 상승을 반기는 이유입니다.
미국주식이나 달러예금을 가진 분들도 웃어요. 주가가 한 발짝도 안 움직였는데 환율이 7% 올랐다면 내 계좌도 원화 기준으로 7% 불어난 셈이거든요. 이게 그 유명한 환차익이에요.
외국인 관광객을 맞는 관광·면세 업계도 좋아요. 외국인 입장에서는 같은 1,000달러로 쓸 수 있는 원화가 늘어나니까, 한국 여행이 세일에 들어간 거나 마찬가지죠.
우는 쪽은… 사실 우리 대부분이에요
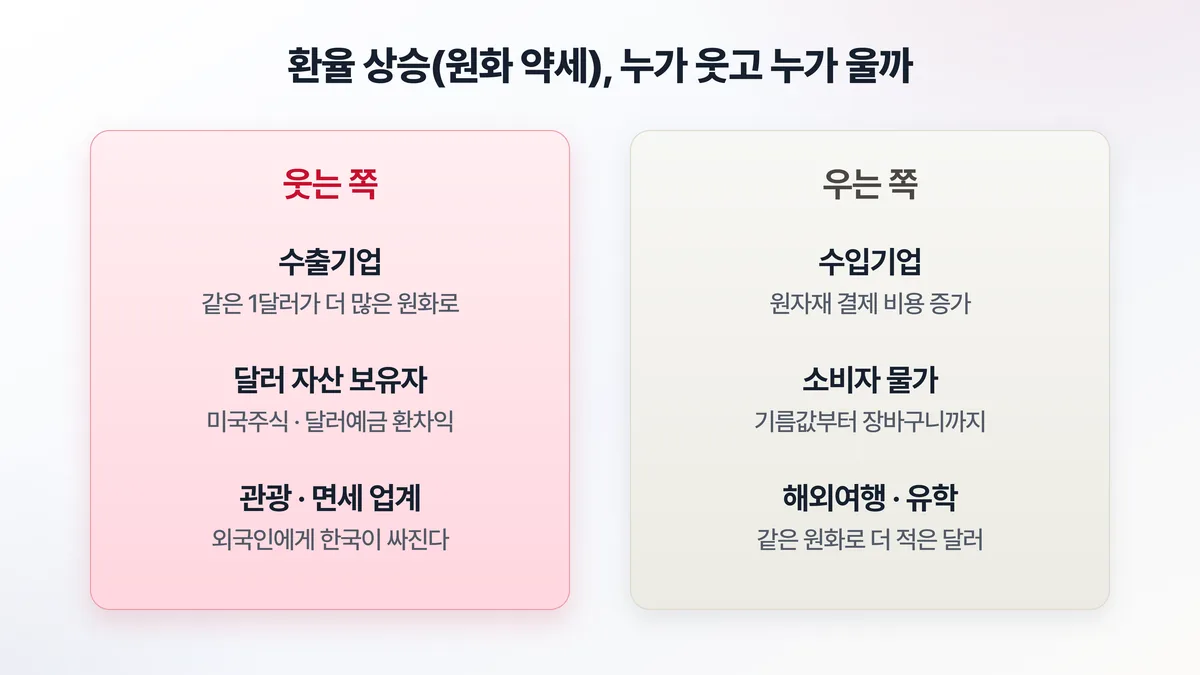
한국은 원유, 가스, 밀 같은 원자재를 거의 다 달러 주고 사 와요. 환율이 오르면 같은 양을 수입해도 원화로 내는 돈이 늘어나죠. 그리고 이 비용, 기업이 조용히 떠안지 않습니다. 기름값이 오르고, 운송비가 오르고, 시차를 두고 마트 장바구니까지 차례대로 올라요. 이렇게 번진 물가가 결국 소비자물가지수(CPI)로 잡히는 숫자로 나타나는 거예요. 그러니까 환율 상승이 길어지면 결국 전 국민이 나눠서 계산서를 받는 셈이에요.
해외여행이나 유학 송금은 말할 것도 없고요. 환율이 1,300원에서 1,400원이 되면 같은 100만 원이 769달러에서 714달러로 쪼그라들어요. 매달 유학생 자녀에게 송금하는 집이라면 이게 바로 체감되는 고정비 인상입니다.
달러로 돈을 빌린 기업들도 괴로워요. 갚을 돈이 원화 기준으로 그대로 불어나니까, 환율 급등기에 외화부채 많은 기업 주가가 흔들리는 게 이 때문이에요.
주식시장은 조금 미묘해요
아까 환율 상승이 수출주에 호재라고 했는데, 시장 전체로 보면 이야기가 꼬여요.
외국인 투자자 입장에서 생각해 보세요. 원화가 약해지면 한국 주식을 들고 있는 것만으로 앉아서 환손실을 봐요. 그래서 환율이 가파르게 튀는 시기에는 외국인 자금이 한국 증시에서 빠져나가는 경향이 있어요. "환율 급등 + 외국인 순매도"가 한 묶음으로 뉴스에 나오는 이유죠.
그러니까 이렇게 기억하시면 돼요. 완만한 환율 상승은 수출주에 호재일 수 있지만, 급등은 시장 전체에 부담이다. 환율이 어느 쪽으로 튀느냐는 경기가 호황과 불황을 오가는 흐름과도 맞물려 움직이니까, 둘을 같이 보면 뉴스가 한결 또렷해져요.
자주 묻는 질문
Q. 환율은 누가 정하나요? 정부가 정하는 건가요?
A. 기본적으로는 시장이 정해요. 달러를 사려는 사람이 많으면 오르고, 팔려는 사람이 많으면 내리는 '수급'의 결과예요. 정부와 한국은행이 환율을 직접 정하진 않지만, 너무 급하게 출렁일 때 '미세조정(스무딩)'이라는 이름으로 시장에 개입해 속도를 늦추기도 해요. 그래서 환율은 '수급이 정하되, 가끔 당국이 브레이크를 거는' 숫자라고 보시면 돼요.
Q. 환율이 오를지 내릴지 예측할 수 있나요?
A. 솔직히 말하면 전문가도 정확히 맞히기 어려운 영역이에요. 한·미 금리차, 무역수지, 글로벌 달러 강세, 지정학 위기까지 워낙 많은 변수가 얽히거든요. 그래서 '예측해서 베팅'하기보다, 환율이 내 지출(여행·송금·수입품)과 자산(미국주식·달러예금)에 어떻게 작용하는지 알고 대비하는 쪽이 현실적이에요.
Q. 여행·유학 송금 환전은 언제, 어떻게 하면 유리한가요?
A. 타이밍을 맞히려 애쓰기보다 나눠서 환전(분할)하는 게 변동성 위험을 줄이는 기본이에요. 그리고 은행 창구의 기본 환율엔 수수료가 꽤 붙으니, 주거래은행·환전앱의 환율우대율을 꼭 확인하세요. 같은 100만 원을 바꿔도 우대율에 따라 손에 쥐는 달러가 달라져요.
환율은 이 순서로 읽으세요
이제 환율 뉴스가 나오면 이 순서로 읽어보세요. 오르는 건가 내리는 건가 → 그럼 누가 웃고 누가 우는가 → 나는 어느 쪽인가.
미국주식 하시는 분이라면 수익률을 볼 때 주가 수익과 환차익을 분리해서 보는 습관도 추천해요. 같은 +10%라도 주가가 오른 건지 환율이 오른 건지에 따라 다음 판단이 완전히 달라지거든요. 그리고 여행이나 송금처럼 달러 쓸 일이 정해져 있다면, 한 번에 다 환전하지 말고 나눠서 하는 것도 변동성을 견디는 소소한 요령입니다.
다음 글에서는 요즘 다들 산다는 ETF 이야기를 해볼게요.