'사상 최고가에 사면 물린다'? 한국과 미국이 정반대였어요
코스피가 2026년 6월 22일 9,115로 사상 최고를 찍은 게 불과 한 달 전이에요. 그런데 지금은 거기서 25%나 빠졌죠. "고점에 산 사람은 물렸다"는 말이 눈앞에서 현실이 된 것처럼 보여요. 실제로 '사상 최고가'라는 말엔 왠지 모를 공포가 붙어 있죠. 제일 비싼 값에 사는 것 같으니까요. 그런데 신고가에 산 사람은 정말 물렸을까요? 한국과 미국 30년 치를 전부 세어봤어요. 월말 기준 사상 최고가를 찍은 달에 샀다면, 1년·3년 뒤 어땠는지요.
미국: 신고가 공포는 근거가 없었어요
먼저 미국이에요. S&P500은 지난 36년간 전체 달의 31%가 사상 최고가였을 만큼 신고가가 흔해요. 그 신고가 달에 샀다면?
| 신고가 달에 샀다면 (S&P500) | 1년 뒤 | 3년 뒤 |
|---|---|---|
| 신고가 매수 | +12.0% | +37.7% |
| 아무 달이나 매수 | +10.2% | +32.5% |
1990~2026, 월말 종가 기준.
놀랍게도 신고가에 산 쪽이 더 나았어요. 1년 뒤 손실 확률도 17%로, 아무 날에나 산 경우(20%)보다 오히려 낮았고요. 미국 시장에서 신고가는 상투가 아니라 상승 추세가 살아 있다는 신호였던 거예요. 오르는 시장이 계속 오르는, 이른바 모멘텀이죠. "고점 공포"는 적어도 미국 데이터에선 근거가 없었어요.
여기까지 보면 "거 봐, 신고가 무서워할 필요 없다니까"로 끝날 것 같죠. 그런데 코스피로 오면 이야기가 뒤집혀요.
한국: 신고가는 정말 함정이었어요
같은 계산을 코스피에 하면 정반대 그림이 나와요.
| 신고가 달에 샀다면 (코스피) | 1년 뒤 | 3년 뒤 |
|---|---|---|
| 신고가 매수 | −8.5% (손실확률 66%) | −3.0% (손실확률 73%) |
| 아무 달이나 매수 | +12.6% (손실확률 38%) | +26.9% (손실확률 24%) |
1996~2026, 월말 종가 기준.
코스피에서 신고가에 샀다면 1년 뒤 평균 −8.5%, 세 번 중 두 번은 마이너스였어요. 3년을 버텨도 평균이 마이너스였고요. "고점에 사면 물린다"는 통념이, 한국에선 30년 데이터로 확인되는 사실이었던 거예요.
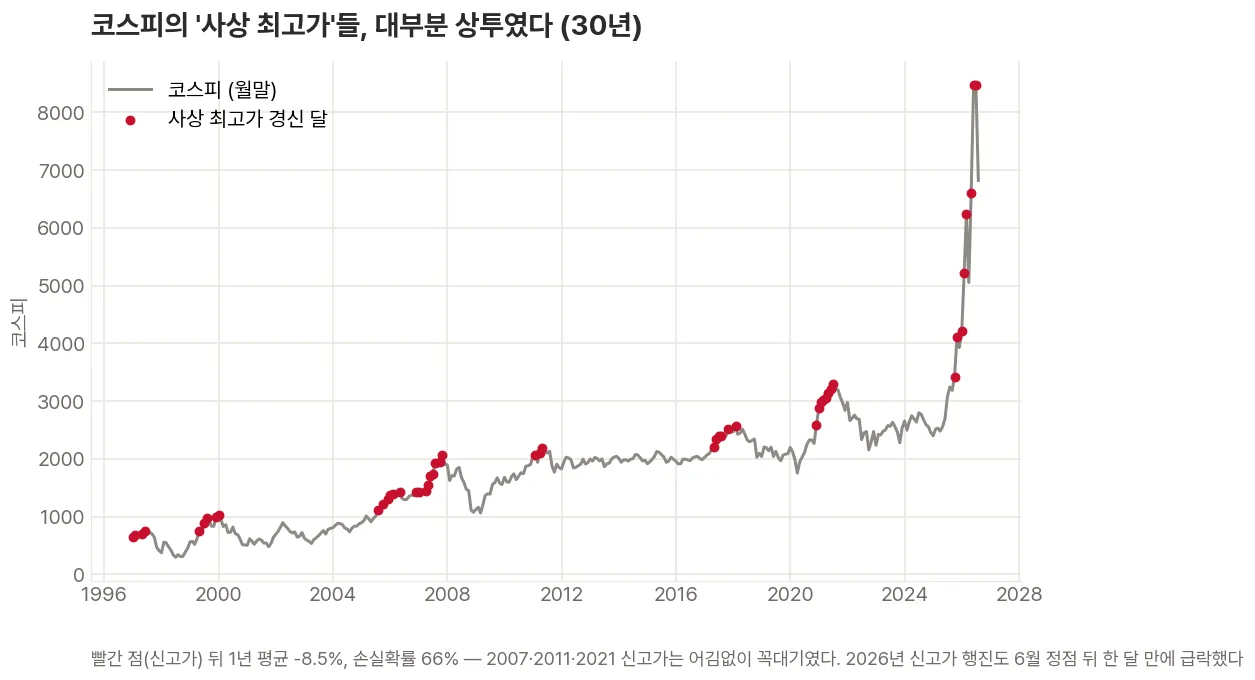
차트를 보면 이유가 한눈에 보여요. 코스피의 빨간 점(신고가)들은 2007년, 2011년, 2021년… 어김없이 꼭대기 부근에 몰려 있고, 그 뒤엔 긴 하락이나 정체가 따라왔어요.
왜 두 나라가 정반대일까
답은 지난번에 확인한 '박스피'에 있어요. 미국은 꾸준히 우상향하는 시장이라 신고가가 '지나가는 정거장'이었어요. 신고가 다음에 또 신고가가 오니, 신고가에 사도 문제가 없었죠.
반면 코스피는 2011년부터 10년 넘게 박스에 갇혀 있었어요. 박스 시장에서 신고가란 곧 박스 천장에 닿았다는 뜻이에요. 천장을 찍으면 다시 바닥으로 내려오니, 신고가 매수가 번번이 상투가 된 거예요. 즉 "신고가에 사면 물린다"는 코스피의 오랜 박스 체질이 만든 경험칙이었던 셈이에요.
그럼 지금은? — 습성과 변화 사이
여기가 제일 흥미로운 지점이에요. 코스피는 바로 얼마 전인 2026년 6월까지 '사상 최고가'를 연일 갈아치웠거든요. 그리고 그 직후, 한 달 만에 25% 급락했어요.
한쪽엔 30년 습성이 있었어요. 코스피 신고가는 통계적으로 위험했다는 것. 다른 한쪽엔 기대가 있었죠. 2024년 이후 코스피가 박스를 뚫고 신고가 뒤에 또 신고가를 이어가며, 드디어 미국형 모멘텀으로 바뀐 게 아니냐는 기대요. 위 차트 오른쪽 끝의 수직에 가까운 빨간 점 행렬이 그 기대였어요. 그런데 이번엔 30년 습성이 이겼어요. 6월 정점을 찍은 코스피는 보란 듯이 25% 급락했으니까요.
물론 이 급락 한 번으로 "역시 코스피 신고가는 상투"라고 단정할 순 없어요. 과거 통계도 '박스 시대'의 산물이라 미래에 똑같이 반복된다는 보장은 없고요. 하지만 방금 벌어진 일은 데이터의 경고와 정확히 일치했어요 — 코스피의 신고가는 미국보다 훨씬 위험했던 역사가 있고, 이번에도 그랬다는 것. 그러니 확실한 교훈은 하나예요. 신고가 추격 매수에 전 재산을 거는 건 통계적으로 불리한 베팅이라는 것.
그래서 실전 결론은 단순해요. 들어가더라도 한 번에 몰지 말고 나눠서, 그리고 1~2년이 아니라 10년을 버틸 수 있는 돈으로. 코스피도 10년을 들고 있으면 역사상 손실 확률이 0%였으니까요. 신고가의 공포와 흥분 모두, 시계를 길게 늘리면 잦아들어요.
📊 직접 돌려본 코드 보기 (코스피 기준, 6줄)
import pandas as pd
m = pd.read_parquet("KS11.parquet")["Close"].resample("ME").last()
ath = m == m.cummax()                     # 사상 최고가 경신 달
fwd = (m.shift(-12) / m - 1).dropna()     # 1년 뒤 수익률
print("신고가에 샀다면 %+.1f%%" % (fwd[ath.reindex(fwd.index).fillna(False)].mean()*100))  # -8.5%
print("아무 달이나     %+.1f%%" % (fwd.mean()*100))                                        # +12.6%
야후 파이낸스 코스피·S&P500 종가만 있으면 그대로 재현할 수 있어요.
신고가 뉴스, 이렇게 읽으세요
정리하면 이래요. "사상 최고가에 사면 물린다"는 미국에선 틀렸고, 한국에선 30년간 맞았던 말이에요. 같은 신고가라도 우상향 시장에선 정거장, 박스 시장에선 천장이었던 거죠. 그리고 방금 코스피는 6월 신고가 직후 25% 급락하며, 적어도 이번엔 과거 통계의 손을 들어줬어요.
그러니 "신고가니까 사야 해"도, "신고가니까 상투야"도 반쪽짜리예요. 확실한 건 하나 — 예측이 어려울수록 베팅은 나누고, 시계는 늘리는 게 데이터가 편드는 유일한 전략이에요.
이 글은 공개된 지수 데이터를 바탕으로 한 일반 정보이며, 특정 종목·상품의 매수·매도를 권유하지 않습니다. 과거 성과가 미래 수익을 보장하지 않습니다.