비트코인, 코스피보다 더 출렁였을까 — 2026년엔 답이 바뀌었어요
"비트코인은 원래 미친 듯이 출렁이는 자산이잖아." 코인 얘기가 나오면 흔히 따라붙는 말이에요. 하루에 10%씩 오르내리는 코인 뉴스를 보면 당연해 보이죠. 그런데 지난 글에서 확인했듯, 2026년 코스피는 30년 역사상 가장 심하게 출렁인 해였어요. 그렇다면 궁금해져요. 올해만큼은, 정말로 코스피가 비트코인보다 더 위험자산처럼 움직인 게 아닐까요? 두 자산의 실제 변동성을 나란히 재봤어요.
답은 '네'였어요 — 코스피가 더 출렁였어요
한 해의 변동성을 표준적으로 재는 방법(일별 등락폭의 표준편차를 연 단위로 환산)으로, 비트코인의 지난 12년과 2026년 코스피를 나란히 놓아봤어요.
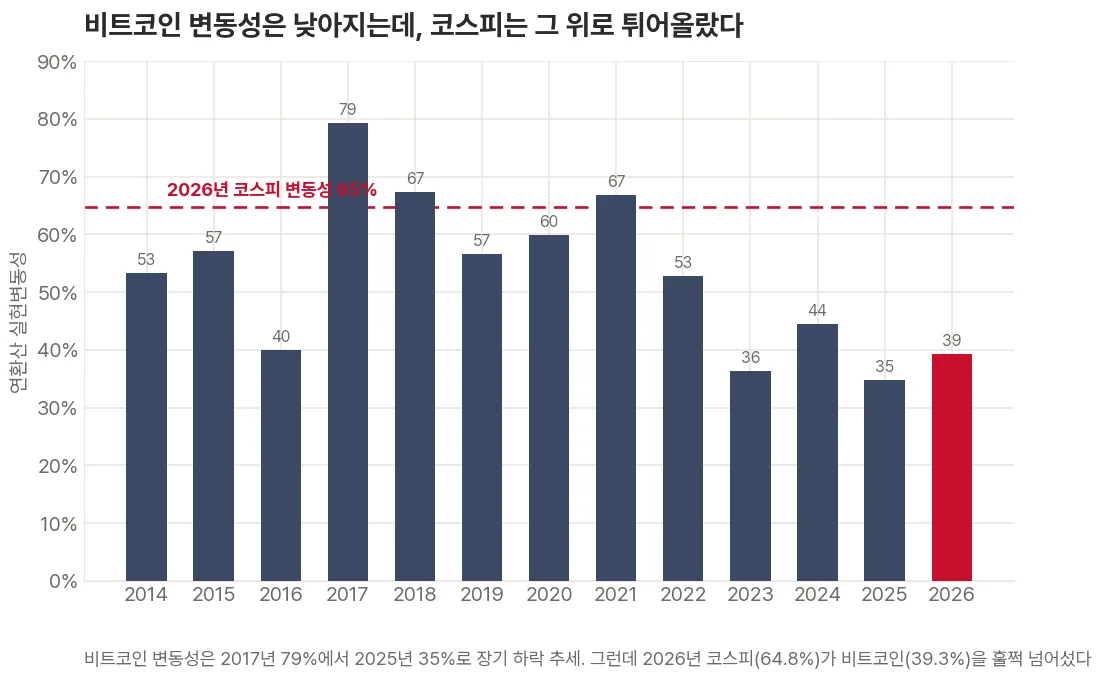
2026년 코스피 변동성은 64.8%, 같은 기간 비트코인은 39.3%예요. 코스피가 비트코인보다 1.6배 더 출렁인 거죠. 게다가 비트코인의 변동성은 2017년(79%)을 정점으로 장기적으로 낮아지는 추세였어요. 최근 몇 년(2023~2025년)은 35~44% 선에서 비교적 안정돼 있었고요. 반면 코스피는 30년 평균(25%)의 2.6배까지 튀어올랐어요. 두 자산의 그래프가 정반대 방향으로 교차한 해가 2026년이었던 셈이에요.
7월 롤러코스터 때, 비트코인은 무풍지대였어요
가장 극적인 증거는 실제 사건이에요. 코스피가 사흘 만에 역대 최악(−10.8%)에서 역대 최고(+17.9%)를 오갔던 7월 말, 같은 기간 비트코인은 어땠을까요?
| 2026.7.24~8.7 | 코스피 | 비트코인 |
|---|---|---|
| 그 기간 최대 하루 낙폭 | −10.8% | −3.0% |
| 그 기간 최대 하루 상승 | +17.9% | +1.6% |
| 그 기간 누적 수익률 | −6.5% | +1.2% |
종가 기준.
코스피가 롤러코스터를 타는 동안, 비트코인은 하루 등락폭이 −3.0%~+1.6% 사이에 얌전히 머물렀어요. "위험자산의 대명사"로 불리는 비트코인이, 정작 시장이 가장 격렬하게 흔들리던 순간엔 가장 차분한 자산이었던 거예요.
둘이 같이 움직이지도 않았어요
한 가지 더 흥미로운 사실이 있어요. 올해 비트코인과 코스피의 상관계수를 계산해보니 −0.09로, 사실상 거의 무관하게 움직였어요. 코스피가 오르든 내리든 비트코인의 움직임과는 별 상관이 없었다는 뜻이에요. 같은 '위험자산'으로 묶이곤 하지만, 실제로는 서로 다른 이유로 흔들리는 별개의 자산이었던 거죠.
그렇다고 비트코인이 안전자산이 된 건 아니에요
여기서 균형을 잡을 게 있어요. 이 결과는 "비트코인이 이제 안전하다"는 뜻이 아니라, "2026년 코스피가 비정상적으로 극단적이었다"는 뜻에 가까워요. 비트코인의 39.3%도 절대적으로는 여전히 높은 변동성이에요. 웬만한 주식·채권보다 훨씬 크게 흔들리는 자산이라는 사실 자체는 변하지 않았어요. 다만 올해만큼은 코스피가 그보다 더 심했다는 게 이번에 확인된 새로운 사실이에요.
투자 관점에서 의미 있는 시사점은 이거예요. 상관관계가 낮은 자산을 섞으면 변동성이 줄어든다는 분산의 원리가, 이번엔 "코스피와 비트코인"이라는 뜻밖의 조합에서도 통계로 확인된 셈이에요.
📊 직접 돌려본 코드 보기 (비트코인·코스피, 7줄)
import pandas as pd
b = pd.read_parquet("BTC-USD.parquet")["Close"].pct_change().dropna()
k = pd.read_parquet("KS11.parquet")["Close"].pct_change().dropna()
print("2026 비트코인 변동성: %.1f%%" % (b.loc["2026"].std() * (252**0.5) * 100))   # 39.3%
print("2026 코스피 변동성:   %.1f%%" % (k.loc["2026"].std() * (252**0.5) * 100))   # 64.8%
df = pd.concat([b.rename("b"), k.rename("k")], axis=1).dropna()
print("2026 상관계수: %.2f" % df.loc["2026"].corr().iloc[0, 1])                     # -0.09
야후 파이낸스에서 받은 비트코인(BTC-USD)·코스피(^KS11) 종가만 있으면 그대로 재현할 수 있어요.
정리하면
"비트코인이 코스피보다 더 위험하다"는 말은, 적어도 2026년엔 사실이 아니었어요. 오히려 코스피가 30년 만에 가장 거칠게 출렁이는 동안, 비트코인은 상대적으로 잠잠했고 둘의 움직임은 거의 무관했어요. 자산의 '이미지'와 '실제 데이터'가 다를 수 있다는 걸, 이보다 더 선명하게 보여주는 사례도 드물 거예요.
이 글은 공개된 시세 데이터를 바탕으로 한 일반 정보이며, 특정 자산의 매수·매도를 권유하지 않습니다. 과거 성과가 미래 수익을 보장하지 않습니다.